美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4349
港元兑人民币(HKDCNY) 0.8516
澳大利亚元兑人民币(AUDCNY) 4.697
英镑兑人民币(GBPCNY) 8.881
阿联酋迪拉姆兑人民币(AEDCNY) 1.8192
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5569
巴西雷亚尔兑人民币(BRLCNY) 1.247
加拿大元兑人民币(CADCNY) 4.7619
瑞士法郎兑人民币(CHFCNY) 8.058
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4349
港元兑人民币(HKDCNY) 0.8516
澳大利亚元兑人民币(AUDCNY) 4.697
英镑兑人民币(GBPCNY) 8.881
捷克克朗兑人民币(CZKCNY) 0.3049
丹麦克朗兑人民币(DKKCNY) 0.9951
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0701
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0146
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4349
港元兑人民币(HKDCNY) 0.8516
澳大利亚元兑人民币(AUDCNY) 4.697
英镑兑人民币(GBPCNY) 8.881
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8268
墨西哥比索兑人民币(MXNCNY) 0.3588
马来西亚林吉特兑人民币(MYRCNY) 1.6396
挪威克朗兑人民币(NOKCNY) 0.7174
新西兰元兑人民币(NZDCNY) 3.7538
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4349
港元兑人民币(HKDCNY) 0.8516
澳大利亚元兑人民币(AUDCNY) 4.697
英镑兑人民币(GBPCNY) 8.881
巴拿马巴波亚兑人民币(PABCNY) 6.68
秘鲁新索尔兑人民币(PENCNY) 1.9361
菲律宾比索兑人民币(PHPCNY) 0.104
瑞典克朗兑人民币(SEKCNY) 0.6714
新加坡元兑人民币(SGDCNY) 5.2138
泰铢兑人民币(THBCNY) 0.1979
美元兑人民币(USDCNY) 6.68
欧元兑人民币(EURCNY) 7.4349
港元兑人民币(HKDCNY) 0.8516
澳大利亚元兑人民币(AUDCNY) 4.697
英镑兑人民币(GBPCNY) 8.881
土耳其里拉兑人民币(TRYCNY) 0.1344
新台币兑人民币(TWDCNY) 0.2059
乌拉圭比索兑人民币(UYUCNY) 0.1663
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.402
新闻图片5784
第16周:秘鲁鱿鱼价格全线上涨
国内远洋鱿鱼市场终于出现了一波像样的反弹。最新周度价格信息显示,东南太平洋鱿鱼(秘鲁鱿鱼)各规格报价普遍回升,原条类涨幅最明显,特小原条、小原条分别上涨800元和750元,三大件同步走高,尾鳍上涨400元,胴体上涨525元。市场前期连续承压后,这一轮上涨把场内情绪重新拉了起来。这轮反弹并不是需求突然转强,更像是供给节奏短暂收紧后的价格修复。浙农中心周报显示,海上捕捞节奏调整后,短期产量释放有所放缓,前期集中到港形成的供应压力得到缓解,东南太平洋货率先止跌回升。第16周浙农中心东南太平洋鱿鱼线上成交2442吨,说明市场并不是完全没有接货能力,低位之后仍有成交承接。价格回来了,库存压力还没有真正退。当前港口库存仍处于相对高位,下游采购还是以刚需补货为主,主动备货意愿并不强。换句话说,这一波更像阶段性修复,不是市场已经彻底转向。价格往上走了一步,后面能不能站稳,还要看终端接货节奏和库存去化速度。秘鲁方面,截至4月16日,巨型鱿鱼累计卸货量已达244,861.50吨,完成1至6月配额的80.17%。近几日当地捕捞量明显回升,上岸端供给充裕,产地市场价格反而出现明显下降。也就是说,国内远洋鱿鱼上涨,和秘鲁产地价格下行并不同步,国内这轮反弹更多还是交易节奏和阶段性供应压力变化带来的结果。公海端的产量表现也谈不上强。上周东南太平洋公海单船日均产量大约为3至5吨,自2025年12月以来单船累计平均捕捞量约500吨。这一水平决定了短期市场虽有修复,但还谈不上进入强势上行阶段。只要库存还压在港口,现货上涨的空间就不会太顺。西南大西洋线外市场则是另一种状态。第16周浙农中心西南大西洋鱿鱼综合报价整体保持稳定,只有100克以下小规格产品小幅上涨250元,其余规格基本持平,线上成交195吨。市场没有出现明显异动,说明这部分货源目前还是以稳为主,没有形成东南太平洋那样的价格拉动。阿根廷产区给市场的支撑也有限。南纬44°以北海域鱿鱼捕捞4月6日开启后,初期作业表现不及预期,多数渔船单日产量不足10吨,部分时段产量更低,一些船只已经选择回撤或返港休整。截至4月15日,阿根廷鱿鱼季累计捕捞量达到174,296.6吨,接近2025年全年203,956吨的水平。前期总量不低,眼下新增产出又偏弱,这也是线外价格暂时没有明显下探的重要原因。西北太平洋和印度洋市场更平静。第16周,这两个产区的综合报价都与上周持平,浙农中心西北太平洋鱿鱼线上成交201吨,市场运行没有明显波动。几个主产区放在一起看,当前鱿鱼市场的主线已经很清楚:东南太平洋修复,西南大西洋稳住,西北太平洋和印度洋横盘。第16周,舟山口岸远洋自捕鱿鱼进关量环比增加,说明货源流转仍在继续,市场并没有因为短期反弹就出现明显惜售。货还在进,库存还在场内,交易端更看重的是价格修复后能不能顺利走货,而不是单纯看报价抬升。第16周这轮行情,核心不是鱿鱼突然缺货,而是前期跌得太久后,东南太平洋货先出现了修复性反弹。市场最敏感的变量,还是库存、到港节奏和下游承接能力。只要高库存没有明显松动,这轮上涨大概率还会停留在阶段性修复区间。
新闻图片5777
“量增价跌”势头持续!3月暖水虾到港近4000柜 均价创近一年新低
3月,中国进口暖水虾迎来量价分化行情:整体进口量同比环比双双大涨,进口均价却继续走低创近一年新低。在带壳虾方面,厄瓜多尔依旧占据绝对主导地位,到港6.36万吨,占比达77%;虾仁市场则止跌回升、价格创年内新高。01海关数据数据出炉!3月暖水虾进口量大幅增长,均价创近一年新低据中国海关最新数据,2026年3月,中国进口暖水虾(带壳虾+虾仁)共计8.4万吨,同比、环比均大幅增长。从带壳暖水虾产品细分来看,历年来,3月进口往往呈现明显增长趋势,今年也不例外:3月带壳虾进口量为8.2万吨,折合3900余柜,同比大增24%;环比2月多进口了1.2万吨,折合560余柜。当月进口均价持续走低,跌至5.02美元/公斤,创下近一年价格新低。供应结构方面,厄瓜多尔仍稳居第一大供应国,3月占比均达77.4%;印度产区占比提升至15%(1.2万吨);其余依次来自阿根廷(1900+吨,2.3%)、泰国(1400+ 1.7%)、印尼(1300+吨,1.7%)等产地;越南、沙特、秘鲁、洪都拉斯、委内瑞拉等产区进口量均不足300吨,份额较低。2026年一季度,中国已累计进口了24.5万吨冷冻带壳暖水虾。02厄瓜多尔,3月到港3000+柜作为中国进口暖水带壳虾的绝对主力,其到港情况直接决定了国内批发市场整个大盘的走向。3月,厄瓜多尔带壳虾进口量为6.35万吨,折合3000+柜,同比增幅25%;环比2月多进口了近400柜。进口均价端继续走弱,连续3个月下调,3月跌至4.67美元/公斤。2026年一季度,中国共进口了19.2万吨厄瓜多尔带壳虾。03暖水虾仁:止跌回升,价格走高2026年3月,中国共进口了近2000吨虾仁,同比增长24%,扭转2月下滑态势。当月进口均价同步上行至8.46美元/公斤,创年内新高。2026年一季度,中国累计进口冷冻虾仁已达5000+吨。042026年一季度,中国已进口近25万吨暖水冻虾综合海关数据统计,2026年一季度,中国累计进口带壳暖水虾19.2万吨、暖水虾仁5000+吨,合计超过25万吨暖水虾。
新闻图片5779
全球首个:智利农产品输华实现100%无纸化通关 数秒内完成植检确保到岸品质
自4月20日(本周一)起,智利正式成为全球首个针对输华农林产品实现100%电子化、无纸化植物检疫认证的国家。智利农业部长 Jaime Campos 宣布,这一系统将于本周起在中国所有口岸全面投入运行。Campos 表示:“这一里程碑式的成果得益于智利农牧局(SAG)与中国海关总署之间严谨的技术对接与长期的战略合作。此举不仅让智利在国际电子认证领域处于领先地位,更体现了智利坚实的植物检疫地位以及在现代化与国际合作方面的持续战略投入。”智利水果出口商协会(Frutas de Chile)总经理 Miguel Canala-Echeverría 对此给予了高度评价。他指出,电子化认证是行业与官方达成的核心战略之一,对于鲜果贸易至关重要。这不仅能显著简化操作流程、增强检疫认证的安全性,还能大幅降低运营成本。针对水果等易腐产品,时效性即是生命线。Canala-Echeverría 解释道,在传统纸质单证模式下,若文件丢失或信息变更,重新修改并邮寄至海外口岸往往会损耗数日;而通过电子检疫证书(ePhytos),整个过程在数秒内即可远程完成,极大地规避了物流迟滞风险。数据统计显示,在2024/25季,智利对华出口鲜果达770613吨,其中樱桃占比高达74%,其次为李子(11%)、油桃(7%)和鲜食葡萄(5%)。而在当前的2025/26季中,SAG 已累计认证出口鲜果663618吨,樱桃依然占据主导地位(493812吨)。SAG 局长 Domingo Rojas Philippi 补充道,这一转变是双边贸易管理模式的结构性变革。无纸化系统在彻底消除纸张浪费的同时,有效降低了单证欺诈风险,增强了信息追溯能力。智利此举不仅深化了中智两国的卫生互信,也为未来同其他战略市场推行贸易数字化树立了全球典范。
新闻图片5781
四川蓝莓上市即大跳水!10元/斤就能买 5月还会降……
今年云南蓝莓从3月开始扎堆上市,市场价格“腰斩”。目前云南蓝莓已经是产季末期,市面上销售的多是产季“尾货”,商家只要能卖掉就能赚钱,因此“卷”价格情况十分普遍。与此同时,四川蓝莓也陆续进入上市期,伴随着批量鲜果投放市场,本地蓝莓价格同步走低,部分规格产品已跌入10元/斤区间。今年四川蓝莓价格较去年同期近乎腰斩,业内人士预测,随着5月四川除攀西地区外的其他产区蓝莓集中上市,市场供给量将进一步增加,价格有望继续下行。普通规格四川蓝莓价格可能稳定在8-12元/斤区间,部分品质一般的产品甚至可能跌破8元/斤。4月中旬,成都市金牛区陆家农产品水果中心的小规格(12mm+)四川蓝莓仅售8.9元/斤,较上周降价超一半,较去年同期(18元/斤)更是近乎腰斩。不仅批发市场价格走低,商超和社区水果店的四川蓝莓也迎来低价促销。在成都市青羊区永辉超市,125g规格的四川蓝莓(18mm+)仅售9.9元,折算下来每斤不足40元,500g规格的中等品质蓝莓(14mm+)售价29.9元,折合每斤约60元,较去年同期高价大幅下降。据了解,四川是全国蓝莓主产区之一,2024年全省蓝莓种植面积达15万亩,产量8.5万吨,种植面积和产量均居全国第四。目前,四川已形成攀西早熟区、成都平原区等五大蓝莓生态区,其中攀西地区的蓝莓已率先上市,而省内其他地区的蓝莓将于下个月迎来集中上市期,这也是当前价格走低的重要原因。四川蓝莓价格大幅下降的根本原因是省内产能快速扩张。近年来,四川蓝莓种植面积逐年增加,从2018年的6万亩左右增长到如今的15万亩,产量也随之大幅提升,市场供给量激增,直接拉低了整体价格。除了产能扩张,时令水果的扎堆上市也加剧了蓝莓价格的下跌。目前樱桃、枇杷等四川本地应季水果集中亮相市场,这些水果价格亲民、口感清新,分流了不少消费者,导致蓝莓销量下滑。商家只能通过降价促销来走量,不少商贩已将进货重点转向樱桃、枇杷等品类,避免蓝莓库存积压。业内专家建议,四川蓝莓种植户可通过改良品种、提升精细化管理水平,增加精深加工专用品种,或发展采摘游等新业态,提升产品附加值,应对价格下行带来的影响。即使蓝莓现在价格较低,但亩产值依旧可观。去年可能每亩能赚6000元,今年可能赚3000元。
新闻图片5782
全球首款!Tropic基因编辑防褐变香蕉 获日本、巴西批准上市
近日,英国农业生物技术公司Tropic宣布,公司研发的全球首款防褐变香蕉已经获得日本、巴西两国监管部门批准,即将在上述两国进口、销售和消费,并在巴西进行种植。防褐变香蕉于2025年商业化推出,入选《时代》杂志2025年最佳发明。该产品在去皮和切片后仍能长时间保持亮黄色外观,可以大幅减少零售、餐饮服务和供应链中的损耗。这款防褐变香蕉没有引入外源遗传物质,而是采用基因编辑技术,抑制导致香蕉褐变的多酚氧化酶的产生。加拿大公司Okanagan Specialty Fruits研发的北极苹果(Arctic)也是同样的原理,可以保持切开28天果肉不变色,该品种自2017年以来一直在美国销售。研究表明,抑制多酚氧化酶的产生对番茄、甜瓜、猕猴桃和蘑菇也同样有效。目前Tropic公司的香蕉产品已经获得包括美国、加拿大和菲律宾在内11个国家相关监管部门的认定、通知或豁免。其中,防褐变香蕉已经获准在菲律宾、哥伦比亚、洪都拉斯、美国和加拿大销售。本次新增加的日本是重要的香蕉进口市场,而巴西是全球最大的香蕉生产国和消费国之一,产量约占全球总产量的10%。Tropic是一家开创性的热带作物种子公司,致力于开发更健康、更强健、高性能的热带作物品种。公司目前的核心作物组合专注于香蕉和水稻,利用其专有的GEiGS平台及其他基因编辑技术,开发具有更强抗病性、更高产量和环境可持续性状的改良作物。公司商业化推出的另一款香蕉品种,其绿果储存期延长12天,可以减少高达50%的运输损耗。同时,Tropic还计划在2027年推出抗枯萎病(黄叶病热带第4型,TR4)的香蕉品种。
新闻图片5778
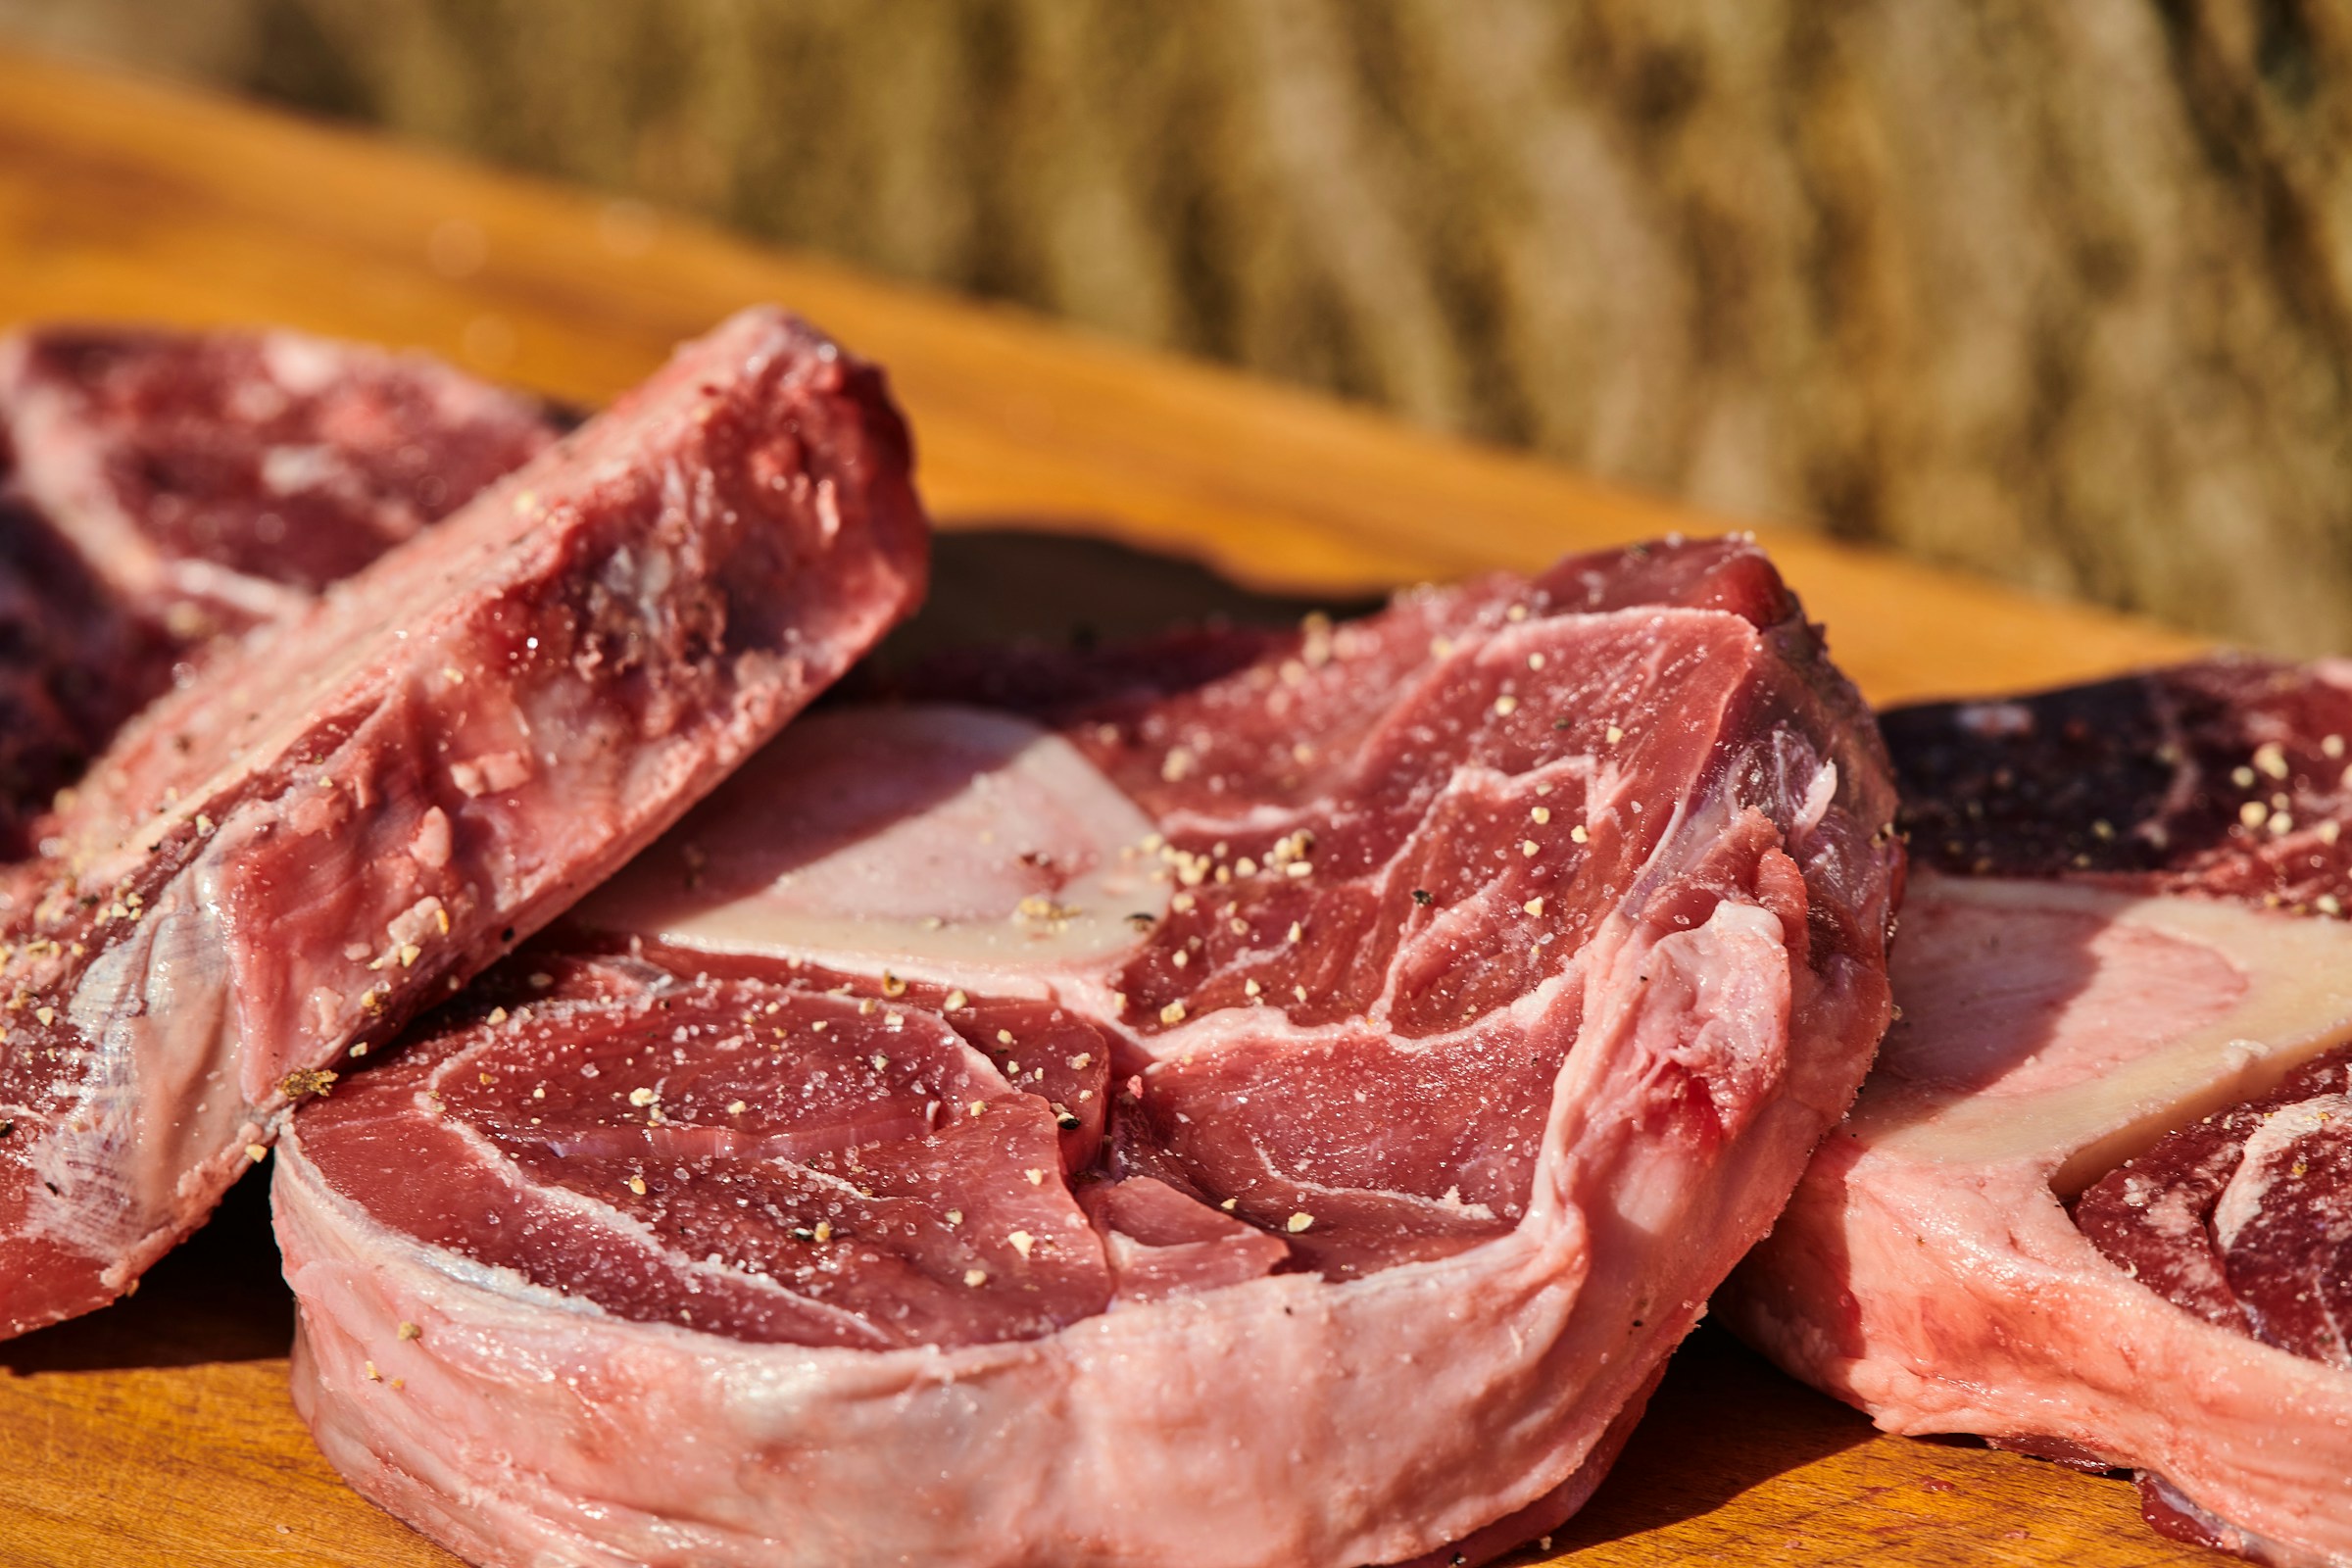
三月中国进口牛肉数据公布 中国进口牛肉开始降速
数据显示,2026年3月中国共计进口牛肉24.13万吨,环比出现2万吨的下降,占配额总量的9%左右。截至第一季度,中国共计进口牛肉86.91万吨,总配额剩余268.8万吨-86.91万吨=181.89万吨。配额消耗占比32.34%左右。随着近期国内下游采购侧端口对进口牛肉的高位价格接受能力趋弱,以及配额消耗进程以及期货价格高涨到倒挂的情况下,进口企业对于期货的采购效率明显降低,预计未来两月的进口量将会有一定程度的持续波动。而根据最新数据显示,巴西方面三月的牛肉进口量出现显著的下滑,三月共计进口牛肉13.99万吨,环比二月下降超2万吨,降幅为12.94%;巴西配额消耗情况截至三月并未超过50%:2026年1-3月中国共计进口巴西牛肉51.2万吨,而巴西牛肉输华配额为110.6万吨,目前消耗46.29%,剩余110.6万吨-51.2万吨=59.4万吨。按照目前的进口趋势,大概还能有近四个月的时间窗口可以在配额线之内完成进口。澳洲方面的进口牛肉趋势依旧保持强劲,3月中国从澳洲进口牛肉3.33万吨,环比二月进口量增长1.37万吨,增幅69.9%。截至三月配额消耗量为10.53万吨,占比为51.35%,但值得关注的是,海关方面在3月26日就已经发布澳洲配额触发50%的预警;按照数据趋势来看,截至4月20日,澳洲配额预估消耗13万吨左右,配额剩余7万吨左右,大概还能满足超3万吨以上进口体量两个月的时间窗口。