美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
阿联酋迪拉姆兑人民币(AEDCNY) 1.8215
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5703
巴西雷亚尔兑人民币(BRLCNY) 1.3294
加拿大元兑人民币(CADCNY) 4.7574
瑞士法郎兑人民币(CHFCNY) 8.1037
智利比索兑人民币(CLPCNY) 0.0069
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
捷克克朗兑人民币(CZKCNY) 0.3086
丹麦克朗兑人民币(DKKCNY) 1.0049
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0705
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0148
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8277
墨西哥比索兑人民币(MXNCNY) 0.3641
马来西亚林吉特兑人民币(MYRCNY) 1.6426
挪威克朗兑人民币(NOKCNY) 0.7123
新西兰元兑人民币(NZDCNY) 3.7951
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
巴拿马巴波亚兑人民币(PABCNY) 6.689
秘鲁新索尔兑人民币(PENCNY) 1.9486
菲律宾比索兑人民币(PHPCNY) 0.1058
瑞典克朗兑人民币(SEKCNY) 0.6752
新加坡元兑人民币(SGDCNY) 5.2356
泰铢兑人民币(THBCNY) 0.1992
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
土耳其里拉兑人民币(TRYCNY) 0.1351
新台币兑人民币(TWDCNY) 0.2046
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4089
新闻图片7082
海关新增4家巴西屠宰厂获准输华 牛肉禽肉各2家名单公布
两家牛肉工厂和两家禽肉工厂获资质海关总署本周二(9月29日)宣布新批准四家巴西屠宰厂对华出口。这些工厂是巴西农业部今年5月向中国政府提交的17家单位名单的一部分。获批的两家牛肉工厂为:Supremo Carnes(SIF4293,米纳斯吉拉斯州卡洛斯沙加斯)和Masterboi(SIF5317,伯南布哥州卡尼奥蒂尼奥);两家禽肉工厂为:Avivar Alimentos(SIF960,米纳斯吉拉斯州西圣塞巴斯蒂昂)和Cooperativa Dália Alimentos(SIF317,南里奥格兰德州阿罗约杜梅约)。上周,17家工厂接受了视频审计,其中11家为牛肉、3家为猪肉、3家为禽肉。至此,巴西共有150家单位获准对华出口(69家牛肉、61家禽肉、19家猪肉)。预计本周三全天还将有新资质获批。商业伙伴关系巴西动物蛋白协会ABPA庆祝两家新禽肉工厂获准对华出口。至此,获准对华出口鸡肉的企业数量增至60家(SIF516被暂停进口)。该协会表示,此次获批是政府与生产部门同中国当局对话的成果,巩固了始于2009年的商业伙伴关系。目前,巴西占中国鸡肉进口的70%以上。ABPA主席里卡多·桑廷在声明中表示:“巴西和中国建立了对双方都重要的关系。资质扩容为巴西企业提供了新机遇,并在农业部、生产部门和中国当局的合作下加强了对中国市场的供应。”8月,中国是巴西鸡肉出口的主要目的地,发运50,988吨。
新闻图片7092
跌落神坛!葡萄界爱马仕妮娜皇后最低15元/斤 价格两极分化
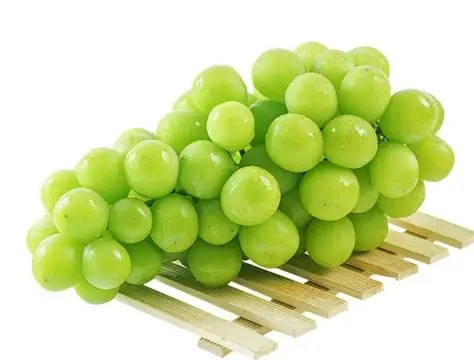
妮娜皇后,源自日本的高端葡萄品种,果肉脆嫩,带有独特红酒香气,几年前上市时因稀缺性,零售价最高可达200元/斤,被市场称为 “葡萄界爱马仕”。2026产季,该品种价格出现明显回落,市场呈现极强的两极分化特征。今年9月,宁夏、四川等产区,上色不均、花脸、香气不足的次等通货,产地零售最低跌至15元/斤;主流商品果产地批发价25–40元/斤,商超零售普遍 35–60元/斤。但着色均匀、穗型完整、糖度与香气达标的顶级精品果,在高端商超、礼盒渠道依旧维持60–120元/斤的售价,高溢价并未完全消失。价格跳水核心原因是国内种植面积快速扩张。四川西昌、云南宾川、辽宁、陕西等产区大量新建果园陆续投产,供给量大幅增长。妮娜皇后栽培难点集中在果实着色环节,技术门槛高;大量散户跟风种植,但管理水平不足,产出大量着色差的 “花脸果”,这部分低价次果大量流入市场,拉低大众对该品种的价格认知。同时网红消费热度褪去,消费者不再愿意单纯为品种概念支付高额溢价,价格回归农产品本身价值。业内人士分析,妮娜皇后正在复刻阳光玫瑰的发展路径:产能扩张之后,市场依靠品质分层定价,低价通货面向大众尝鲜市场,只有精细化管理的精品果才能守住利润。未来2–3年,普通果价格仍有下行压力;想要持续盈利,果园必须做好疏果、光照调控、水肥管理,稳定果实着色与风味。从外贸角度看,当前妮娜皇后鲜果出口订单规模较小。制约出口的痛点包括:果实着色稳定性差、储运损耗偏高,海外采购商认知度不及阳光玫瑰;若开发出口订单,必须严格筛选精品果,同时落实果园农残管控,满足进口国检疫标准。
新闻图片7093
水果抽检不合格率达5.18% 剧毒农药仍在用 农残超标根在哪
2026年上半年全国食品安全抽检数据显示,蔬菜、水果不合格率分别达4.92%和5.18%,甚至被禁用的剧毒农药仍在使用。这是因为病虫害更猖獗了吗?从表面看,这是“虫害增加→农药加量→残留上升”的简单链条。但深入调查发现,虫害加剧的深层原因指向生态失衡等争议。农户“用药依赖”背后,是越来越难防的虫害与绿色防控技术成本的门槛。根据农业农村部组织的国家农产品质量安全例行监测数据,2024年监测总体合格率首次达到98%,2025年全年合格率维持在98%。监测参数从2001年的13项增至2025年的139项,覆盖蔬菜、水果、茶叶、畜禽产品和水产品5大类153个品种。与此同时,全国种植业农药使用量已连续8年保持下降趋势,2024年降至24.2万吨。“现在中国的农产品,无论是从监管力度、质量还是用药安全性,均优于欧美标准。但是,不合格的农产品也是存在的,总有一部分违法分子存在。”一位生态农业的负责人说。农产品合格率从2001年的62.5%提升至98%,是一个不争的事实,但那些“点上的问题”也是真实存在。农残也的确存在。那么,农残存在的原因是虫害增多吗?虫害的现状如何?从公开数据看,近五年(2021~2025年)全国农作物重大病虫害发生面积呈高位波动、总体上升态势。据全国农技中心发布的预报数据,2022年粮食作物重大病虫害发生面积为20.26亿亩次;2024年升至23.3亿亩次;2025年增至25.18亿亩次,23种重大病虫害呈重发态势。其中,水稻“三虫两病”始终是权重最大的板块,2025年达11.2亿亩次;小麦赤霉病、条锈病在江淮、黄淮麦区连年偏重流行;草地贪夜蛾自2021年发生2073万亩后持续扩散,2025年预计为5000万亩次。虫害与剧毒农药的使用及农残的存在,也说明“虫害越来越难防”。“10年之前打虫,直升机打虫最多,一季水稻最多打2次。”上述生态农业的负责人称,“现在要打6到7次甚至8次,还不一定打得死。”从2次到8次,意味着农药使用频次增加了三倍。这是为什么?抗药性是第一层原因。“药不管用了。”上述生态农业的负责人说。他的解释指向一个被长期讨论但仍未得到足够重视的问题:病虫害的越冬基数在逐年累积,代际繁殖使得害虫对农药的抗性不断增强,“秸秆返田,导致寄存在秸秆根部的卵越冬繁殖,并且具有上一年的抗药基因。多年下来,药抗性增高”。梳理全国农业技术推广服务中心历年发布的《全国农业有害生物抗药性监测报告》发现,2020至2023年,褐飞虱对三氟苯嘧啶等药剂的抗性在持续上升。草地贪夜蛾作为入侵性害虫,其抗性发展备受关注。研究发现,田间种群已对茚虫威和氯虫苯甲酰胺产生了低水平抗性。《2025年蔬菜主要害虫抗药性监测报告》显示,全国58个监测点对豆大蓟马、西花蓟马、小菜蛾、烟粉虱、甜菜夜蛾5种害虫进行监测,抗药性问题普遍且严重。豆大蓟马在海南、福建对甲氨基阿维菌素苯甲酸盐抗性高达379~478倍;烟粉虱在北方及长江中下游对噻虫嗪普遍表现为高水平抗性,最高达3492倍;小菜蛾在云南对氯虫苯甲酰胺抗性达745倍;甜菜夜蛾对虫威抗性达306~462倍。该监测报告建议,在高水平抗性地区暂停使用相应农药,轮换用药,每季每种药剂使用不超过1次。害虫在自然状态下通常有天敌控制,数量维持在低水平平衡状态。但是,在“虫多—打农药—抗药性—继续打农药”的循环中,与害虫的天敌也在减少。“在宁夏的枸杞园,主要害虫有6~7种,调查到的天敌种类将近五六十种;在以化学农药防治为主的园区里,这些天敌很难找到,甚至找不到,可能已被杀死。”宁夏农林科学院植物保护研究所何嘉副所长表示。“用药依赖”背后,还有一个更现实的问题:绿色防控技术已经存在,但成本让它难以普及。以宁夏枸杞为例。枸杞是宁夏的优势特色产业,种植面积32.5万亩,但病虫害种类多、发生严重,年防治次数达7至11次,使用的农药多达40余种。宁夏农林科学院植保所副所长何嘉所在的团队从2020年开始研发天敌防治技术,选中了一种本地优势寄生蜂——粗脊蚜茧蜂。这种蜂将卵产在蚜虫体内,幼虫取食蚜虫体液,田间自然寄生率可达60%至70%,人工释放后寄生率能达到80%。“化学药剂打完以后,蚜虫抗药性增加,7到10天下一代又繁殖起来了。”何嘉对比道,“但蚜茧蜂用上以后,种群能持续压住,虽然见效慢一点,但控制是持续性的。”2025年,这项技术在宁夏枸杞园推广了1万亩;2026年扩展到1.5万亩;2027年的计划是3万亩。何嘉还透露,宁夏对采用生物防治的枸杞园补贴100元/亩。但即便有补贴,推广过程依然艰难。“刚开始有积极参与的,比如百瑞源,龙头企业对产品质量要求高,他们很积极。”何嘉回忆道,还有的企业就是试试看的态度。还有一些企业,你白送到地头他也不稀罕。整个过程实际上是比较艰辛的。成本是核心障碍。何嘉估算,天敌防治技术的防治成本比化学农药增加约20%至30%。“随着大量使用,希望会慢慢降下来。”宁夏的模式提供了一个参考样本:产业主管部门给补助、天敌公司配套资金、科研单位提供技术服务、种植端零投入。何嘉说,产业主管部门说至少3到5年要扶持,让大家愿意用,最后主动用。但这种模式能否在更广泛的作物和地区复制,仍是未知数。综合来看,“农残不合格率上升”的原因,是一条多环节交织的链条:虫害加剧(秸秆处理方式改变、设施农业连作扩张、天敌被化学农药杀伤)→防治难度增加(害虫抗药性上升、采果期无药可用)→ 化学农药依赖加深→农残风险上升。而绿色防控技术虽然已经具备,却受制于成本门槛和认知惯性,推广速度慢于虫害恶化的速度。破局的关键,是一套让绿色防控“用得起、用得好”的制度设计:科研端持续降本、政策端精准补贴、产业端打通推广“最后一公里”。
新闻图片7091
提前10-14天!南非葡萄新产季开启 出口量预计破7840万箱
目前的迹象表明,本产季可能会比往年提前约十到14天。南非鲜食葡萄行业新一年出口季即将提前展开。2026/27季的首轮产量预测显示,本季长势稳定,预计体量足以满足市场需求。初步预测显示,2026/27季(通过出口检验的)全国总产量预计为7840万箱,预测下限与上限分别为7680万箱和7990万箱。这一数据低于上一产季8130万箱的实际出口量。行业机构南非提子协会(SATI)近日表示,首份预测数据与过去五年的平均水平基本持平,印证了南非具备向国际市场持续稳定供货的能力。此外,五大主产区的预测产量也均与其各自的五年平均水平保持一致。“大坝水量充足,水资源条件良好,这为即将到来的新季奠定了积极基础,”SATI主席 Alwyn Dippenaar 表示。“同时,偏暖的天气条件加速了水果的生长。目前的迹象表明,本产季可能会比往年提前约十到14天。”2026年,南非全国总种植面积微降了不到0.5%,至19434公顷。“初步预测表明,南非已做好充分准备,能够提供数量充足的高品质果品,以满足国际市场的需求,”SATI 首席执行官 Mecia Petersen 指出。“SATI 将继续与种植者、出口商、物流供应商、港口以及整个价值链上的其他各方保持紧密合作,以促进整季的高效运输,确保2026/27季的鲜果能够在出口窗口期内持续稳定地运抵各个市场。”该协会补充称,首份产量预测是综合当前天气条件和生产趋势等多重因素做出的合理推断。
新闻图片7081
配额用尽!巴西牛肉达标第3日起加征55%关税 国产肉牛迎红利期
就在9月29日,巴西对华牛肉进口量触及保障措施国别配额上限,达标第3日起,巴西牛肉将额外加征55%关税。继澳大利亚之后,巴西成为第二个触发我国牛肉保障措施配额的大国,这件事对国内养牛、肉牛产业链影响不小。9月第二周9月7日-13日全国牛肉价格出炉:全国牛肉均价70.29元/公斤,环比几乎持平;活牛均价29.96元/公斤。国内牛肉市场区域分化特征突出,销区走强、产区偏弱。华南均价76.50元/公斤领跑全国,华东环比大涨1元/公斤;而东北、西北主产区价格仍承压下跌,区域供需差异明显。其实配额压力早已提前反应,巴西8月对华牛肉出口同比暴跌超九成,出口商主动减少发货。很多人寄希望于乌拉圭、新西兰等国补缺口,但全球牛肉供给增量有限:南美、大洋洲正在牛群扩繁周期,压减屠宰保母牛;美国也在全球抢牛肉现货,替代货源很难补上巴西减量。另外,海关新增2家巴西输华牛肉工厂属于境外生产企业资质准入,厂号分别为SIF4293和SIF5317。和商务部保障措施进口总量配额分属两套规则,不会改变巴西牛肉已触发配额、即将加征55%额外关税的现状,短期进口货源收紧的行情逻辑不变。短期来看,巴西冻品库存可以暂时稳住进口肉价格,但后续巴西牛肉到港量持续萎缩,进口冻品价格易偏强。低价进口肉冲击减弱,国产牛肉的竞争环境得到改善。当前国内产区活牛价格偏弱,正是进口冲击尚未完全消退的阶段,随着后续巴西货逐步减少,国产牛肉有望获得溢价空间。中长期,全球牛肉贸易流向重构,国产肉牛地位提升。巴西牛肉转销中东、东南亚,流入国内的低价货源进一步收缩。倒逼国内肉牛产业补强繁育、育肥短板,国产肉牛的市场地位持续提升,养殖户有望拿到更好的出栏溢价。外部进口约束也会倒逼整个肉牛产业链向内发力,推动国内重视肉牛繁育、育肥体系建设,补齐本土产能短板,持续提升国内牛肉自给水平。长远来看,国产肉牛的话语权会逐步增强。提醒养殖户的朋友们,后市一定紧盯这4个关键点: 1.巴西牛肉到港量、国内冻品库存消耗速度; 2.其他国家对华牛肉供给增量能否兑现; 3.国际牛肉报价波动; 4.国内活牛出栏节奏,把握养殖收益窗口。
新闻图片7084
9月收官!9月30日猪价22省下跌0省上涨 每斤普降0.1元
今日猪价全景(9月30日)肉交所 9 月 30 日 110kg 标准出栏生猪报价,9 月最后一个交易日,0 省上涨,3 省持平,22 省下跌。除广东、广西、海南保持平稳之外,全国其余省份全部下调 0.1 元 / 斤,福建高价区也开始回落,全月行情收官偏弱。上涨区域:今日无省份上涨持平区域(3 省)华南:广东、广西、海南下跌区域(全部跌幅 - 0.10 元 / 斤)华东:上海、安徽、福建、江苏、山东、浙江华中:湖北、江西、河南、湖南华北:北京、天津、山西、河北东北:黑龙江、吉林、辽宁西南:重庆、四川、云南、贵州西北:陕西、甘肃、新疆全国出栏价格区间4.6~5.9 元 / 斤;福建 5.8-5.9 元依旧为全国高价区,但相比昨日下调 0.1 元;新疆最低价维持 4.6 元 / 斤。盘面特点:9 月收官日大面积普跌,就连一直抗跌的福建也开始下跌。仅华南三省稳住,全国其余地区同步下调,整个 9 月下旬跌势贯穿始终。盘面核心逻辑:节前备货基本结束,需求端拉动消失中秋节日采购已经接近尾声,屠宰厂、食品企业停止大规模备货,仅维持日常刚需,消费端支撑大幅减弱,无力承接市场出栏量。集中出栏延续,供给持续释放趁着节前有限窗口期,养殖户抓紧出栏变现,标猪供给持续宽松。屠宰企业收猪货源充足,主动下压收购价,带动全国大范围回落。就连之前高价坚挺的福建,今日也出现下调。西南成为独有的避风港重庆、四川、云南、贵州全部维持平盘,没有跟随全国下跌。本地消费基础尚可,出栏释放节奏相对温和,因此表现出强抗跌性,但不代表节后不会面临补跌压力。行情定性:中秋脉冲行情完全结束,马上进入节后压力周期9 月初由节日带动的反弹行情彻底走完,接下来市场逻辑切换为节后消费回落,行情压力会进一步显现。养殖户 & 冻品贸易商操作建议:养殖户北方今日反弹,抓住窗口分批出栏,切忌再次盲目压栏赌持续大涨,不要被单日上涨迷惑。南方还在下跌区域,避免恐慌性扎堆抛售,合理安排出栏节奏,优先处置大肥。心里一定要做好预案:中秋过后行情很大概率走弱,不要把猪全部留到节后。屠宰 & 冻品贸易商南北价差拉大,北方涨价、南方下跌;按需分区域采购,不要赌节前大幅冲高,节日临近严控库存,规避节后回调风险。后市预判短期(9 月下旬):阴跌压力仍存,重点观察东北、西南跌势会不会继续向华东扩散。行情大概率维持震荡偏弱,很难快速反转。9 月下旬:缺少节日消费拉动,整体依旧筑底,很难走出持续上涨行情。中长期:能繁母猪去化逻辑不变,四季度消费旺季预期不变;9 月磨底,行情机会依旧重点看 10‑11 月。
新闻图片7088
美国撤销285家印度虾企反倾销复审 占名单超七成
9月28日,美国商务部在《联邦公报》发布公告,部分撤销2025—26年度冷冻暖水虾反倾销行政复审,将285家印度出口商从复审名单中剔除,占原393家企业名单的72.5%。被剔除的企业,均因在复审期内没有受调查商品的报关记录而不列入本次复审。本次行政复审的审查期为2025年2月1日至2026年1月31日,针对从印度进口的冷冻暖水虾反倾销税令。美国商务部此次撤销,是对复审名单中"在审查期内无相关报关记录"企业的一次集中清理,285家印度虾出口商因此不再进入本轮复审程序,其余企业继续接受行政复审。在此之前,美国商务部已完成上一期(2024年2月至2025年1月)的冷冻暖水虾反倾销行政复审。本轮复审名单由393家缩减至百余家。据印度商务部初步数据,2026年4月至8月印度海鲜出口额达36.5亿美元,同比增长14.3%;8月单月出口额约7.6亿美元,同比增长27%。美国对印度虾类适用的反倾销税率此前已从59.71%降至18%,印度海产品出口发展局(MPEDA)主席 P Jawar 称,关税成本由美国进口商与印度出口商共同分担。南美白虾(凡纳滨对虾,Litopenaeus vannamei)是印度海鲜出口的主力品种,也是本次反倾销复审对应的核心产品。印度是仅次于厄瓜多尔的全球第二大白虾出口国,其冷冻暖水虾长期大量进入美国市场。美国商务部的反倾销复审,按审查期内各出口商的实际报关价格重新核定其适用税率,进而决定是否调整现金保证金率。本次撤销仅涉及行政复审的程序性名单,不改变已生效的反倾销税令本身。285家被剔除的企业在审查期内无受调查商品报关记录,其此前所适用的反倾销税率不受本次撤销影响。美国商务部对继续留在名单内的印度出口商的复审结果,将另行公布。印度是全球南美白虾的主要养殖与出口产地,养殖区域集中在安得拉邦、古吉拉特邦等沿海地区,其中安得拉邦是印度南美白虾养殖规模最大的邦,出口产品以去头带壳冷冻虾为主。美国市场是印度虾类出口的重要目的地。美国商务部的反倾销行政复审,是对审查期内有报关记录的企业重新核定实际倾销幅度、并据此调整现金保证金率的程序,无报关记录的企业被移出复审名单属于该程序下的常规清理。欧盟方面也在同步扩大印度水产企业的准入范围。据印度官方信息,欧盟近期新批准21家印度水产企业进入欧盟市场,累计获准企业数量达625家。印度2025—26财年海鲜出口额创下84.3亿美元的历史纪录,同比增长14%。