美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.852
澳大利亚元兑人民币(AUDCNY) 4.649
英镑兑人民币(GBPCNY) 8.9847
阿联酋迪拉姆兑人民币(AEDCNY) 1.8195
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5522
巴西雷亚尔兑人民币(BRLCNY) 1.2231
加拿大元兑人民币(CADCNY) 4.7755
瑞士法郎兑人民币(CHFCNY) 8.1833
智利比索兑人民币(CLPCNY) 0.0069
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.852
澳大利亚元兑人民币(AUDCNY) 4.649
英镑兑人民币(GBPCNY) 8.9847
捷克克朗兑人民币(CZKCNY) 0.3093
丹麦克朗兑人民币(DKKCNY) 1.0037
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0706
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0148
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.852
澳大利亚元兑人民币(AUDCNY) 4.649
英镑兑人民币(GBPCNY) 8.9847
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8272
墨西哥比索兑人民币(MXNCNY) 0.3603
马来西亚林吉特兑人民币(MYRCNY) 1.6496
挪威克朗兑人民币(NOKCNY) 0.7186
新西兰元兑人民币(NZDCNY) 3.7355
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.852
澳大利亚元兑人民币(AUDCNY) 4.649
英镑兑人民币(GBPCNY) 8.9847
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9372
菲律宾比索兑人民币(PHPCNY) 0.1056
瑞典克朗兑人民币(SEKCNY) 0.6839
新加坡元兑人民币(SGDCNY) 5.2301
泰铢兑人民币(THBCNY) 0.1995
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.852
澳大利亚元兑人民币(AUDCNY) 4.649
英镑兑人民币(GBPCNY) 8.9847
土耳其里拉兑人民币(TRYCNY) 0.1338
新台币兑人民币(TWDCNY) 0.2026
乌拉圭比索兑人民币(UYUCNY) 0.166
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4074
新闻图片4145
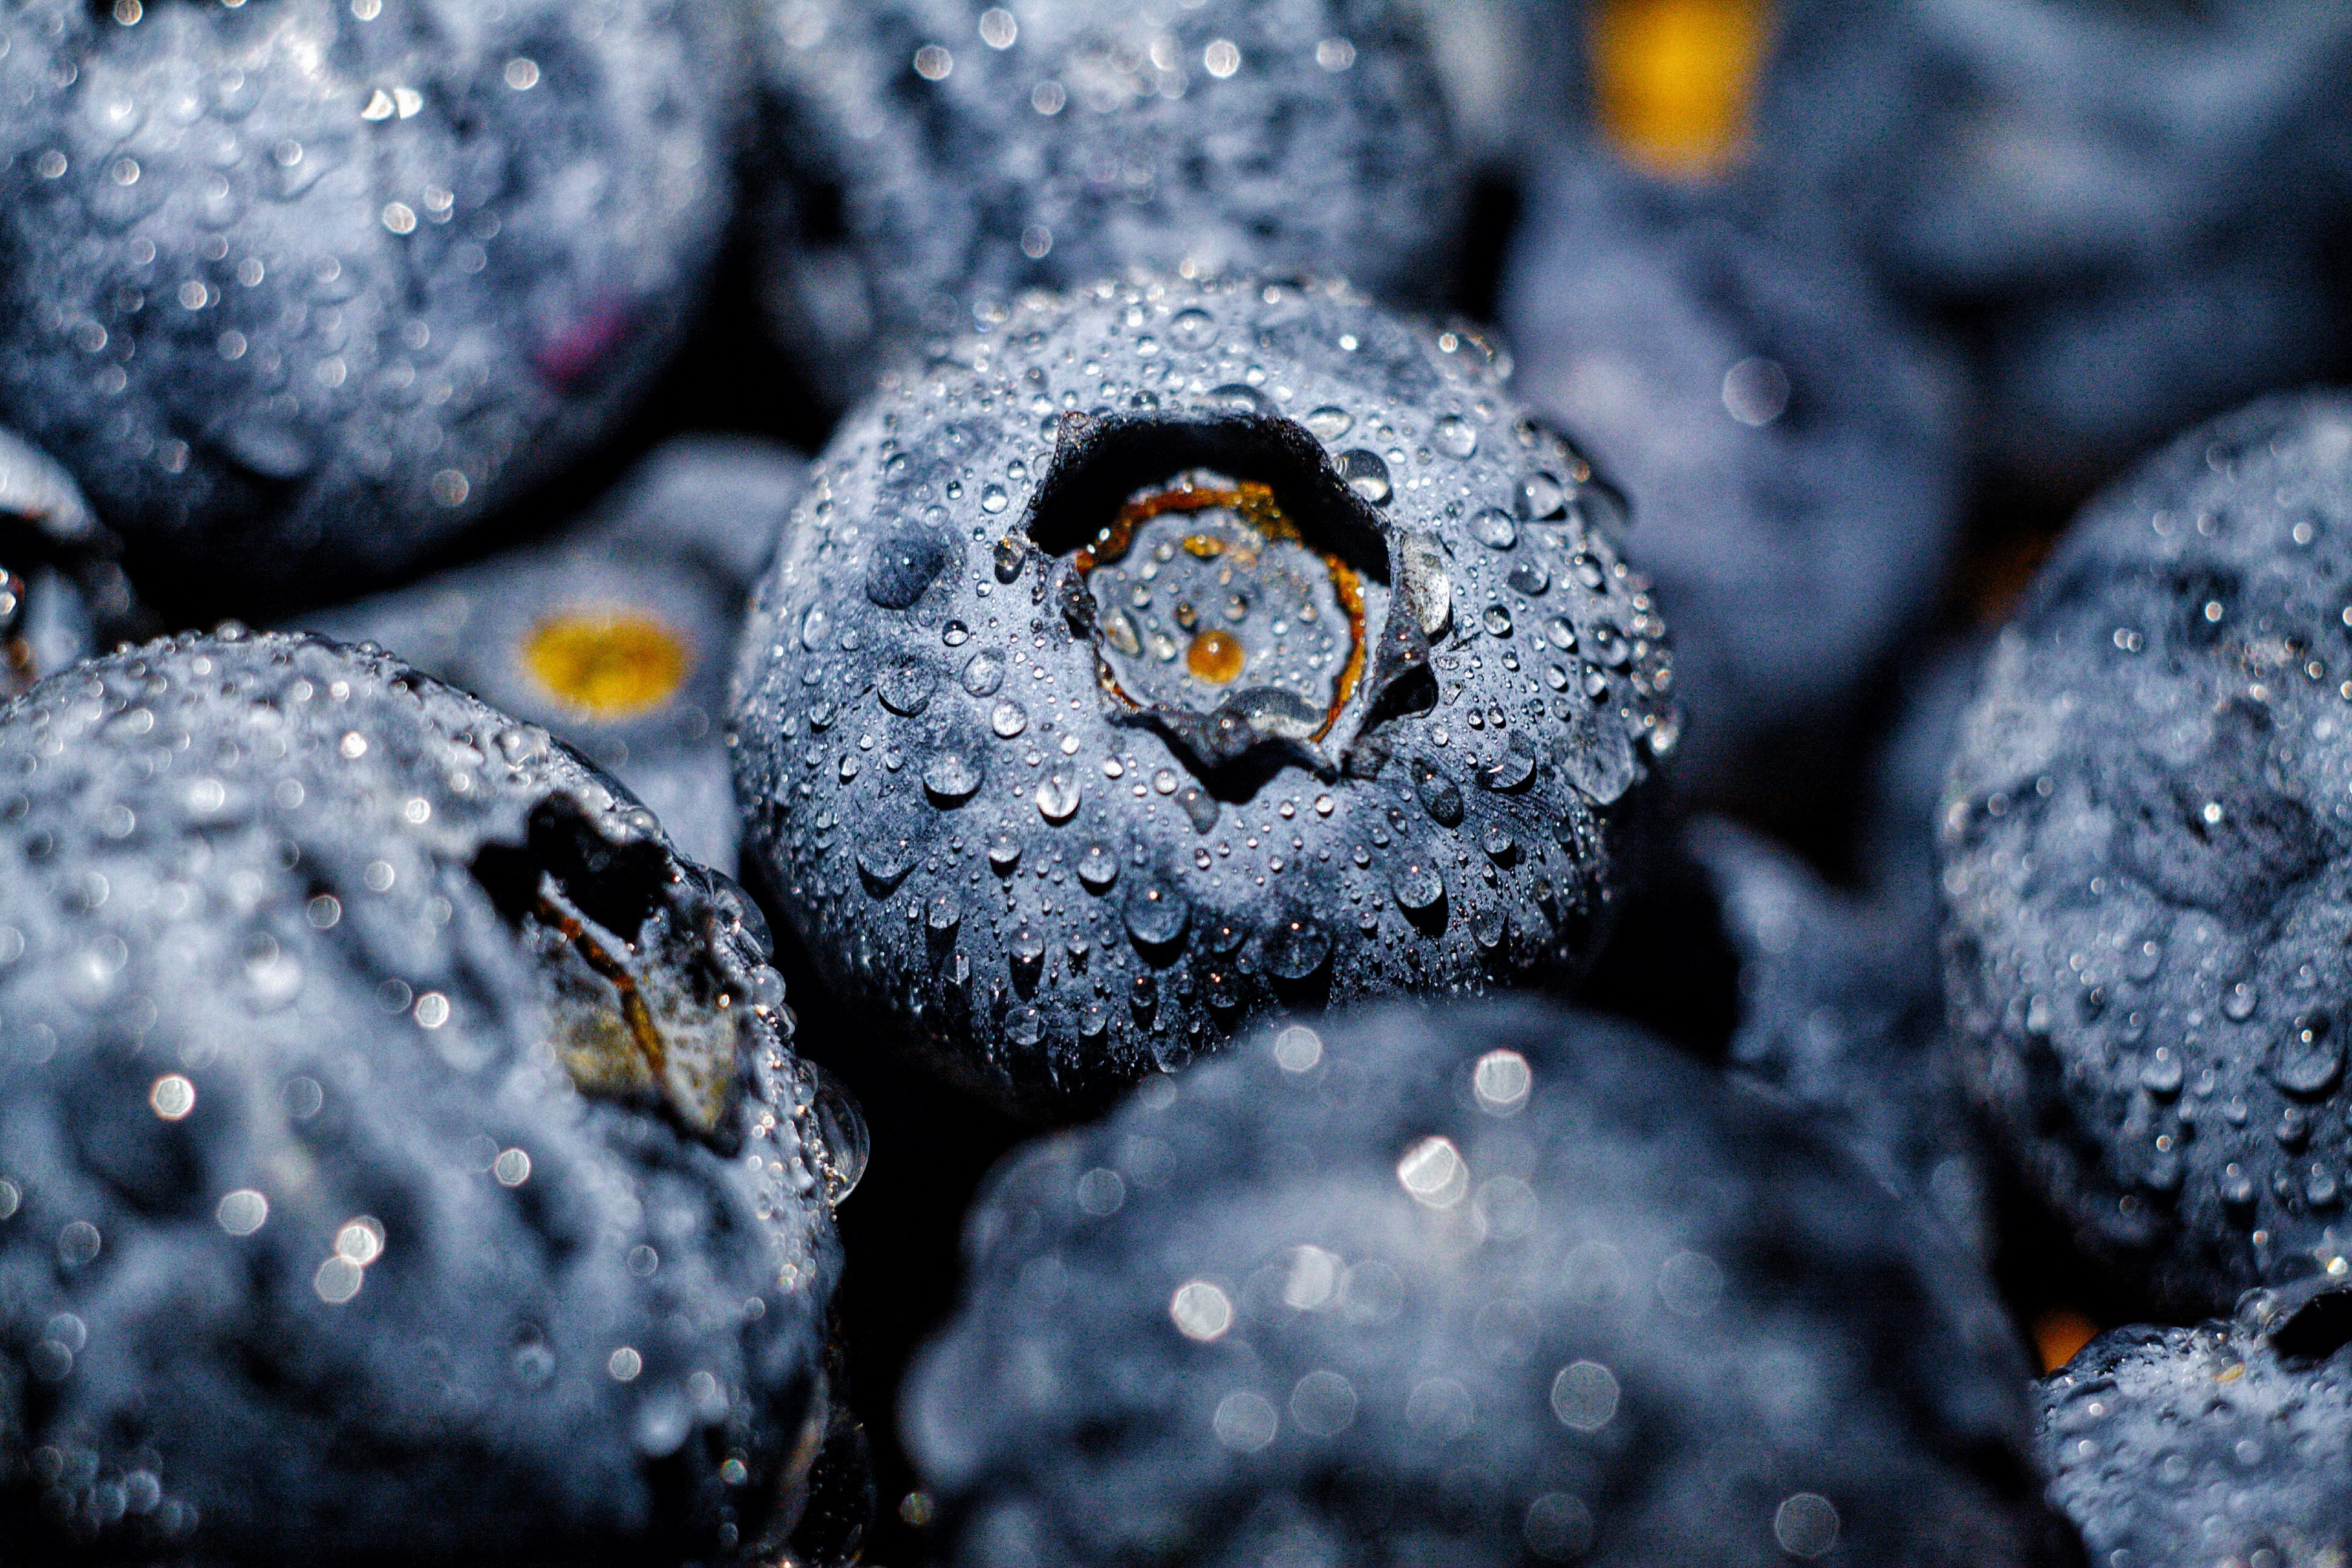
获“零关税”门票的津巴布韦蓝莓 将与秘鲁、智利正面竞争
津巴布韦蓝莓获得中国海关总署准入后,由于中国宣布对53个非洲建交国实施100%税目产品零关税,津巴布韦蓝莓将获得零关税待遇。据农民周报消息,津巴布韦蓝莓行业正在游说政府进行政策改革,以帮助其产品出口并在中国市场占据一定份额。津巴布韦从2008年开始小规模种植蓝莓,2017年首次实现蓝莓出口。蓝莓产季从4月持续到10月,其中60%的蓝莓在8月至10月期间收获。自2018年以来,津巴布韦蓝莓出口量增长了10倍,主要市场包括欧盟、英国、中东和东南亚。目前,秘鲁是全球最大的蓝莓出口国,也是中国最主要的蓝莓来源国,2024年对中国的出口量为34606.7吨。智利紧随其后,出口量为4130.5吨。津巴布韦蓝莓行业希望通过进入中国市场,能够跻身世界领先蓝莓出口国。津巴布韦园艺发展委员会(HDC)在一份声明中表示,该国蓝莓产量预计将从2024年的8000 吨增长到2025年的12000吨,增幅达50%。目前摩洛哥是非洲领先的蓝莓生产国和出口国,2024年产量超过8万吨。HDC认为,如果政府出台鼓励投资的支持性政策,津巴布韦有望成为非洲最大的蓝莓出口国。津巴布韦Kuminda公司致力于帮助非洲尤其是津巴布韦的中、小农场出口新鲜农产品。公司CEO Clarence Mwale表示,津巴布韦蓝莓行业需要超过1亿美元投资,才能将种植规模扩大一倍,达到1500公顷。Kuminda公司已经与蓝莓育种公司Fruit Vision公司签订合同,将种植2000公顷荷兰研发的蓝莓品种。
新闻图片4138
巴西:10月猪肉出口增长10.1%
根据巴西动物蛋白协会(ABPA)数据,2025年10月巴西猪肉(包括所有品类,鲜品及加工品)出口总量达到14.4万吨,这是该行业历史上第二高的月度纪录,比去年同期的13.09万吨增长10.1%。在出口收入方面,10月猪肉出口总额为3.436亿美元,同样为行业历史第二高,同比增长9.7%(去年同期为3.133亿美元)。今年前十个月(1-10月),巴西猪肉出口总量达到126.6万吨,同比增长12.9%(去年同期为112.1万吨)。同期出口总收入达到30.46亿美元,比2024年同期的24.82亿美元增长22.7%。2025年前十个月的出口收入已超过2024年全年总额(30.33亿美元),这意味着今年已创下历史新高。菲律宾是巴西猪肉的最大出口市场,10月进口量为4.63万吨,同比增长21%。其次为日本(1.07万吨,+5.9%)、墨西哥(1.005万吨,+27.1%)、中国(1.003万吨,-47.6%)、香港(8,400吨,-1.3%)、智利(7,800吨,-17.8%)、越南(7,000吨,+21.4%)、新加坡(5,400吨,+19.6%)、科特迪瓦(4,100吨,+266.7%)和乌拉圭(4,000吨,+10.8%)。ABPA主席Ricardo Santin评价道:“我们看到巴西猪肉出口的覆盖面大幅提升,越来越多的重要国际市场成为巴西猪肉的主要出口目的地,如日本和墨西哥。目前取得的成绩巩固了2025年行业的增长预期,积极的前景预计将持续到明年。” 在出口省份方面,圣卡塔琳娜州以6.9万吨位居首位,同比增长0.6%;其次是南大河州,3.65万吨(+32%);巴拉那州,2.22万吨(+7.6%);米纳斯吉拉斯州,3,700吨(+13.9%);马托格罗索州,3,500吨(+14.2%)。
新闻图片4142
秘鲁公布鳀鱼配额 数量163万吨 市场紧张情绪有望缓解
秘鲁官方刚刚发布了新一轮中北部鳀鱼捕捞配额,总数为163万吨(包括此前的50万吨临时配额),市场紧张情绪有望得到一定的缓解。最新配额指标在《秘鲁公报》上发布,2026年中北部第二产季捕捞总配额为163万吨,产季截止日期为明年1月份。如果配额全部完成,鱼粉产量将达到38万吨左右。与去年251万吨配额相比,今年配额大幅削减了35%。秘鲁鱼粉贸易商MSICeres总经理James Frank表示:““我们现在只需保持耐心,密切观察接下来两周的捕捞情况如何发展。通常来说,供求关系的力量会决定市场的走向。” 在配额消息公布之前,秘鲁鱼粉预售量在20万吨以上,业内曾预测新产季配额在200-230万吨之间。Frank告诉UCN:“最近几周中国鱼粉市场经历了较大的起伏,现在有了最新消息,接下来市场应该会进行一些理性调整。” 11月4日至7日,秘鲁海洋研究院(Imarpe)在18艘渔船的协助下完成了海洋资源调查,结果显示鳀鱼平均体长12.5厘米,幼鱼所占数量比例为28%,占生物量的17%。中北部地区鳀鱼生物总量比历史平均水平低19%左右,南部情况截然不同,数量比正常水平高出231%。科学分析认为,这与海水环境变化有关,一些鱼群正向南迁徙。临时配额捕捞自11月7日开始,目前累计产量为158,590吨,占50万吨临时配额的32%。饲料行业信息网数据显示,11月12日中国港口库存量为23.21万吨,秘鲁超级鱼粉价格一周内上涨了约900元/吨,外盘价格上涨300美元/吨至2,200美元/吨。“过去一周,市场发生了惊心动魄的事件(实际情况与预想值形成了极大反差,10月份IFFO年会上,业内议论秘鲁配额将落在180至250万吨区间,这是基于生物量在940万所作出的预测),我们要汲取其中的教训,永远不要把任何预想的事情都视为理所当然。”Frank说。
新闻图片4147
全球狭鳕供需趋紧:美俄PBO售罄 中国二次冷冻鱼片成唯一选项
2025年第46周(11月10日至16日),全球狭鳕市场继续处于高位运行阶段,原料与半成品价格均未出现回调迹象。俄罗斯去头去脏(H&G)狭鳕报价稳定在每吨1650美元-1,700美元(25+规格),中国加工厂仍在持续间断性采购,显示出供应紧张与需求坚挺的双重特征。根据UCN数据,目前美国与俄罗斯的PBO一次冷冻鱼片已全部售罄,欧洲市场在2025年B季度前将无现货可得。受此影响,中国二次冷冻狭鳕产品成为市场唯一可行的供应来源。业内人士表示,当前狭鳕价格已逼近近20年来的最高水平——上一次达到类似价位还是2008年,当时价格冲上1,800美元/吨,随后因全球金融危机及需求下滑而大幅回落。通常年底随着鄂霍次克海产量上升,狭鳕价格会略有下降,但今年情况例外。俄罗斯供应商对2026年A季度的报价在每吨1,500美元,而中国加工厂报价约1,400美元,即便折中价也达到1,450美元,较今年一季度上涨约13%。原料成本攀升迫使中国加工企业上调二次冷冻产品售价以维持运营。10月份,中国出口的二次冷冻块冻FOB均价为3,250美元/吨(不含13.7%关税),俄罗斯PBO鱼片报价3,500美元/吨,美国产品则高达3,900美元/吨。与此同时,其他主要白鱼品种价格同样高企。挪威大西洋真鳕报价继续上涨,1-2.5公斤去头去脏规格的CIF中国价达到10,900美元/吨,同比上涨约200美元;俄罗斯真鳕维持在8,800美元/吨的历史高位。挪威拍卖市场价格首次突破每公斤100挪威克朗,较去年上涨49%。尽管价格高企,但中国买家暂未成交,供应商选择暂缓出货,等待更高价位。目前挪威与俄罗斯在巴伦支海渔业合作上仍陷僵局。由于Norebo Holding与Murman Seafood两家俄企受挪威制裁,双方尚未重启关于2026年配额的正式谈判。在黑线鳕市场方面,价格暂时持稳。挪威800g+原料CIF报价7,450美元/吨,俄罗斯500g–1kg规格报价6,450美元/吨,成交量较前期下降。整体来看,受制于配额收紧、制裁政策与国际需求不减的多重影响,全球底层鱼市场仍将维持高价态势。狭鳕原料与半成品供应趋紧,使得中国加工环节的重要性进一步凸显。短期内,二次冷冻产品将继续承担全球市场主要供应角色,而价格高位运行或将持续至2026年上半年。
新闻图片4146
越南巴沙鱼出口格局生变:中美市场萎缩 新兴市场CPTPP国家与巴西猛增35%-45%
2025年9月,越南巴沙鱼(Pangasius,)出口呈现“同比持续增长,环比首次回调”的复杂态势。当月出口额达1.81亿美元,同比增长5%,但环比出现自2月以来首次下降;出口量环比减3%至85,101公吨,仍显著高于去年同期。全球市场格局正经历静默重塑,传统主力市场增长乏力,新兴市场成为核心驱动力。越南水产加工与出口协会数据显示,2025年1-9月巴沙鱼累计出口额近16亿美元,同比增长9%。增长由出口单价提升和总体销量扩张共同驱动。尽管9月单月出口额环比下降,但同比仍保持增长,反映出产业长期趋势依然乐观。市场增长来源发生根本性转变。传统主力市场表现疲软:前三季度对中国(含香港)出口额微降2%至4.098亿美元,对美国出口额同样下降2%至2.572亿美元。VASEP将美国市场疲软归因于市场饱和、与阿拉斯加鳕鱼(Alaska pollock, Gadus chalcogrammus)和鳕鱼(Cod, Gadus morhua)的激烈竞争及关税壁垒。增长动力完全来自新兴市场:对CPTPP成员国出口额飙升35%至2.714亿美元;对巴西出口猛增45%至1.28亿美元;对泰国出口增长27%至5,830万美元。此外,对中东、南亚和非洲等“其他市场”出口额增长3.6%至3.4亿美元,显示出口多元化战略成效显著。9月各区域市场表现进一步分化:美国市场进口量价齐跌,平均价格下跌3.1%至2.82美元/公斤;中国和中国香港市场量跌价涨,平均价格上涨1.5%至2.02美元/公斤;CPTPP区域表现亮眼,销售额同比增长34%。与此同时,产业面临原料供应挑战,过去九个月鱼苗供应估计下降20%,台风破坏了鱼苗生产,行业预计从2026年初开始将面临供应短缺,可能影响未来增长持续性。