美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.852
澳大利亚元兑人民币(AUDCNY) 4.649
英镑兑人民币(GBPCNY) 8.9847
阿联酋迪拉姆兑人民币(AEDCNY) 1.8195
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5522
巴西雷亚尔兑人民币(BRLCNY) 1.2231
加拿大元兑人民币(CADCNY) 4.7755
瑞士法郎兑人民币(CHFCNY) 8.1833
智利比索兑人民币(CLPCNY) 0.0069
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.852
澳大利亚元兑人民币(AUDCNY) 4.649
英镑兑人民币(GBPCNY) 8.9847
捷克克朗兑人民币(CZKCNY) 0.3093
丹麦克朗兑人民币(DKKCNY) 1.0037
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0706
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0148
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.852
澳大利亚元兑人民币(AUDCNY) 4.649
英镑兑人民币(GBPCNY) 8.9847
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8272
墨西哥比索兑人民币(MXNCNY) 0.3603
马来西亚林吉特兑人民币(MYRCNY) 1.6496
挪威克朗兑人民币(NOKCNY) 0.7186
新西兰元兑人民币(NZDCNY) 3.7355
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.852
澳大利亚元兑人民币(AUDCNY) 4.649
英镑兑人民币(GBPCNY) 8.9847
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9372
菲律宾比索兑人民币(PHPCNY) 0.1056
瑞典克朗兑人民币(SEKCNY) 0.6839
新加坡元兑人民币(SGDCNY) 5.2301
泰铢兑人民币(THBCNY) 0.1995
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.852
澳大利亚元兑人民币(AUDCNY) 4.649
英镑兑人民币(GBPCNY) 8.9847
土耳其里拉兑人民币(TRYCNY) 0.1338
新台币兑人民币(TWDCNY) 0.2026
乌拉圭比索兑人民币(UYUCNY) 0.166
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4074
新闻图片3845
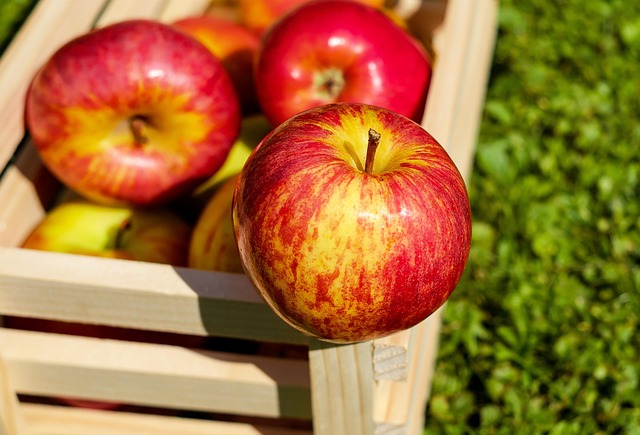
新季苹果集中上市期延后 开秤价同比涨1元
数据统计,截至10月14日,洛川70#以上半商品价格3.7-4.2元/斤;白水70#以上半商品均价3.5元/斤;静宁70#以上统货价格4-4.5元/斤;山东毕郭市场晚熟富士统货主流参考价2.5-3元/斤。截至10月13日,广东主要批发市场日均到货量为17车,较节前峰值下降37车。今年晚熟上市推迟,加之商品率偏低,当前好货供给相对偏紧,收购前期的价格将维持高位。当前正处收购前期,产区报价浮动较大,但整体来看,较去年同期上涨0.5-1元/斤。陕西苹果产区在生长期先后遭遇大风沙尘与高温干旱天气,对果实生长造成基础影响;叠加9月底起北方地区持续连阴雨,不仅延缓产区苹果上色进度,还导致水裂纹现象较多,新季苹果整体商品率明显下滑。受此影响,新季苹果集中上市期推迟,收购前期市场好货供应偏紧,优果溢价现象突出,收购价格较去年同期显著偏高。早在几个月之前,早熟的嘎啦苹果、早熟富士等上市价格都普遍高于去年。到了十月中旬,各地晚熟富士苹果开始陆续上市,从产地端来看,收购价格依旧处于高位。陕西、甘肃等晚熟富士主产区陆续开秤,平均收购价格达到5.5元/斤以上,最高甚至达到7.3元/斤。今年新产季苹果上市的高价,主要还是受天气影响。4月花期遭遇大风导致坐果率下降,6-8月黄淮、西北产区持续干旱使果个偏小,局部冰雹灾害造成陕西洛川、甘肃平凉等地果园受损。而到了十一前后,又遭遇连续阴天降雨,正值晚熟富士脱袋关键期,不仅影响果实上色,还会增加出现水裂纹的风险。陕西洛川产区的种植户反馈,今年的苹果个头普遍偏小,产量较正常年份也有所下降。西北产区早期脱袋的苹果已经上色完成,但大多数产区的阴雨天气推迟了上色进度,当前红富士商品果率普遍不足60%。据海关总署数据显示,截至2025年8月,我国苹果当月出口量为6.84万吨,较7月环比增加27.6%,较去年同期减少17.6%。我国苹果出口的传统旺季集中在每年四季度至次年一季度。24/25果季开秤价较低,保持了价格优势,25年1-3月份,出口同比大幅增加。进入4月后,经过前期持续出库,冷库剩余库存量已明显减少,可供出口的货源相对有限。加之低库存支撑下,苹果价格明显上涨,出口竞争力有所削弱。苹果出口呈现明显季节性回落态势,并在6月跌至历史偏低水平。7月后,早熟陆续上市,叠加出口货源让价走货意愿较强,出口环比大幅恢复,但出口量整体仍处在较低水平。待10月新果下树,货源供应逐步充足,将进入传统出口旺季,出口量有望大幅增加。
新闻图片3831
智利樱桃季本周正式启动 Nimba品种首批空运发往中国
据智利水果出口商协会(Frutas de Chile)官网报道,Agrícola La Quiroga 公司位于 Cerrillos de Tamaya(Ovalle 奥瓦耶地区)的农场完成首批商业采收,将通过空运发往中国。智利北部樱桃季至此正式拉开序幕。在总经理 Marcelo Obando 带领下,该农场从2021年建立、未使用塑料覆盖物的露天种植园中采收了 Nimba 品种樱桃。这一成果验证了即便在该地区特有的强日照和大幅温差的挑战性环境下,该品种依然能够实现早期挂果。这一里程碑事件于第42周(10月13~19日)发生,智利樱桃产季正式开启,也印证了早熟产区生产进度的加快,将对后续采收计划、包装加工及物流运输产生直接影响。对出口商而言,北部产区提前启动采收,能够抓住中南部产区集中上市前的价格黄金窗口。根据 ANA 新品种管理公司的观测,Nimba 品种再次展现出卓越特性:超过80%的果实直径大于28毫米,兼具高产率、低需冷和早熟优势。这些特质使其成为冬季低温积累不足地区的理想选择,也为北部地区品种多元化战略提供了有力支持。首批露天栽培的采收表现,为那些更关注品种与管理投入而非基础设施建设的生产者提供了农学实践依据,同时也提示需要注意早熟周期特有的日照调控、灌溉管理和果实负载量控制等关键环节。行业关注点集中在到货品质、规格一致性和商业协作上,旨在把握这个再次由产区实际条件定义的早期窗口,实现效益最大化。
新闻图片3829
俄罗斯狭鳕鱼子销量首超500吨
今年以来,俄罗斯狭鳕捕捞协会(PCA)在中国市场加大了营销推广力度,目前累计向中国出口了500吨狭鳕鱼子产品,成功将这一新品推向除日本和韩国以外的其他市场。2024年,狭鳕鱼子价格相对低迷,日本和韩国等传统市场增长陷入了停滞。俄罗斯狭鳕捕捞协会主席Alexey Buglak在接受UCN采访时表示:“截至目前,俄罗斯已向中国出口了超过500吨冷冻狭鳕鱼子,根据计划,俄罗斯计划在今年向中国供应至少1,000吨鱼子,未来两三年将增加至5,000吨。” 据PCA统计,2025年狭鳕鱼子占俄罗斯狭鳕产品出口总额的18%,出口量在37,000吨左右,价值1.94亿美元。日本仍然是最大的单一市场,占出口量的56%,韩国次之,占比为42%。去年狭鳕鱼子平均价格较上年下跌了21%,日韩市场表现出消费疲软、涨价乏力的情况。今年4月份釜山拍卖会上,中国买家首次采购了一批俄罗斯狭鳕鱼子,数量约180吨。俄企Tralflot CEO Vladimir Rekasov对中国市场表现高度赞赏,称这是一次“破冰之旅”。中国企业对拍卖会给予了积极反馈,几家公司在接下来的产季增加了采购量。7月份,俄罗斯狭鳕捕捞协会拜访中国水产流通与加工协会,就进一步强化狭鳕加工产品市场推广进行了交流。今年的青岛渔博会(10月29日至31日)期间,PCA将再一次举行商品推介会,重点向中国市场推介狭鳕鱼子、鱼糜、鱼片等增值产品。
新闻图片3834
供需博弈加剧 中国虾市现分歧 厄瓜多尔大规格虾价温和上行
2025年第42周,厄瓜多尔出口至中国的南美白虾价格出现小幅调整。其中,20/30只/公斤的大规格产品价格有所上涨,涨幅约为每公斤0.05美元。据悉,部分出口商曾尝试提价更高,但市场整体接受度导致最终涨幅温和。其他主要规格,如30/40只的产品,价格则保持稳定。中国市场目前呈现出矛盾信号。有贸易商反映,国庆长假后渠道库存水平显著降低,存在补货需求。但也有观点认为,节后终端消费动力不足,导致国内批发市场价格走弱。这种不确定性使得中国进口商对厄瓜多尔方面较为坚挺的报价持犹豫态度,担心现在高价采购后,未来到货时面临市场价格下跌的风险。出口数据层面,厄瓜多尔8月份对中国的虾出口量出现同比下滑,但出口均价有所提升,表明在总量收缩的背景下,价格仍存在支撑。此外,厄瓜多尔本土9月份的出货数据显示供应依然偏紧。另一方面,中国国内养殖业近期受到台风天气的严重冲击,特别是广东湛江等主产区的温室设施大量损毁,导致大规格虾供应紧张,本地虾价随之上涨。这一情况促使国内加工企业更多地转向进口货源,为印度、印尼和厄瓜多尔等国的去头虾供应商提供了市场机会。国际环境方面,美国对印度尼西亚虾产品实施的新认证要求,可能暂时影响其出口能力,从而为其他亚洲供应国让出部分市场份额。同时,未来贸易政策的不确定性继续给全球海鲜贸易带来波动。
新闻图片3835
预警70%配额削减 挪威鲭鱼出口价破纪录 高价位将成新常态
行业数据显示,挪威出口的大西洋鲭鱼价格在2025年9月达到创纪录水平。市场分析指出,由于科学机构已建议在2026年将总可捕捞量大幅削减70%,预计当前的高价态势在短期内难以缓解。价格飙升的直接原因是2025年配额已被调降。值得注意的是,近期冷冻鲭鱼的出口价格已与挪威国内拍卖市场的渔民一手价格持平,这种现象表明供应链各环节对后市看涨预期强烈。例如,10月中旬的拍卖价格已达每公斤46挪威克朗以上。分析师认为,这反映了市场对鲭鱼价格未来将继续上涨的共识。其核心依据在于,若2026年配额削减70%成为现实,供应紧张局面将空前加剧。尽管高价可能导致部分价格敏感型消费者减少购买,但只要供应下降的速度超过需求萎缩的速度,价格就将继续维持在高位。有观点指出,出口价格需维持在每公吨5000美元左右,产业才能维持盈利,这一价格水平的可持续性有待未来数月验证。需求端也呈现出结构性变化。亚洲市场,特别是日本,的重要性日益提升。日本零售端对去骨鲭鱼鱼片等新产品的开发,以及日式餐厅在全球(尤其是中国)的快速扩张,显著提升了对高品质鲭鱼的需求,这部分消费者支付意愿较高,对价格相对不敏感。面对严峻前景,欧盟渔业加工协会已发出严重警告。协会指出,70%的配额削减将给欧盟加工业带来毁灭性打击,许多企业(特别是波兰和荷兰的中型加工厂)面临倒闭风险,同时可能导致这种传统廉价健康的鱼类退出普通欧洲家庭的餐桌。协会将危机归咎于沿海国家多年来无法就联合管理计划达成一致,导致过度捕捞,并强调欧盟一直是规则最严格的遵守者。协会呼吁即将召开的沿海国配额分配谈判必须达成协议,并希望官方明确支持合法捕捞的欧盟鲭鱼仍是负责任的选择。同时,协会也对一些非政府组织呼吁抵制鲭鱼以及部分零售商下架产品的行为提出批评,认为这惩罚了守规者,无助于解决根本问题。