美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
阿联酋迪拉姆兑人民币(AEDCNY) 1.8215
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5703
巴西雷亚尔兑人民币(BRLCNY) 1.3294
加拿大元兑人民币(CADCNY) 4.7574
瑞士法郎兑人民币(CHFCNY) 8.1037
智利比索兑人民币(CLPCNY) 0.0069
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
捷克克朗兑人民币(CZKCNY) 0.3086
丹麦克朗兑人民币(DKKCNY) 1.0049
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0705
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0148
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8277
墨西哥比索兑人民币(MXNCNY) 0.3641
马来西亚林吉特兑人民币(MYRCNY) 1.6426
挪威克朗兑人民币(NOKCNY) 0.7123
新西兰元兑人民币(NZDCNY) 3.7951
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
巴拿马巴波亚兑人民币(PABCNY) 6.689
秘鲁新索尔兑人民币(PENCNY) 1.9486
菲律宾比索兑人民币(PHPCNY) 0.1058
瑞典克朗兑人民币(SEKCNY) 0.6752
新加坡元兑人民币(SGDCNY) 5.2356
泰铢兑人民币(THBCNY) 0.1992
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
土耳其里拉兑人民币(TRYCNY) 0.1351
新台币兑人民币(TWDCNY) 0.2046
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4089
新闻图片1170
2024年中国狭鳕鱼内销大幅增长 俄罗斯鱼糜产量提升47%
狭鳕鱼作为全球产量最大的野生捕捞鱼类,主要捕捞国家和产地是俄罗斯的远东海域和美国的阿拉斯加海域,而且两国的狭鳕鱼捕捞都分为A、B两个季节。中国是全球去头去脏H&G冷冻狭鳕鱼最大的进口国和加工国,中国加工的二次冷冻狭鳕鱼鱼片,畅销美国和欧洲各主要国家(德国为主)。2024年中国冷冻狭鳕鱼进口量价齐跌:中国H&G狭鳕鱼进口额,从2023年的6.87亿美元,降低到2024年的5.45亿美元,降幅为20.7%,是2022年疫情后连续第二年大幅度下降。H&G狭鳕鱼进口量, 从2023年的580,535吨,降低到2024年的523,691吨,降幅为9.8%,是2022年疫情后连续第二年下降。中国H&G狭鳕鱼进口价格,特别是从俄罗斯的进口价格,2023、2024两年都出现了大幅度下滑, 2024年进口平均价格更是只有993美元/吨,继2017年之后再次跌破1000美元/吨的低位。究其原因,还是在俄乌战争大背景下,美国和欧盟对俄罗斯海产实施严厉制裁,包括在中国加工后再出口到欧美市场的俄罗斯狭鳕鱼鱼片,也间接受到冲击。2024年中国狭鳕鱼内销占比迅速提升: 与狭鳕鱼原料和狭鳕鱼鱼片进出口惨淡相比,2024年中国的狭鳕鱼内销却大幅度增长,并连续三年实现正增长(2022-2024)。中国冷冻狭鳕鱼的一般贸易进口额,从2023年的4,852万美元,增长到2024年的6,052万美元,增幅高达24.7%,显示狭鳕鱼正在成为中国内销市场的新兴海鱼。按进口用途分冷冻狭鳕鱼一般贸易进口额(用于内销)占比,从2023年的7.1%,迅速增长到2024年的11.1%, 狭鳕鱼进口内销率历史上首次突破10.0%大关。一位消息人士表示:麦当劳和百胜旗下的肯德基,以及一些其他餐饮公司在俄罗斯鱼片价格较低的时期大量进货。麦当劳主要采购deepskin产品,也购买一些美国货,主要因为俄罗斯数量有限;肯德基主要购买俄罗斯PBO狭鳕鱼片。俄罗斯渔业企业在狭鳕鱼糜生产领域取得显著突破,产量大幅提升47%。狭鳕鱼糜是制作蟹棒等全球畅销鱼糜半成品的关键原料。数据显示,截至2024年底,俄罗斯狭鳕鱼糜年产量已达7.08万吨,较上年的4.75万吨实现显著增长,成功跻身全球前五大生产国。俄罗斯狭鳕捕捞协会主席阿列克谢·布格拉克表示,短短六年内,俄罗斯在全球鱼糜市场的份额从0%跃升至7%,而在野生鱼类细分市场,这一比例高达25%。2024年全年,俄罗斯狭鳕鱼糜年产量更高达7.08万吨。目前,俄罗斯拥有七艘专业捕捞船和三座沿海加工厂从事生产,形成完整的产业链体系。虽然海上捕捞仍占据主要产量,但截至去年,岸上加工环节展现出更强劲的增长势头。目前以蟹肉棒、鱼丸、鱼豆腐、关东煮为代表的狭鳕鱼鱼糜制品,近些年在中国越来越流行, 安井食品等鱼糜制品大厂的销售额和利润连续几年创出新高,中国的狭鳕鱼鱼糜进口量最近两年也连创新高。如果可以用狭鳕鱼鱼糜替代淡水鱼鱼糜,中国的狭鳕鱼鱼糜市场前景也非常广阔。八鲜过海和海桥营销认为:1)内销率突破10%、内销进口额超过5000万美元,两个条件同时满足,意味着一种海产开始真正进入中国市场; 2)内销率突破30%、内销进口额超过1亿万美元,两个条件同时满足,意味着一种海产开始在中国市场流行开来。
新闻图片1168
阿根廷鳕鱼红虾出口下滑 鱿鱼逆势增长中国市场表现亮眼
据阿根廷农业、畜牧业和渔业部数据,今年 1 月,阿根廷向全球出口约 28,041 吨海鲜,价值 1.189 亿美元。出口量同比下降了5.2%,出口额同比下降了15.8%。按出口商品划分 从产品来看,1月份出口总量下滑,主要源于鳕鱼和红虾销量同比大幅下降。在此期间,阿根廷出口鳕鱼约 5,961 吨,价值 1,570 万美元,出口量较 2024 年 1 月下降 28.7%,出口额下降 27%。不过,鳕鱼平均出口价值同比增长 2.4%,达 2.64 美元/公斤( 2,640.3 美元/吨)。红虾方面,销量同比下降 27.8%,出口额下降 25.5%,至 9,892 吨,价值 6,780 万美元,平均出口价格上涨 3.2%,为 6.86 美元/公斤(6,856.8 美元/吨)。与之相反,阿根廷鱿鱼出口呈增长态势。从 2024 年 1 月的 2,183 吨(价值 530 万美元),增至 2025 年 1 月的 2,770 吨(价值 740 万美元),出口量和出口额分别增长 26.9% 和 38.3%,平均出口价格同比增长 9%,达 2.66 美元/公斤( 2,660 美元/吨)。但鱿鱼的增长不足以抵消鳕鱼和红虾销量下滑的影响。按市场划分 按市场划分,中国是阿根廷海鲜最大出口市场。1 月阿根廷对中国出口约 5,708 吨,价值 2,580 万美元,占总出口的 20%。出口量同比增长 18%,出口额却下降 19%。对西班牙和美国的出口分列二、三位,但均较去年同期下降。对西班牙出口量为 2,821 吨,价值 1,430 万美元,同比下降 44% 和 45%;对美国出口量下降 2%,出口额下降 5%,至 2,195 吨,价值 1,600 万美元。对巴西的出口量和出口额分别下降 24% 和 27%,至 1,908 吨,价值 620 万美元;而对秘鲁出口量增长 32%,出口额增长 28%,至 1,854 吨,价值 1,200 万美元。
新闻图片1154
全球最大水产企业Maruha Nichiro宣布更名并发布中长期战略愿景
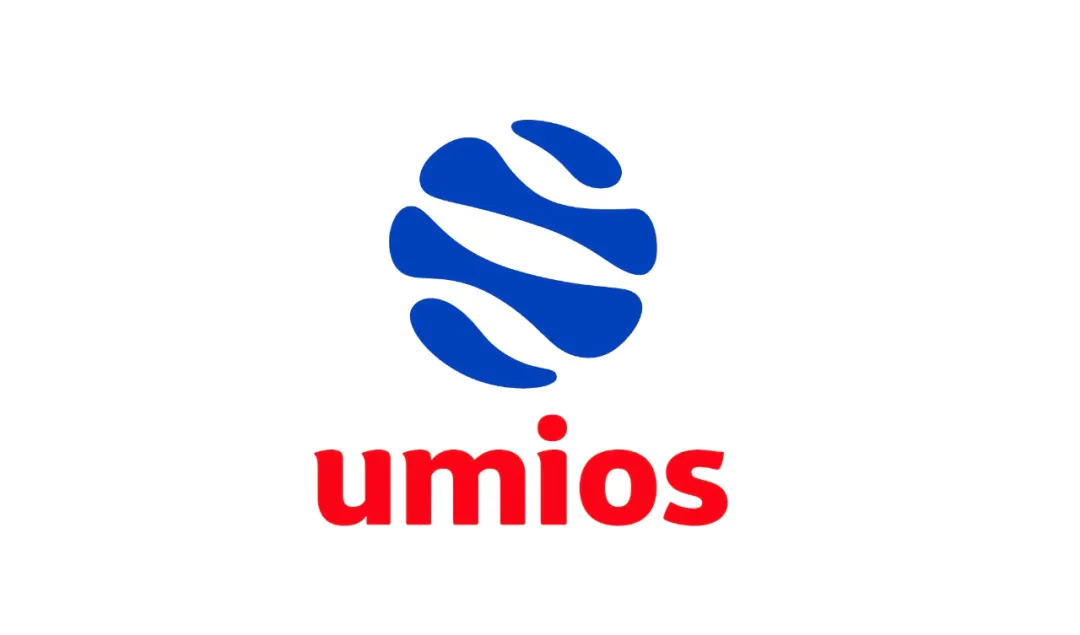
全球最大的水产企业日本Maruha Nichiro Corp.(玛鲁哈日鲁)宣布,自2026年3月1日起更名为Umios Corp.,作为公司战略发展的重要一步,进一步向全球市场提供海产业解决方案,推动食品行业的未来发展。新公司名称将在2025年6月股东大会上进行投票,集团公司名称将在2027年3月之前完成变更。公司表示,新名称“Umios”在日语中翻译为“海”(umi)与“统一”(one)的结合,以展示公司为全球市场提供服务的承诺,即建立一个可持续的产业未来,关联食品生产和环境保护。“我们的目标是创造解决方案,应对全球挑战,为人类和地球健康做出贡献。”公司声明称。公司新标识的设计灵感来自“蓝色星球”的概念,象征着公司对海洋和地球的尊重。蓝色代表海洋,而白色区域描绘了新的扩展领域。2007年,两家拥有百年历史的日资企业Maruha和Nichiro宣布合并, 玛鲁哈日鲁公司正式 成立。在经历20年发展历程后,这家总部位于日本东京的公司3月24日宣布推行全新中长期发展愿景计划,名为“为了海洋,为了生命2027”(For the Ocean, For Life 2027),计划涵盖2026年至2028年财年的战略发展价值观,即推动可持续商业实践投资,提高盈利能力和资本效率,以及专注于应对全球消费者不断变化的食品创新需求。新的愿景强调发展“价值周期”,加强跨业务部门的联系,整合资源采购、食品加工能力和产品交付,提供可持续蛋白质来源的承诺,以满足对环境友好和注重健康的食品选择需求。到2028年,公司目标是实现400亿日元(2.67亿美元)的营业利润,5%以上的投资回报率,以及1,400亿日元的增长型投资,按市值计算跻身全球十大肉类和海产蛋白供应商之列。到2030年,公司产品的二氧化碳排放量要减少30%以上,彻底消除生产运营中的塑料废物,在整个供应链中减少包装废物和食物浪费。在关注可持续发展的同时,通过确保食品安全、生产注重健康的产品以及营造多元化和包容性的工作场所来增强社会影响力。
新闻图片1152
中美双重关税冲击加拿大龙虾产业
正在波士顿举行的北美最大海鲜贸易博览会,本应是加拿大海鲜行业向世界展示的重要舞台,如今却被一层浓重的“关税阴云”笼罩。加拿大海鲜出口商正面临前所未有的挑战——美国和中国同时加征关税,加拿大出口商正在被“双重夹击”。总部位于加拿大东海岸的Ocean Choice International总裁Blaine Sullivan坦言:“关税已成为行业当前最令人担忧的问题。” 他在接受采访时表示,从4月2日开始,美国对加拿大海鲜及其他商品征收的25%关税将正式生效。“25%的关税,已经高于我们很多产品的利润率。” 而几乎在同一时间,中国也宣布对一系列加拿大海鲜产品征收25%的关税。涵盖的品类包括龙虾、雪蟹、虾等。这是中国针对加拿大早前加征电动车、钢铁和铝制品关税的反制措施。据联邦数据,中国是加拿大第二大海鲜出口市场,2024年加拿大向中国出口了价值13亿加元的海鲜产品,其中:龙虾:5.69亿加元 螃蟹:3亿加元 虾类:2.62亿加元 三者合计占加拿大对华海鲜出口的 78%。这意味着,一旦新关税生效,这些出口将面临直接冲击。Sullivan还指出,加拿大与美国海鲜供应链本身就高度一体化。以龙虾为例,加拿大和美国东北部的水产在储存、加工和分销环节中频繁跨境往返。一方加税,另一方也将受影响。在贸易壁垒不断加剧的背景下,加拿大海鲜企业不得不加快“市场多元化”的脚步。新斯科舍省渔业部长Kent Smith表示,省内多家企业已成功开拓菲律宾市场,并正在扩大与西班牙的合作。龙虾卖家Shawn Landry透露,正在与新加坡、东南亚、意大利等市场积极洽谈。尽管出口商们正积极寻找替代市场,但许多业内人士坦言,对于雪蟹等依赖大型采购的产品而言,快速替代市场并不现实。数据显示,2024年,加拿大东海岸出口海鲜总额达 61亿加元,其中超过 65%出口至美国。这场“双重关税”风波,让加拿大海鲜出口的高度集中风险暴露无遗。
新闻图片1150
2025年前两月中国大西洋鲑进口激增31% 挪威领衔增长
2025年1-2月中国已进口2.27万吨大西洋鲑(2.03万吨冰鲜+0.23万吨冷冻),同比增幅达31%。2025年,中国进口三文鱼市场呈现爆发式增长。据中国海关最新数据,2025年1-2月,中国共进口了2.27万吨大西洋鲑,同比增长31%。具体到冰鲜大西洋鲑上,2025年1-2月,中国分别进口了1.13万吨、0.9万吨,共计 2.04万吨 。其中,1月的进口量不仅突破万吨,更是史无前例地创下中国市场单月进口冰鲜三文鱼货量之最记录。从产地上看,2025年1-月中国市场进口冰鲜大西洋鲑前5大产区分别为:第一大来源产区为挪威,前2月进口量达0.98万吨,贡献了近50%的份额,是2025年年初中国进口三文鱼增长的主要来源。第二大来源产区为澳大利亚,前2月到货0.56万吨;但由于产季和供应规格原因,2月到货已有明显减少,预计3月进口量将进一步减少。第三大来源产区为智利,前2月到货量为0.15万吨;与2024年同期相比明显减少,2月到货更是锐减至200+吨。第四大来源产地为英国,前2月到货量为0.15万吨( 略低于智利产地) ,但增长明显,较2024年同期增幅达357%。第五大产区为法罗,到货整体较为稳定,前2月共到货0.13万吨。数据显示,2025年1-2月中国进口冰鲜大西洋鲑增长迅猛主要由挪威、英国、法罗产区驱动。尤其是挪威产地,由于上游渔场供应(尤其是大规格鱼)充足,价格具有竞争优势,吸引中国进口商增加挪威产地三文鱼的订货。而智利产区三文鱼由于空运距离、成本优势减弱原因,到货量明显减少。此外,航空空运路线的进一步优化或也是进口增长的一大推动要求。据悉,2025年,东航冷链新开通了“挪威奥斯陆-中国鄂州”的三文鱼定班包机航线,海南航空恢复“挪威奥斯陆-北京”的直航航班……为华北、华中市场的三文鱼新鲜供应提供了更多便利。关于冷冻大西洋鲑,1-2月共进口了2300+吨,同比增长15.9%。