美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.485
港元兑人民币(HKDCNY) 0.8532
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9445
阿联酋迪拉姆兑人民币(AEDCNY) 1.8215
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5697
巴西雷亚尔兑人民币(BRLCNY) 1.3212
加拿大元兑人民币(CADCNY) 4.7801
瑞士法郎兑人民币(CHFCNY) 8.1169
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.485
港元兑人民币(HKDCNY) 0.8532
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9445
捷克克朗兑人民币(CZKCNY) 0.3085
丹麦克朗兑人民币(DKKCNY) 1.0026
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0704
日元兑人民币(JPYCNY) 0.0426
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0149
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.485
港元兑人民币(HKDCNY) 0.8532
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9445
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8284
墨西哥比索兑人民币(MXNCNY) 0.3582
马来西亚林吉特兑人民币(MYRCNY) 1.6423
挪威克朗兑人民币(NOKCNY) 0.7162
新西兰元兑人民币(NZDCNY) 3.7908
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.485
港元兑人民币(HKDCNY) 0.8532
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9445
巴拿马巴波亚兑人民币(PABCNY) 6.689
秘鲁新索尔兑人民币(PENCNY) 1.9429
菲律宾比索兑人民币(PHPCNY) 0.1053
瑞典克朗兑人民币(SEKCNY) 0.6733
新加坡元兑人民币(SGDCNY) 5.2383
泰铢兑人民币(THBCNY) 0.1982
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.485
港元兑人民币(HKDCNY) 0.8532
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9445
土耳其里拉兑人民币(TRYCNY) 0.1347
新台币兑人民币(TWDCNY) 0.205
乌拉圭比索兑人民币(UYUCNY) 0.1666
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4043
新闻图片6010
真鳕配额跌到30年低点 欧洲加工厂开始重写生意逻辑
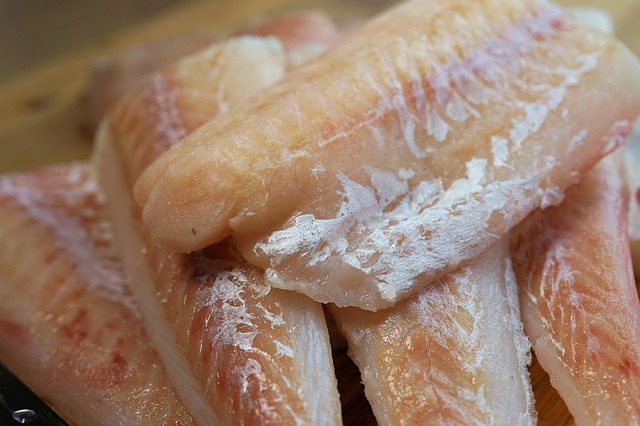
巴伦支海大西洋真鳕(Gadus morhua)配额降至28.5万吨,较上年继续削减,回到上世纪90年代初以来最低水平;北海配额同步大幅压缩,降幅达到44%。原料端骤然收紧,直接改变了欧洲白鱼产业的运行方式,加工厂不再围绕增长,而是围绕“如何活下去”重新配置资源。原料紧张首先体现在加工端。欧洲主要白鱼加工企业普遍面临开工率下降,部分产能被迫退出。丹麦加工企业A. Espersen已关闭英国工厂,并出售立陶宛资产,将资源重新集中在更具弹性的生产体系中。企业内部判断趋于一致:真鳕市场并未扩张,交易规模缩小只是因为可供原料减少,而非需求增长。价格变化已经给终端结构带来影响。真鳕持续高位运行,使部分零售渠道难以承接,产品逐步向高端消费集中。仍有一部分消费群体愿意接受高价,这使得真鳕逐渐具备“高价值小众产品”的属性。与此同时,高价也在向下传导,抬高了其他白鱼品类的价格基准,狭鳕、太平洋真鳕等替代品价格同步上移。供应不确定性不仅来自配额,还来自资源分布变化。2026年挪威沿岸捕捞结构出现明显调整,传统主产区罗弗敦群岛上岸量同比下降约31%,而更北部海域出现增长。这一变化让企业难以按照既有经验安排原料采购,也引发了对资源评估模型的讨论。捕捞活动向更北海域移动,意味着运输、加工和调度成本同步上升。在原料难以稳定获取的情况下,加工企业开始主动改变产品结构。替代原料成为现实选择。Espersen已将部分业务转向狭鳕和太平洋真鳕,并在越南布局加工产能,利用成本和原料优势维持供应。同时,养殖大西洋真鳕被重新放到战略位置,成为稳定高端产品供应的重要来源。欧洲已有企业开始接收养殖真鳕进入加工体系,尝试建立新的原料结构。另一条路径是通过工艺调整提升原料利用效率。“再鲜化”技术正在被更多企业采用,即将冷冻原料解冻后重新进入鲜品分销体系。这类产品在解冻后可获得约12天的货架期,既能延长销售周期,也能缓解鲜鱼供应不足的问题。对于加工厂而言,这种方式可以在不增加捕捞量的情况下扩大可销售产品规模。市场布局也在同步调整。美国市场的不确定性增加,关税政策和贸易环境变化让欧洲加工企业转向更稳定的区域。以Nordic Group为代表的加工商正在把销售重心重新放回欧洲内部市场,缩短供应链,降低外部变量带来的风险。整个白鱼产业正在进入一个新的运行区间。过去依赖大规模捕捞和稳定配额的模式难以维持,企业开始围绕原料替代、养殖补充、加工技术和市场重构进行调整。真鳕价格持续高位并没有带来行业扩张,反而在压缩市场规模,迫使产业链向更精细化和多元化方向转型。在这一轮调整中,谁能稳定获取原料、控制加工成本并维持产品结构,谁就能在收缩的市场中继续获得订单。
新闻图片5996
越南新品种“红蛋荔枝”个大如鸡蛋!每公斤破百元仍遭疯抢
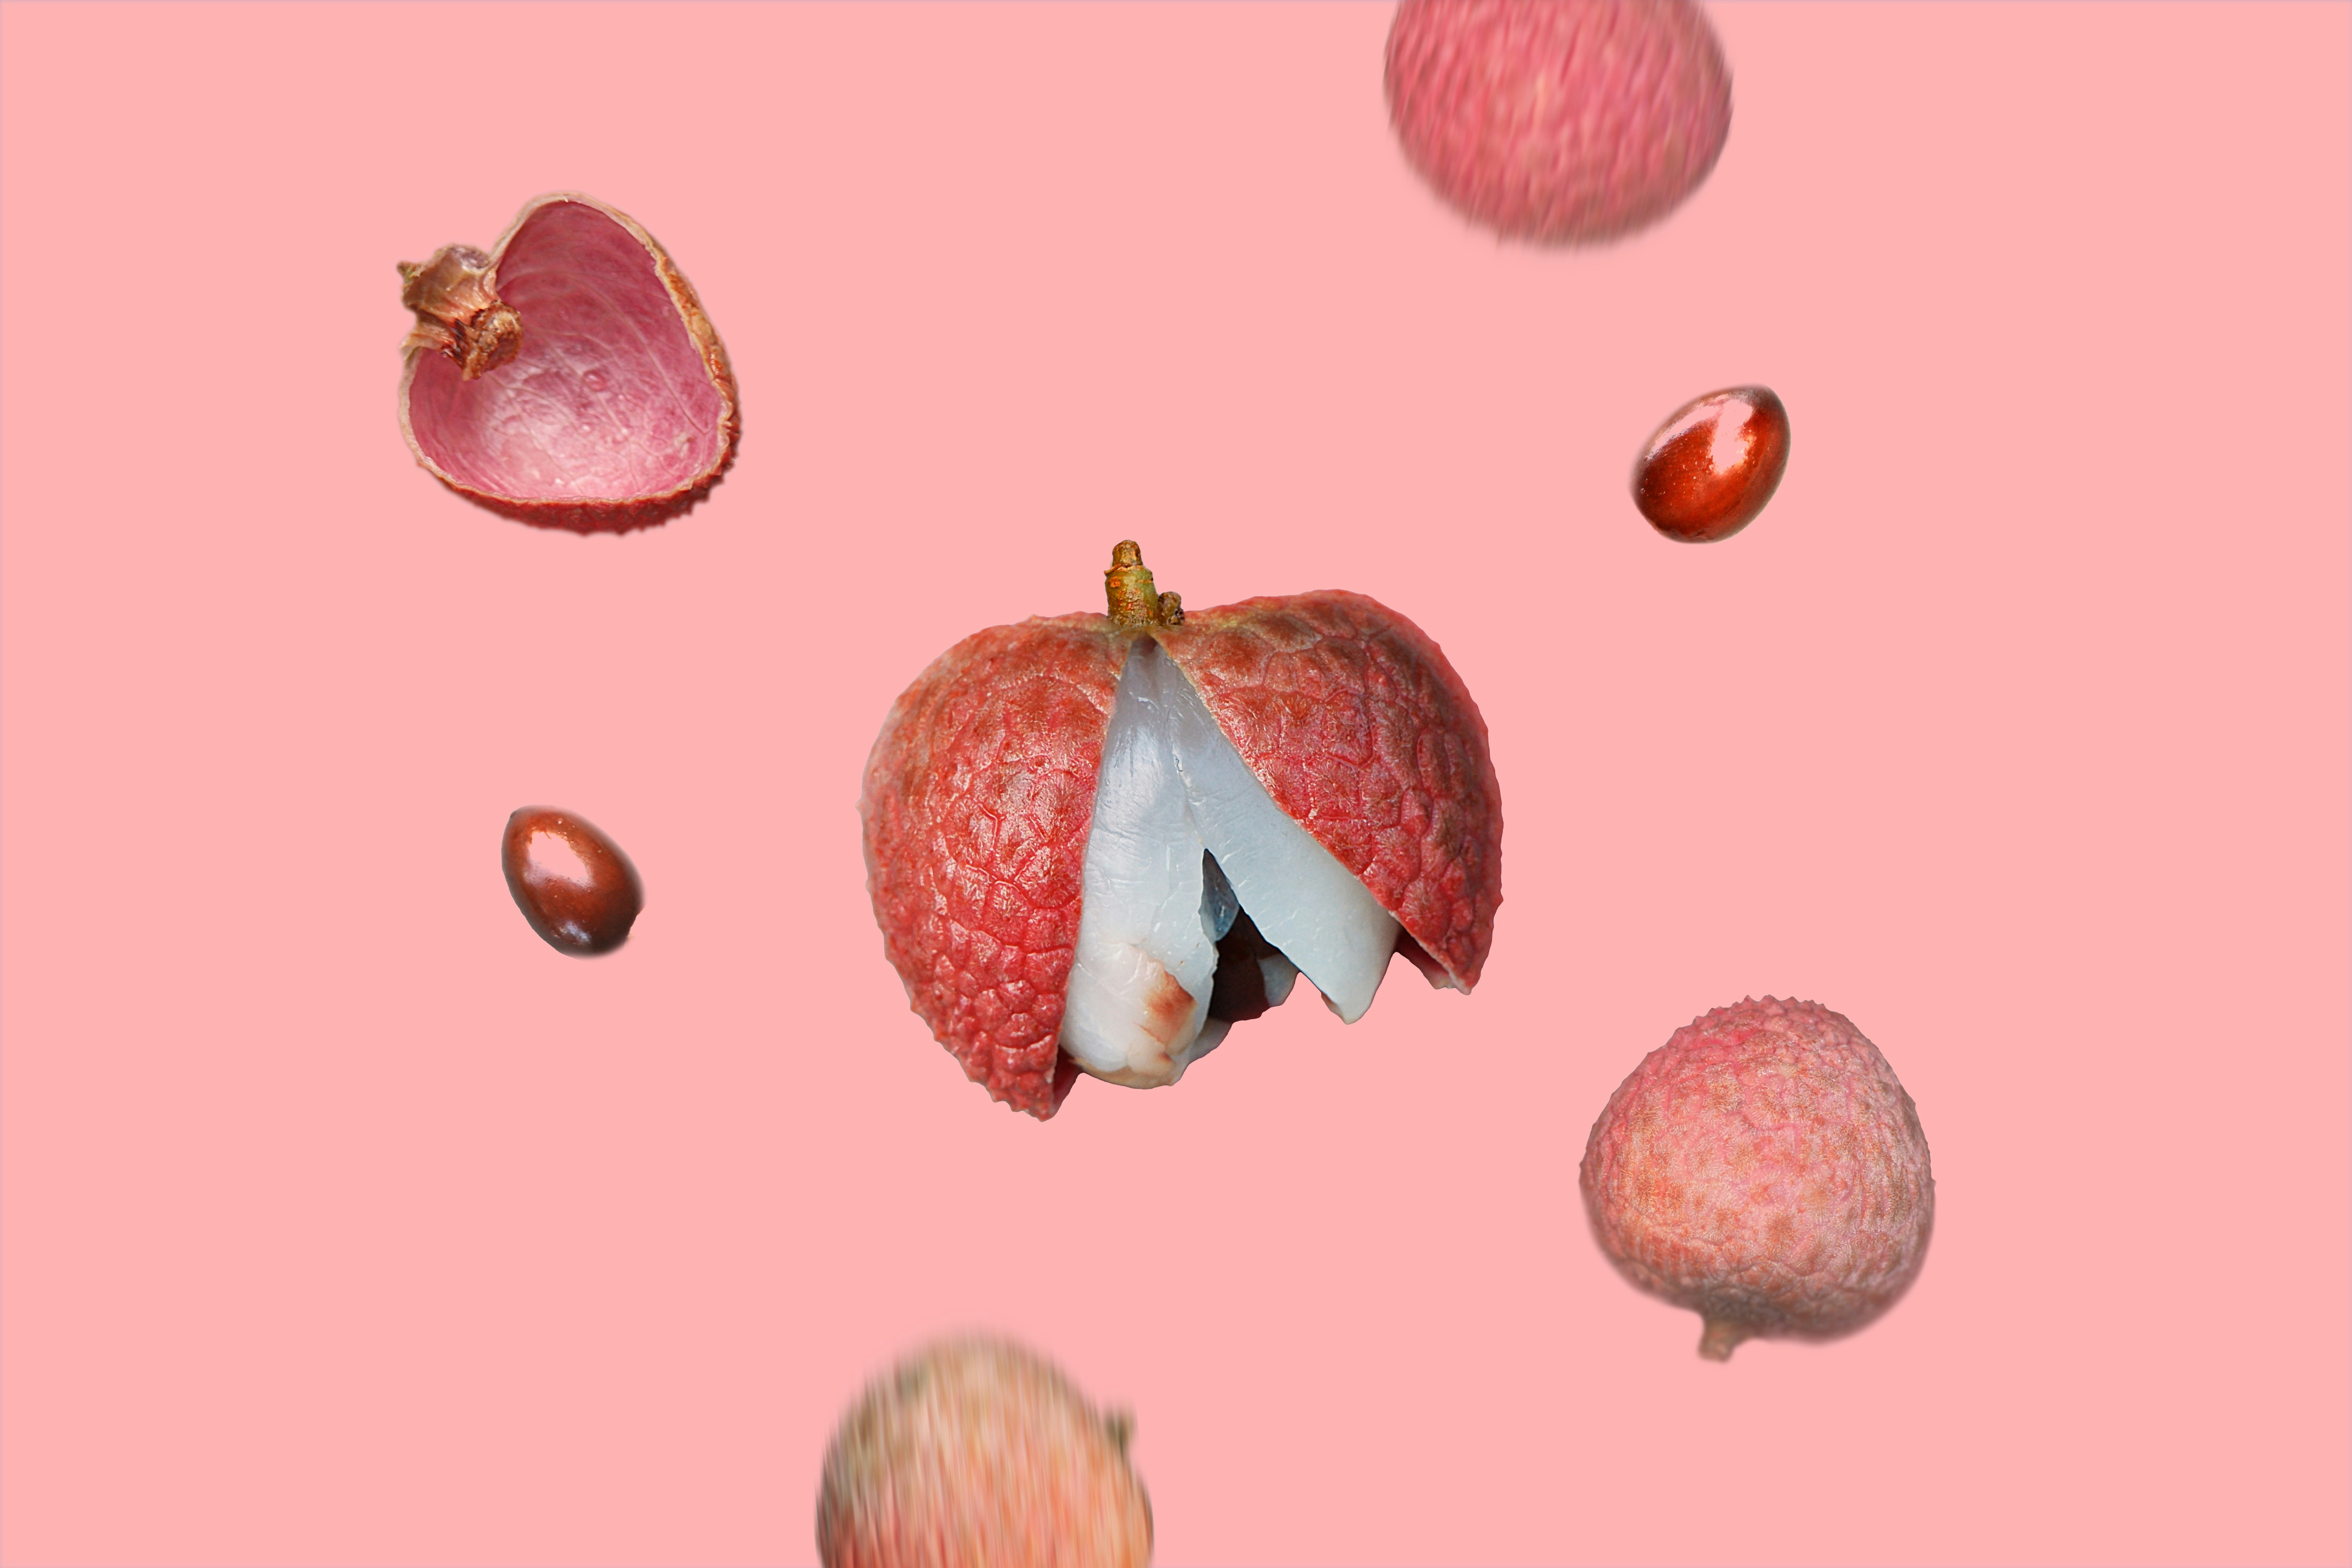
眼下国内荔枝迎来集中上市季,妃子笑、白糖罂等热门品种纷纷登场,抢占鲜果市场。而在隔壁越南,一款新近培育的“红蛋荔枝”格外吸睛,售价高达每公斤40万越南盾(约合人民币110元人民币),引发市场高度关注。据了解,这是一款名为“清河红蛋荔枝”(vải trứng hồng Thanh Hà)的新品种,其最显著的特征是果实硕大、外形饱满圆润,因酷似鸡蛋而得名“红蛋”。该品种属于早熟品系,由本地优质荔枝嫁接改良而成,主要面向对品质有更高要求的高端消费市场。成熟后荔枝果皮呈均匀亮丽的红粉色,果肉厚实,核小肉多,甜度突出,相比传统品种,它的果型更加整齐、外观更加统一,特别适合作为精品果礼进入高端消费渠道。据了解,受今年异常天气影响,越南荔枝产区开花期持续降雨导致挂果率明显下降,“清河红蛋荔枝”的稀缺性推高其价格,每公斤定价高达40万越南盾,是普通早熟荔枝的十倍以上,却仍在上市时被预订一空。相比之下,当地主流的乌红荔枝(vải u hồng)和乌刺荔枝(vải u gai)目前地头收购价约为每公斤2.5万至3.5万越南盾(约合人民币6.4至9.1元)。巨大价差的背后,反映出市场对特色优质品种的认可,也印证了“优质优价”的消费趋势。越南清河地区素有越北“荔枝之都”之称,拥有数千公顷荔枝园,得益于独特的土壤与小气候,这里出产的荔枝风味浓郁、香气鲜明。近年来,越来越多种植户不再盲目追求规模,转而聚焦特色品种与品质提升,瞄准中高端市场。这一转变也与消费升级趋势相符——市场对水果的安全性、外观、可追溯性提出了更高要求。行业分析指出,像“红蛋荔枝”这类高价值品种的培育与推广,不仅能提升产地品牌形象,也在竞争激烈的农产品市场中为种植者开辟了差异化发展的新路径。
新闻图片5998
泰国榴莲对华出口承压:价格连跌5年 越南等竞争对手快速抢占市场!
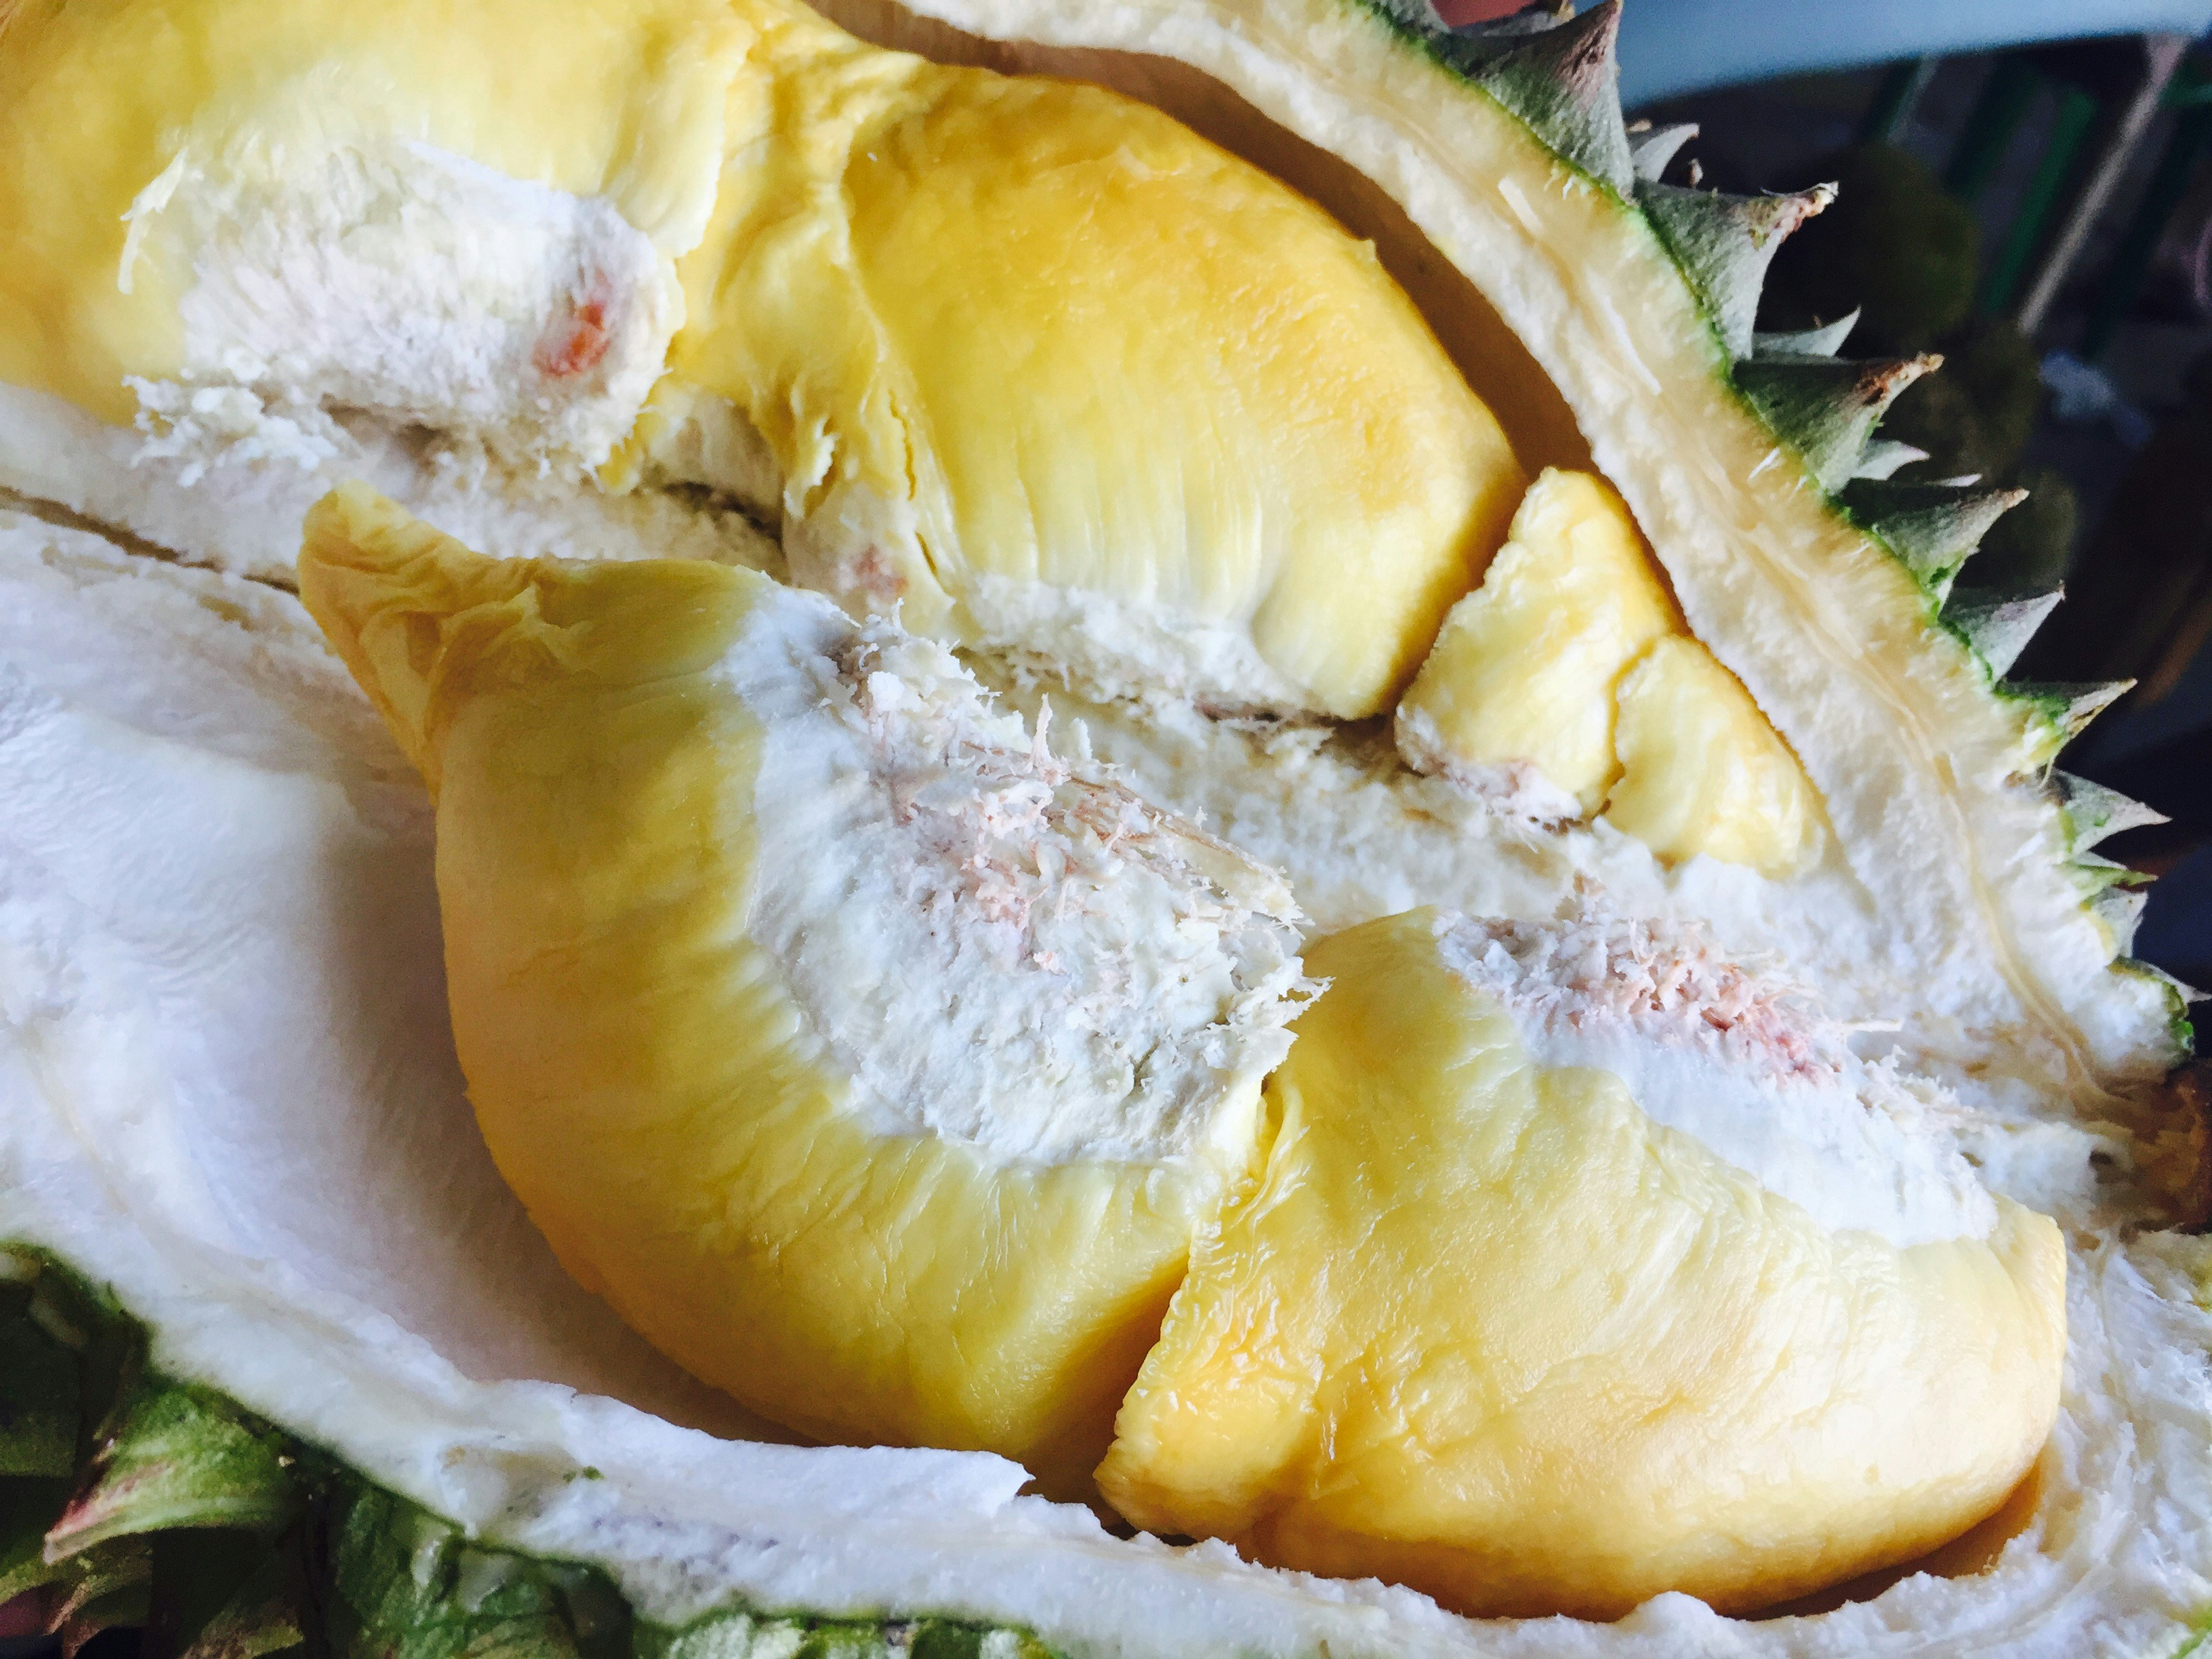
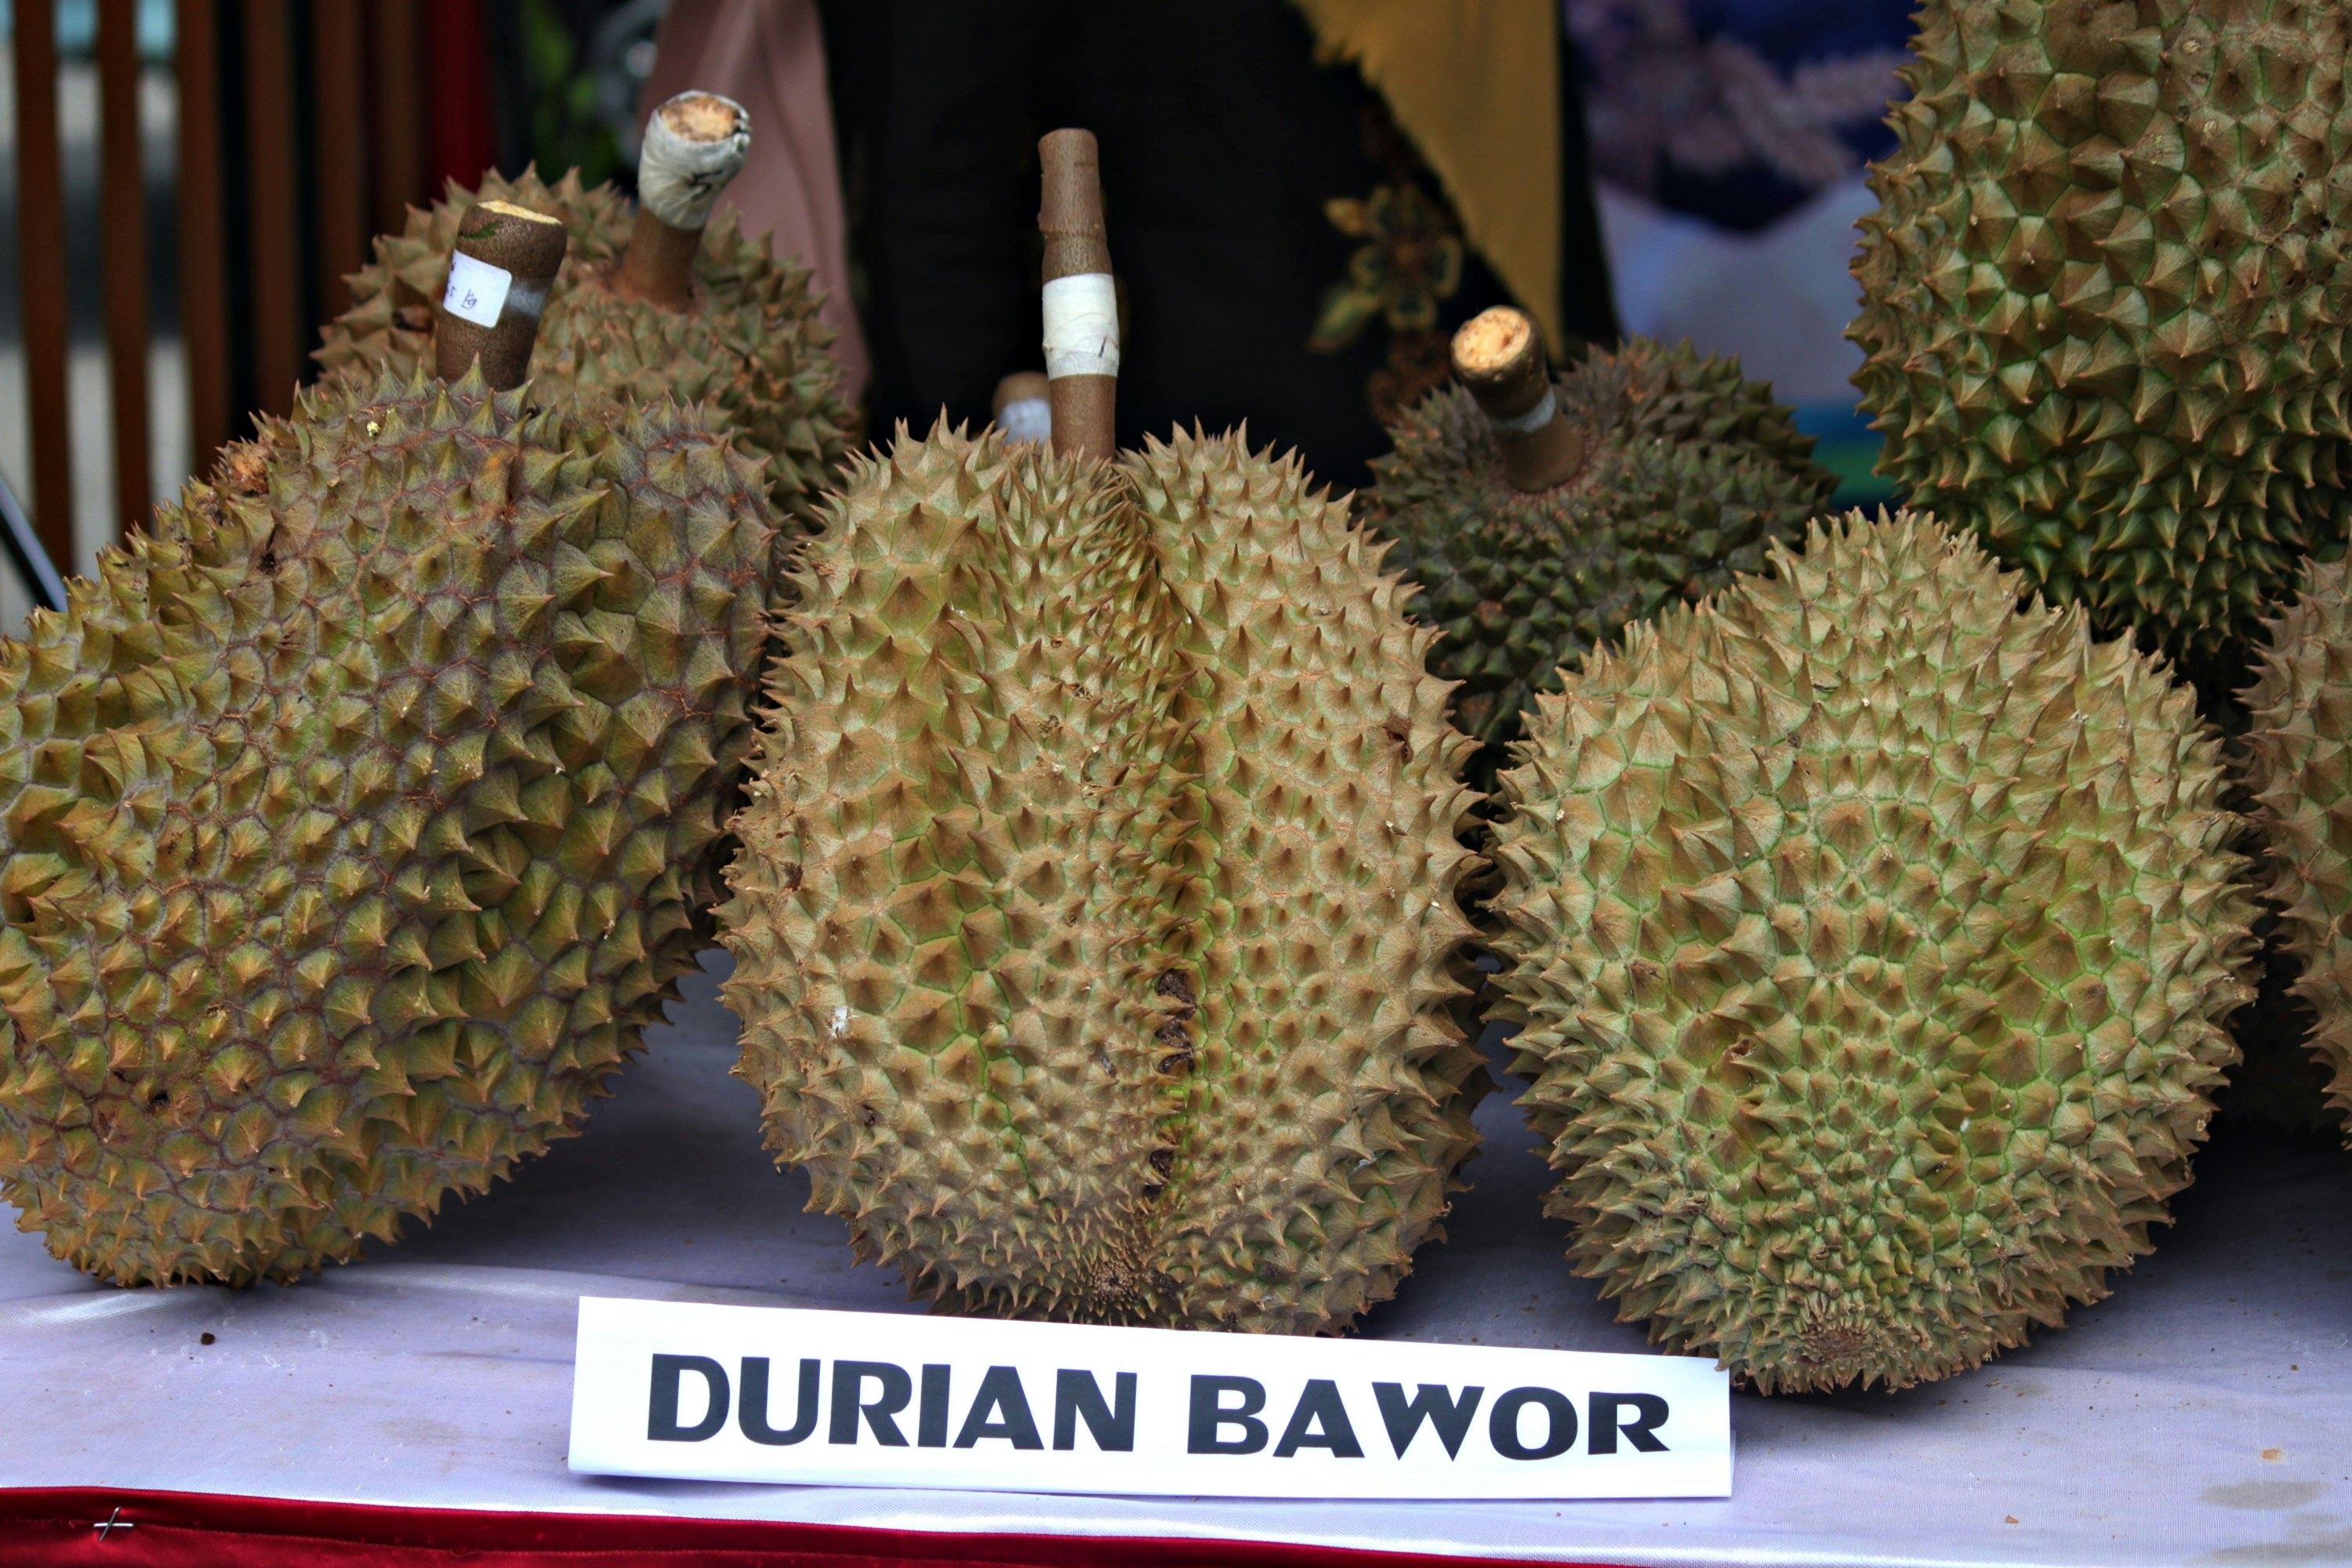
据泰国商业部数据,2026年3月泰国榴莲出口额为27.37亿泰铢,同比增长6.39%,但较2月的47.5亿泰铢明显下降。1月对华出口曾高达66.4亿泰铢,占整体出口90%以上。泰国农业经济办公室指出,榴莲价格下跌和出口压缩主要是由于出口到主要市场(尤其是中国)受到限制,中国更严格的质量控制措施导致分销过程延误。此外,物流成本上升和来自区域竞争对手的竞争也拉低了价格,而种植面积的扩大导致产量增加。随着近几年榴莲市场热度持续走高,泰国越来越多的农民纷纷砍掉原来种植的橡胶、咖啡和其他果树,转而种植榴莲造成,泰国境内榴莲面积不断扩大,预计2026年全国榴莲总种植面积将达到139万莱,增长9.93%。与此同时,越南、马来西亚、老挝、柬埔寨等国家也在加速扩种。2020年至2025年,东南亚榴莲种植面积从约21万公顷增至47.5万公顷,翻了一倍多。价格方面,泰国榴莲已连续5年下滑。2025年均价跌至92.5泰铢/公斤(约20.63元人民币),较2019-2024年平均水平下降16%。2026年预计进一步降至90泰铢/公斤,为近6年最低。3月AB级榴莲报价130泰铢/公斤,低于4月初的180泰铢/公斤。相关部门预计,泰国今年榴莲产量将达到178万吨,同比增长15.71%,这主要得益于有利于榴莲开花结果的气候条件,以及果农良好的果园管理。总体而言,预计榴莲产量将随着种植面积和单位面积单产的增加而增长。自2022年中中国允许越南新鲜榴莲进口以来,越南凭借运输距离短、成本低等优势迅速扩大市场份额,直接挤压泰国榴莲在中国市场的地位。此外,菲律宾、马来西亚、柬埔寨等国也在陆续进入中国市场,未来榴莲出口竞争将更趋激烈,对品质的要求也将进一步提高。
新闻图片6000
智利水果出口商协会:智利樱桃品质下滑系整个产季累积问题
据智利《金融日报》报道,日前,智利水果出口商协会樱桃委员会执行主任克劳迪娅·索莱尔在分析2024-2025产季樱桃出口情况时指出,品质下滑并非源于个别批次的偶发问题,而是“整个产季渐进累积的问题”。该产季智利樱桃出口量创下1.25亿箱历史新高,但价格同比下跌约50%。索莱尔认为,最大的问题在于物流链。数据显示,运往中国从装柜到集装箱返回平均耗时39天,而美国仅需30至33天。索莱尔强调,产地需加强品控,为此正在制定果实硬度、等级、大小和甜度等基本标准。她表示,行业的未来不在数量而在价值,必须维护智利樱桃的国际声誉。樱桃已成为智利最具代表性的出口水果之一。在国际市场需求,特别是中国市场的推动下,智利樱桃出口将显著增长。2025/26季樱桃出口量增长7.2%,达到67万吨。中国堪称其最核心的海外市场。根据公开报道,2018年我国樱桃进口量仅18.63万吨,当时主要依靠空运,运输成本高昂,进一步推高了售价,使其成为名副其实的“贵族水果”。但樱桃价格大跳水成为必然趋势,核心原因在于供给激增与需求分流的双重作用。从供给端来看,南半球樱桃种植规模持续扩大,尤其是智利,2025至2026产季气候条件适宜,产量同比增长近四成,向全球出口1.31亿箱(约65.5万吨),其中九成以上都将销往中国市场,海量货源直接改变了市场供需关系。中国市场庞大的需求也带动了智利樱桃整个行业的发展,种植面积逐步扩大扩大及新果园进入产果期带来的产量提升。但创纪录的出口量也带来负面影响:集中到货导致市场供应过剩,价格急剧下滑。同时行业人士批评称,部分货物品质不稳定,影响了智利樱桃在中国买家心中的形象。
新闻图片6012
泰国榴莲对华出口承压:价格连跌5年 越南等竞争对手快速抢占市场!
据泰国商业部数据,2026年3月泰国榴莲出口额为27.37亿泰铢,同比增长6.39%,但较2月的47.5亿泰铢明显下降。1月对华出口曾高达66.4亿泰铢,占整体出口90%以上。泰国农业经济办公室指出,榴莲价格下跌和出口压缩主要是由于出口到主要市场(尤其是中国)受到限制,中国更严格的质量控制措施导致分销过程延误。此外,物流成本上升和来自区域竞争对手的竞争也拉低了价格,而种植面积的扩大导致产量增加。随着近几年榴莲市场热度持续走高,泰国越来越多的农民纷纷砍掉原来种植的橡胶、咖啡和其他果树,转而种植榴莲造成,泰国境内榴莲面积不断扩大,预计2026年全国榴莲总种植面积将达到139万莱,增长9.93%。与此同时,越南、马来西亚、老挝、柬埔寨等国家也在加速扩种。2020年至2025年,东南亚榴莲种植面积从约21万公顷增至47.5万公顷,翻了一倍多。价格方面,泰国榴莲已连续5年下滑。2025年均价跌至92.5泰铢/公斤(约20.63元人民币),较2019-2024年平均水平下降16%。2026年预计进一步降至90泰铢/公斤,为近6年最低。3月AB级榴莲报价130泰铢/公斤,低于4月初的180泰铢/公斤。相关部门预计,泰国今年榴莲产量将达到178万吨,同比增长15.71%,这主要得益于有利于榴莲开花结果的气候条件,以及果农良好的果园管理。总体而言,预计榴莲产量将随着种植面积和单位面积单产的增加而增长。自2022年中中国允许越南新鲜榴莲进口以来,越南凭借运输距离短、成本低等优势迅速扩大市场份额,直接挤压泰国榴莲在中国市场的地位。此外,菲律宾、马来西亚、柬埔寨等国也在陆续进入中国市场,未来榴莲出口竞争将更趋激烈,对品质的要求也将进一步提高。