美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
阿联酋迪拉姆兑人民币(AEDCNY) 1.8198
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5647
巴西雷亚尔兑人民币(BRLCNY) 1.3435
加拿大元兑人民币(CADCNY) 4.7664
瑞士法郎兑人民币(CHFCNY) 8.0841
智利比索兑人民币(CLPCNY) 0.0067
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
捷克克朗兑人民币(CZKCNY) 0.3075
丹麦克朗兑人民币(DKKCNY) 1.0014
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0703
日元兑人民币(JPYCNY) 0.0424
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0147
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8273
墨西哥比索兑人民币(MXNCNY) 0.3578
马来西亚林吉特兑人民币(MYRCNY) 1.6404
挪威克朗兑人民币(NOKCNY) 0.7164
新西兰元兑人民币(NZDCNY) 3.7893
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9429
菲律宾比索兑人民币(PHPCNY) 0.1047
瑞典克朗兑人民币(SEKCNY) 0.6716
新加坡元兑人民币(SGDCNY) 5.2219
泰铢兑人民币(THBCNY) 0.198
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
土耳其里拉兑人民币(TRYCNY) 0.1346
新台币兑人民币(TWDCNY) 0.2048
乌拉圭比索兑人民币(UYUCNY) 0.1667
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4028
新闻图片5687
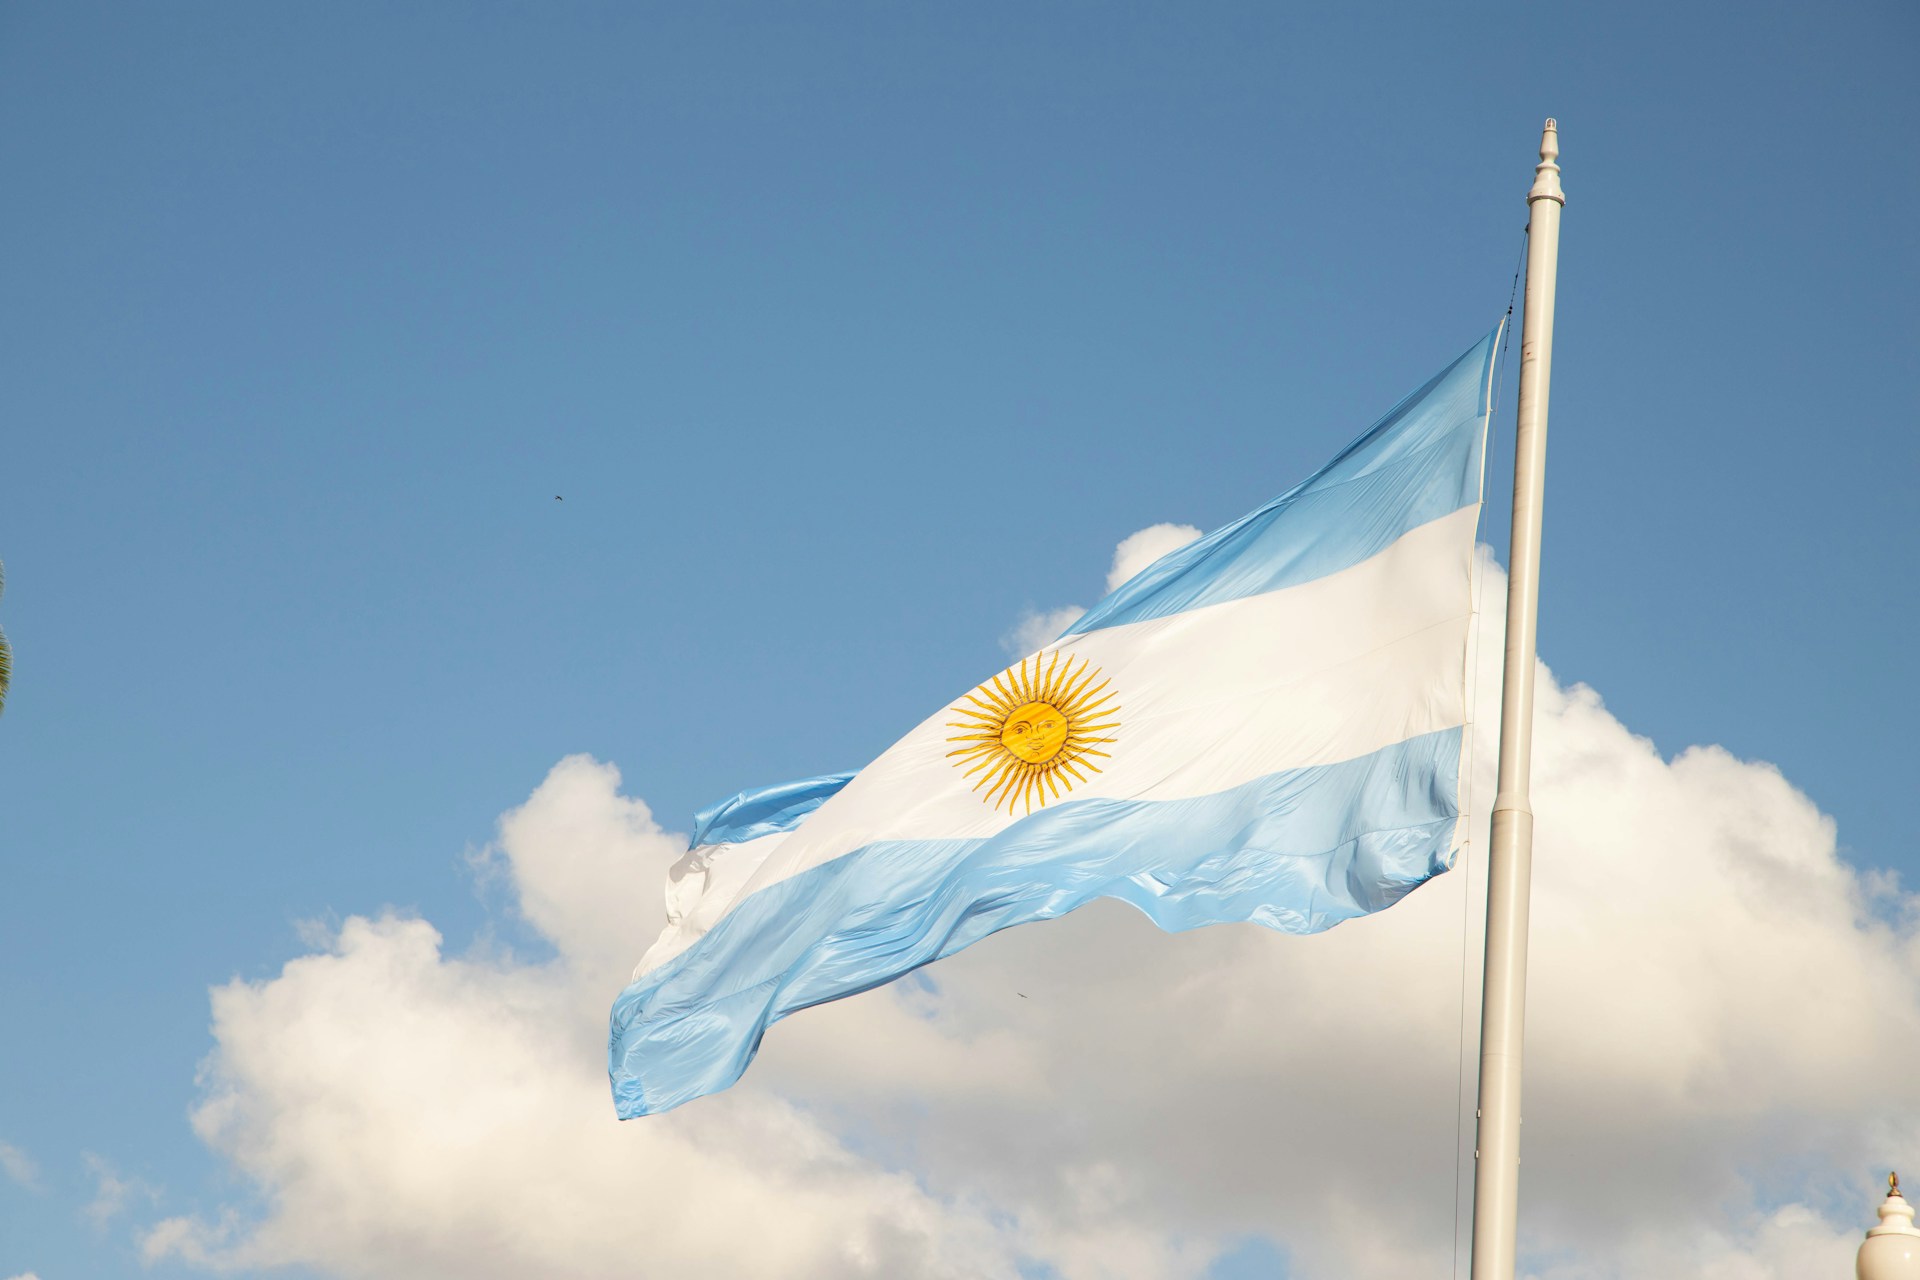
阿根廷开放44°S以北鱿鱼渔场 单船日产32吨
阿根廷滑鱿鱼(Illex argentinus)渔季进入新阶段。主管部门确认开放南纬44度以北海域,标志着本季捕捞范围扩大,船队开始向北调整作业布局。本次开放基于连续数周的资源调查结果。阿根廷国家渔业管理部门在分析延伸调查数据后,确认该海域资源生物学指标符合开发条件,并通过正式文件启动北部渔场捕捞。相关决定由国家渔业协调与政策局签署发布,明确2026年北部作业正式开启。渔季初期一度较为谨慎。早期调查显示,渔获中未成熟个体占比较高,小规格资源集中,资源结构偏幼龄,影响捕捞判断。管理部门在此背景下延长监测时间,没有急于开放北部海域。近期资源状况出现明显变化。参与调查的钓船反馈,渔获规格逐步提升,平均体重增加,S、M、L规格分布趋于均衡。更关键的是,小规格个体比例下降,资源结构接近可正常开发状态。调查过程中,这一变化被持续跟踪。多艘参与作业的船只记录到类似情况,捕捞数据和现场观察结果保持一致。资源由“以小为主”转向“规格多样”,成为推动政策调整的核心依据。在试捕阶段,北部海域已经出现实际产量。一艘参与作业的钓船反馈,单日捕捞量达到32吨,涵盖S、M、L不同规格。这一水平在当前阶段具备较强参考价值,显示资源密度和可捕性均有改善。此前市场一度传出将延长调查时间的消息。最终官方未选择继续观望,而是直接开放作业,说明监测结果已达到决策标准。整个调查阶段由钓船配合科学观察员完成,不仅确认资源分布,还持续跟踪生长状态和群体结构。北部海域开放后,科学观察员制度仍将维持。相关安排纳入头足类渔业监测计划,确保对资源变化、捕捞强度及渔获结构进行持续记录,为后续管理提供依据。南部渔场仍在运作。当前船队部分作业点位于南纬44度以南,捕捞表现符合季节特征。近期反馈显示,在马尔维纳斯群岛以东约185海里海域,鱿鱼资源保持一定密度,同时该区域外海聚集了较多外国船队,竞争较为明显。随着北部渔场开启,船队开始重新分布。部分作业力量向新海域转移,捕捞重心逐步北移。该区域距离马德普拉塔港更近,航程缩短,有利于提升作业效率,同时带动港口卸货、冷链及加工环节的活跃度。当前阶段,阿根廷鱿鱼资源整体表现稳定,渔场范围扩大,渔获结构改善。船队在南北两个区域同时作业,产量支撑能力增强,市场供应维持在较高水平。
新闻图片5688
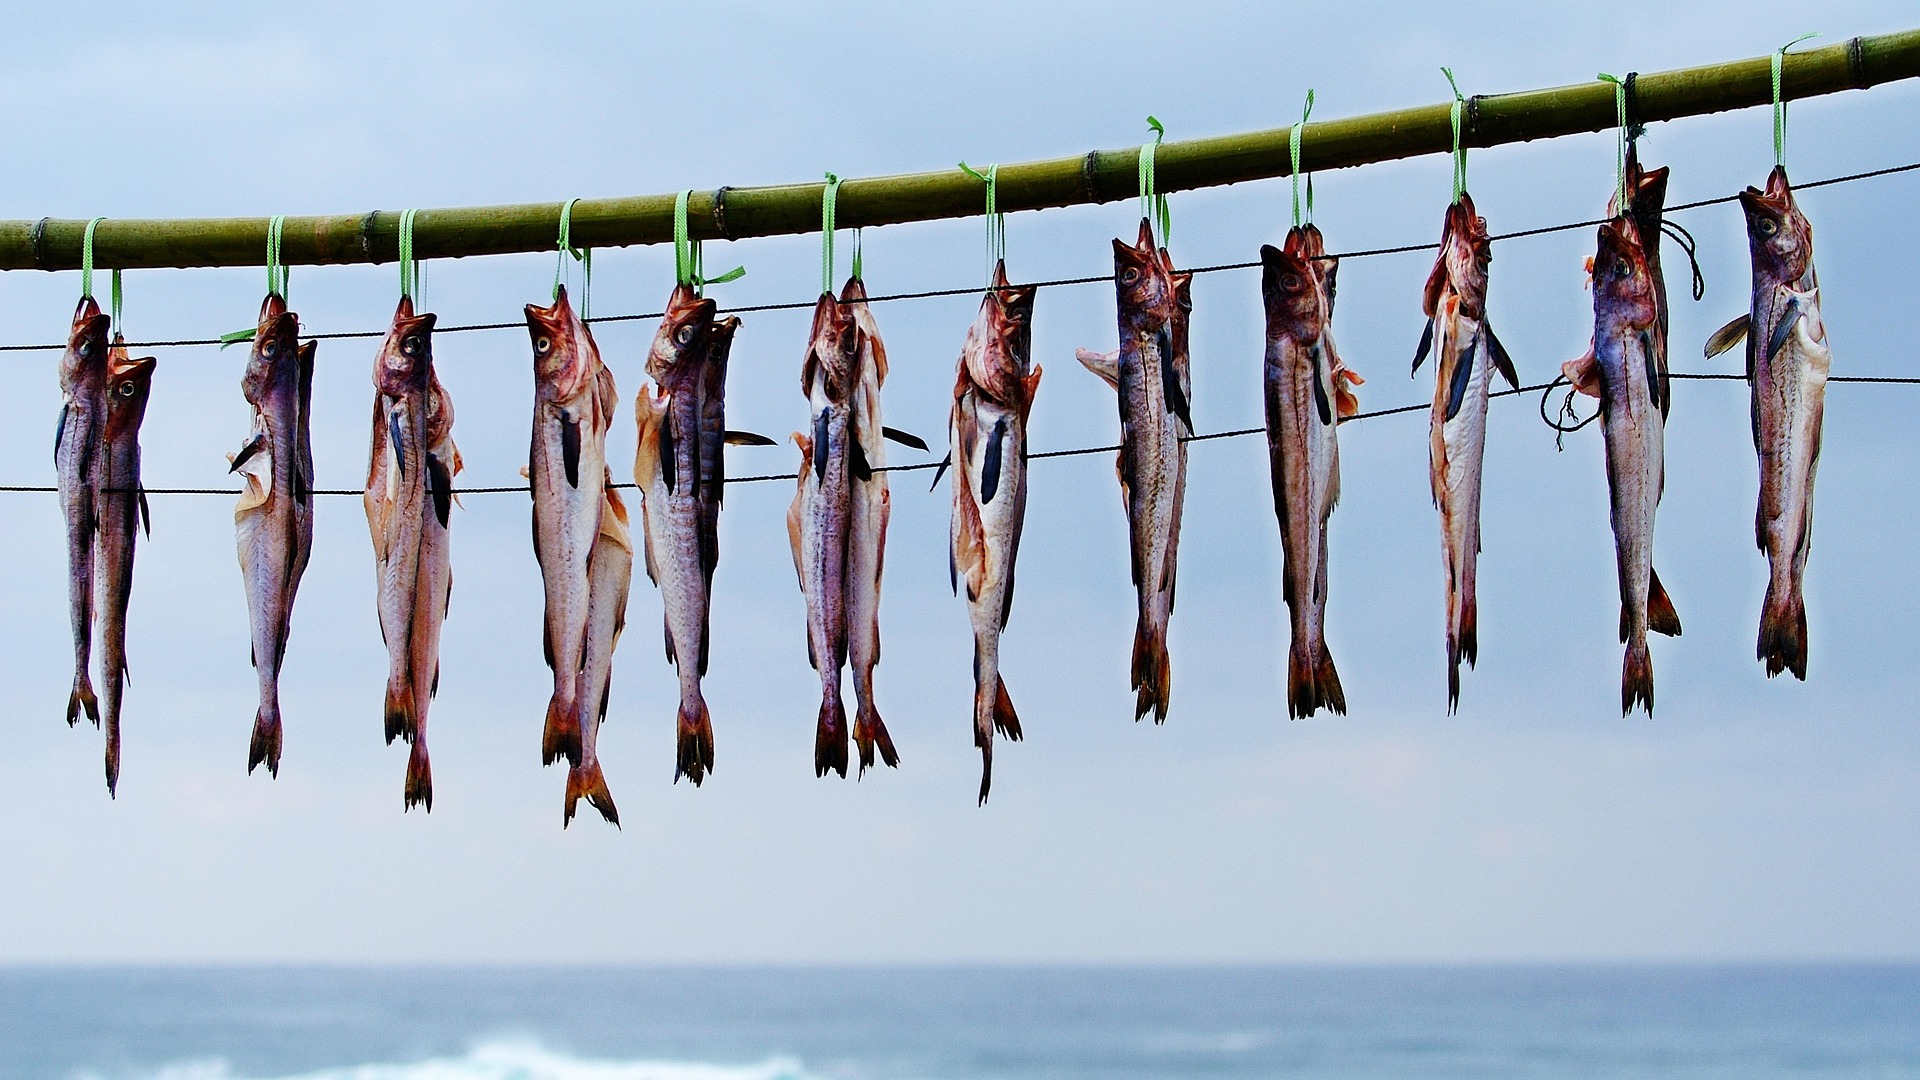
狭鳕捕捞季即将结束 鄂海产量逼近百万吨 鳕鱼与鲱鱼同步增长
俄罗斯远东年度核心渔季进入收官阶段。最新监测数据显示,截至2026年4月5日,鄂霍次克海及周边海域狭鳕捕捞量已超过94.3万吨,距离百万吨关口仅一步之遥,本季产量基础已基本确立。狭鳕仍是本轮渔季的绝对核心品种。其中,鄂霍次克海贡献69.36万吨,占整体捕捞量的七成以上。该海域资源集中度高、作业规模大,是俄罗斯远东狭鳕供应的关键来源。鲱鱼产量延续增长态势。太平洋鲱鱼累计捕捞约17.1万吨,同比增长7%。北鄂霍次克子区为主产区,贡献15.95万吨,占比接近九成。该品种在远东市场及出口端均具备稳定需求基础。鳕鱼表现相对平稳。远东海域累计捕捞接近4.1万吨,同比增长1.5%。其中,东堪察加海域为主要增长区域,产量达1.26万吨;鄂霍次克海约1.05万吨。整体来看,鳕鱼供应维持温和增量。作业规模保持在较高水平。当前约有65艘大中型捕捞船参与狭鳕季作业,同时配套24艘运输船进行海上转运,30名监管人员负责转运环节监控,保障生产秩序和合规性。港口与冷链环节承压运行。滨海边疆区冷库利用率约37%,库存规模约4.67万吨;另有26艘运输船正驶向港口,船载渔产品约3.54万吨,短期内到港量仍将维持高位。鄂霍次克海“A季”通常从1月持续至4月,是全年狭鳕捕捞最关键阶段。该时段海况复杂,冰情与气候条件对作业影响较大。随着4月临近尾声,本季主体捕捞任务已进入最后阶段,后续供应将逐步转入加工与流通环节。
新闻图片5678
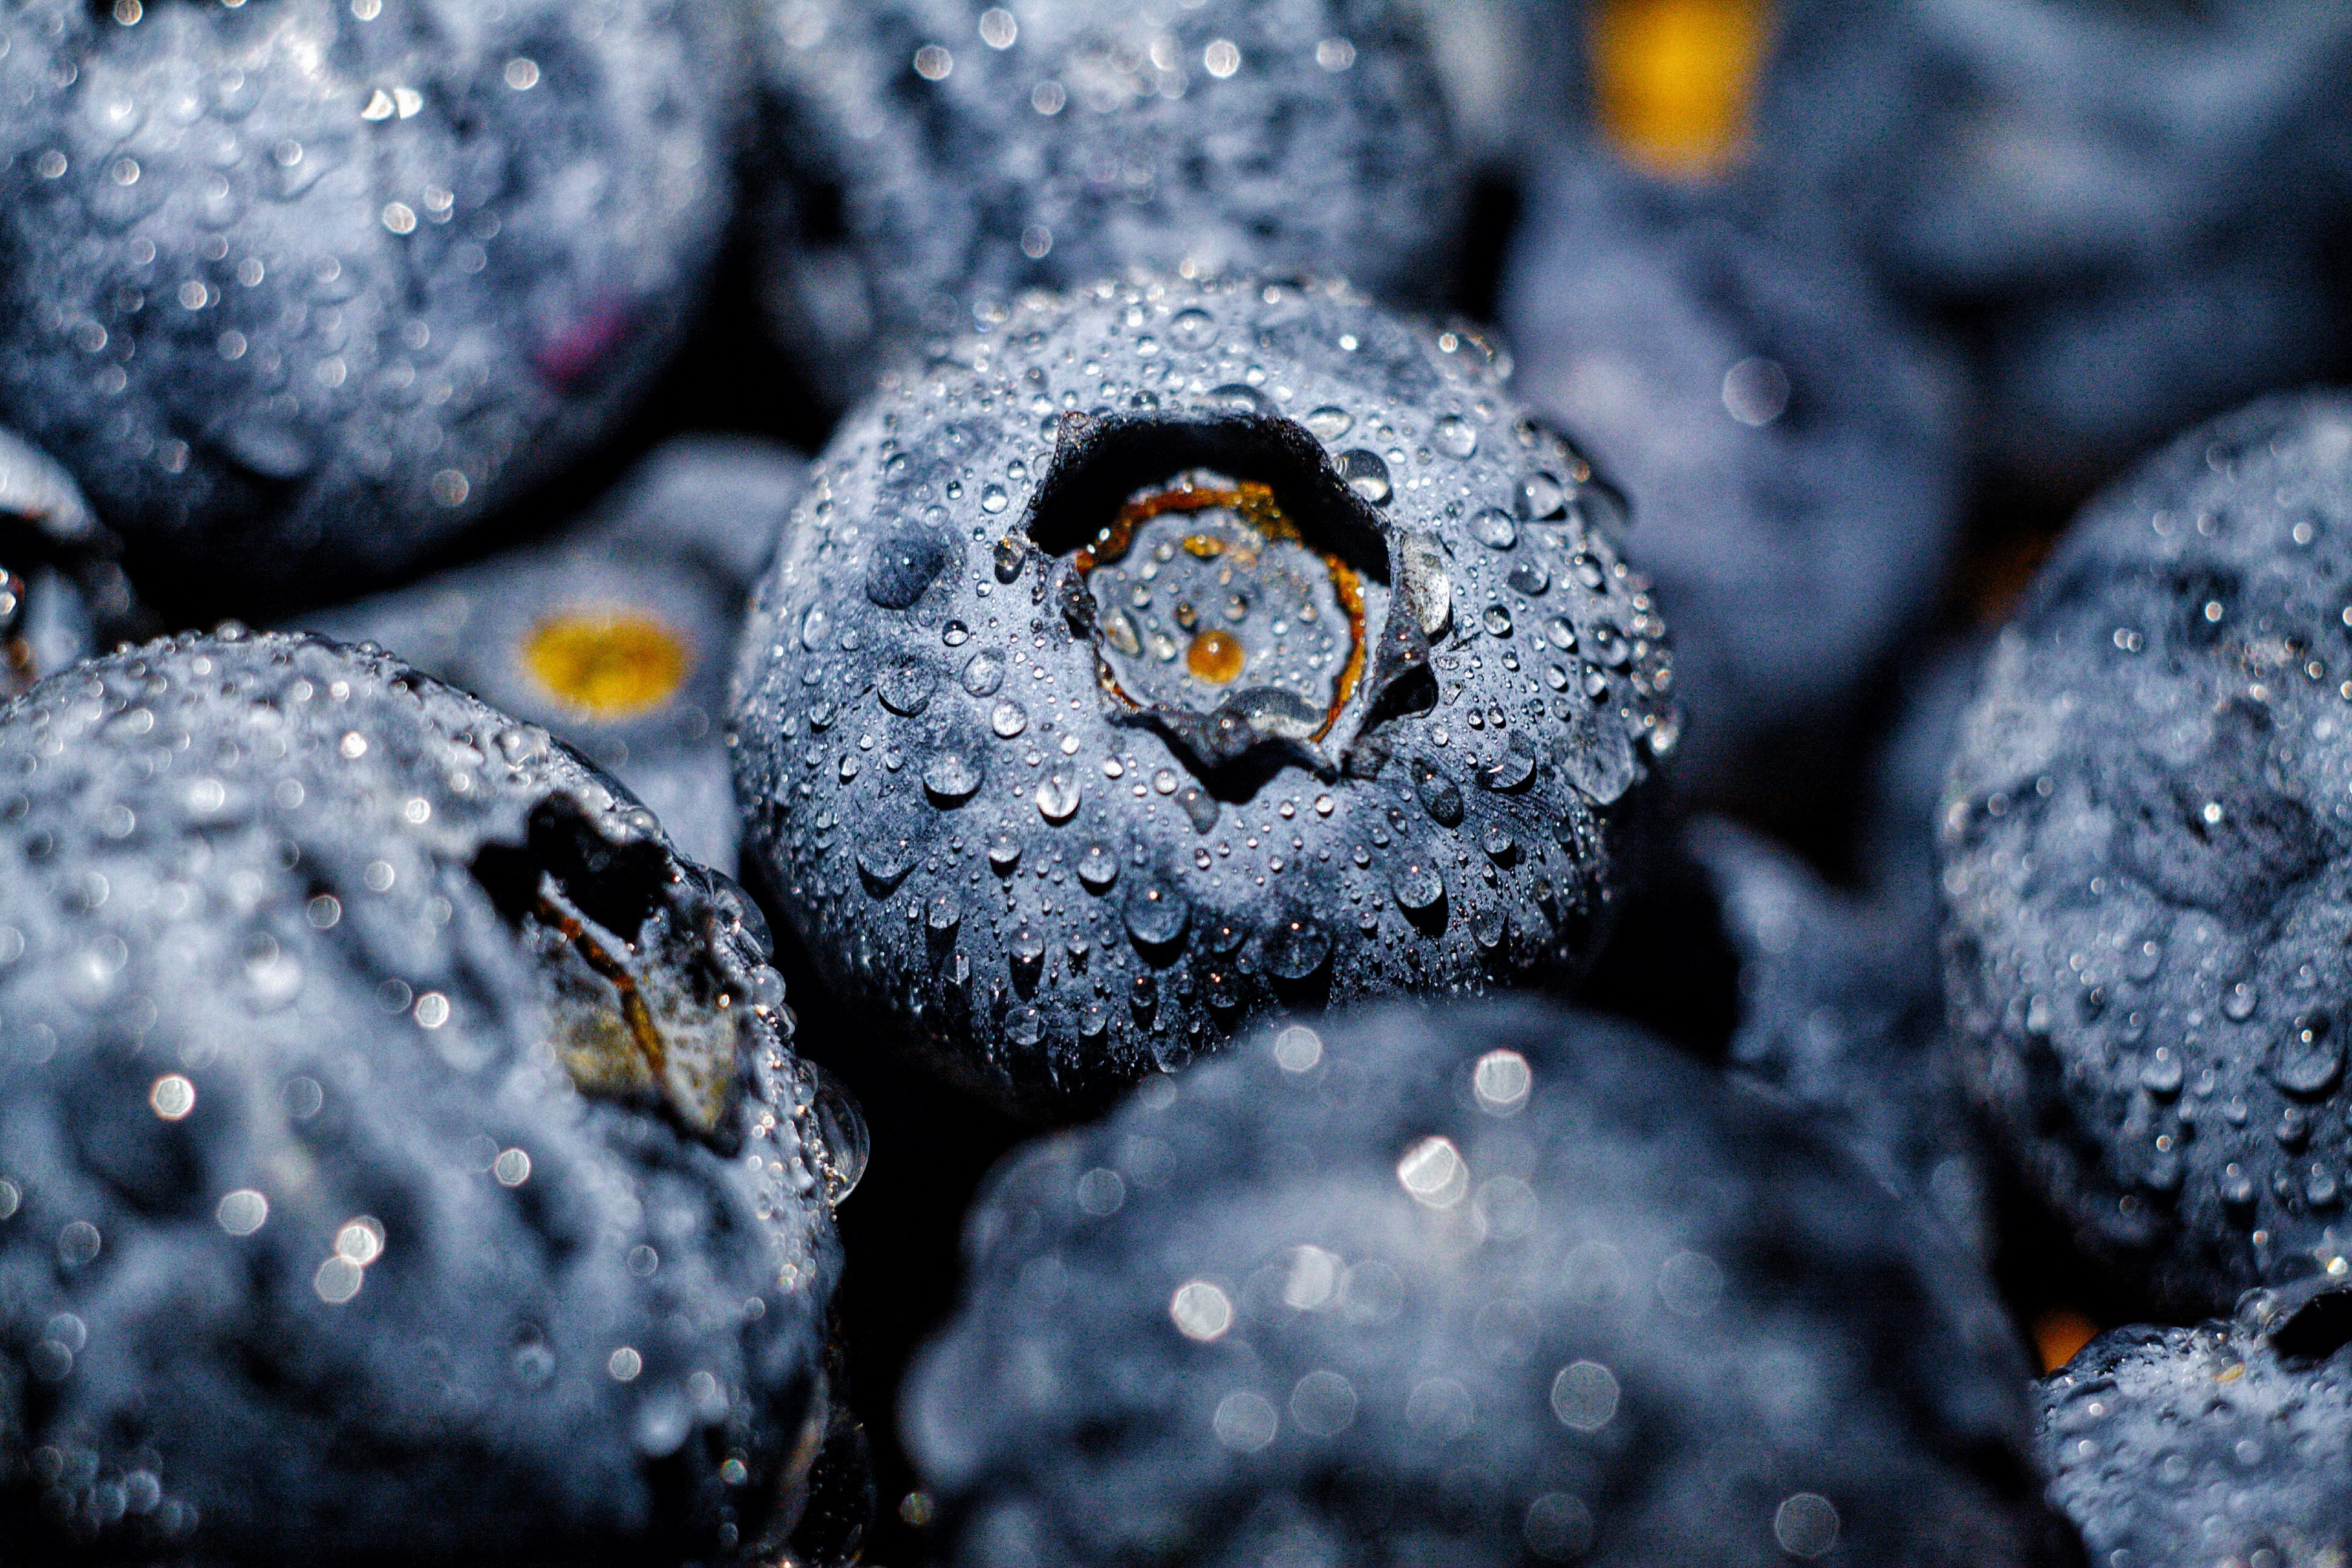
秘鲁蓝种植面积突破2.67万公顷 出口认证面积提升8.7%
据秘鲁农业媒体 Agraria 报道,秘鲁蓝莓生产者与出口商协会(Proarándanos)发布的数据显示,2025/26季,秘鲁蓝莓种植面积达到26786公顷,巩固了该品项近年来持续增长的态势。目前秘鲁共有九个地区种植蓝莓,其中拉利伯塔德大区(La Libertad)以11480公顷的种植面积位居首位,占总面积的42.85%。紧随其后的是兰巴耶克大区(Lambayeque,7112公顷,占比26.55%)、伊卡大区(Ica,3643公顷,占比13.60%)、利马大区(Lima,1671公顷,占比6.24%)、安卡什大区(Áncash,1472公顷,占比5.50%)以及皮乌拉大区(Piura,1226公顷,占比4.58%)。该协会指出,莫克瓜(Moquegua,124公顷)、阿雷基帕(Arequipa,37公顷)和卡哈马卡(Cajamarca,22公顷)等新兴产区的出现,反映了蓝莓作物向新生产区域推进的进程。传统品种正逐渐让位给新兴品种。Proarándanos 详细说明,在2025/26季,共有23344公顷蓝莓通过了秘鲁国家农业卫生局(Senasa)的出口认证,较上一季(2024/25)的21477公顷增长了8.69%。协会补充称,传统品种已退居次要地位,新一代品种正在崛起,特别是 Ventura、Sekoya Pop、Eureka 和 Mágica 等品种的表现尤为突出,目前在总认证面积中占据了更高份额。与此同时,其他品种面积的增加表明了受创新、市场适应性及更专业化生产策略驱动,品种多样化程度正在进一步提升。协会还详细披露了本产季(2025/26)认证的五大主要品种:Ventura 以21%的种植面积占比位居第一,随后是占比17%的 Sekoya Pop、11%的 Biloxi、10%的 Mágica 以及6%的 Rocío。包括 Emerald、Atlas Blue、Eureka、Magnífica、Scintulla 等在内的其他品种则占据了总认证面积的35%。
新闻图片5681
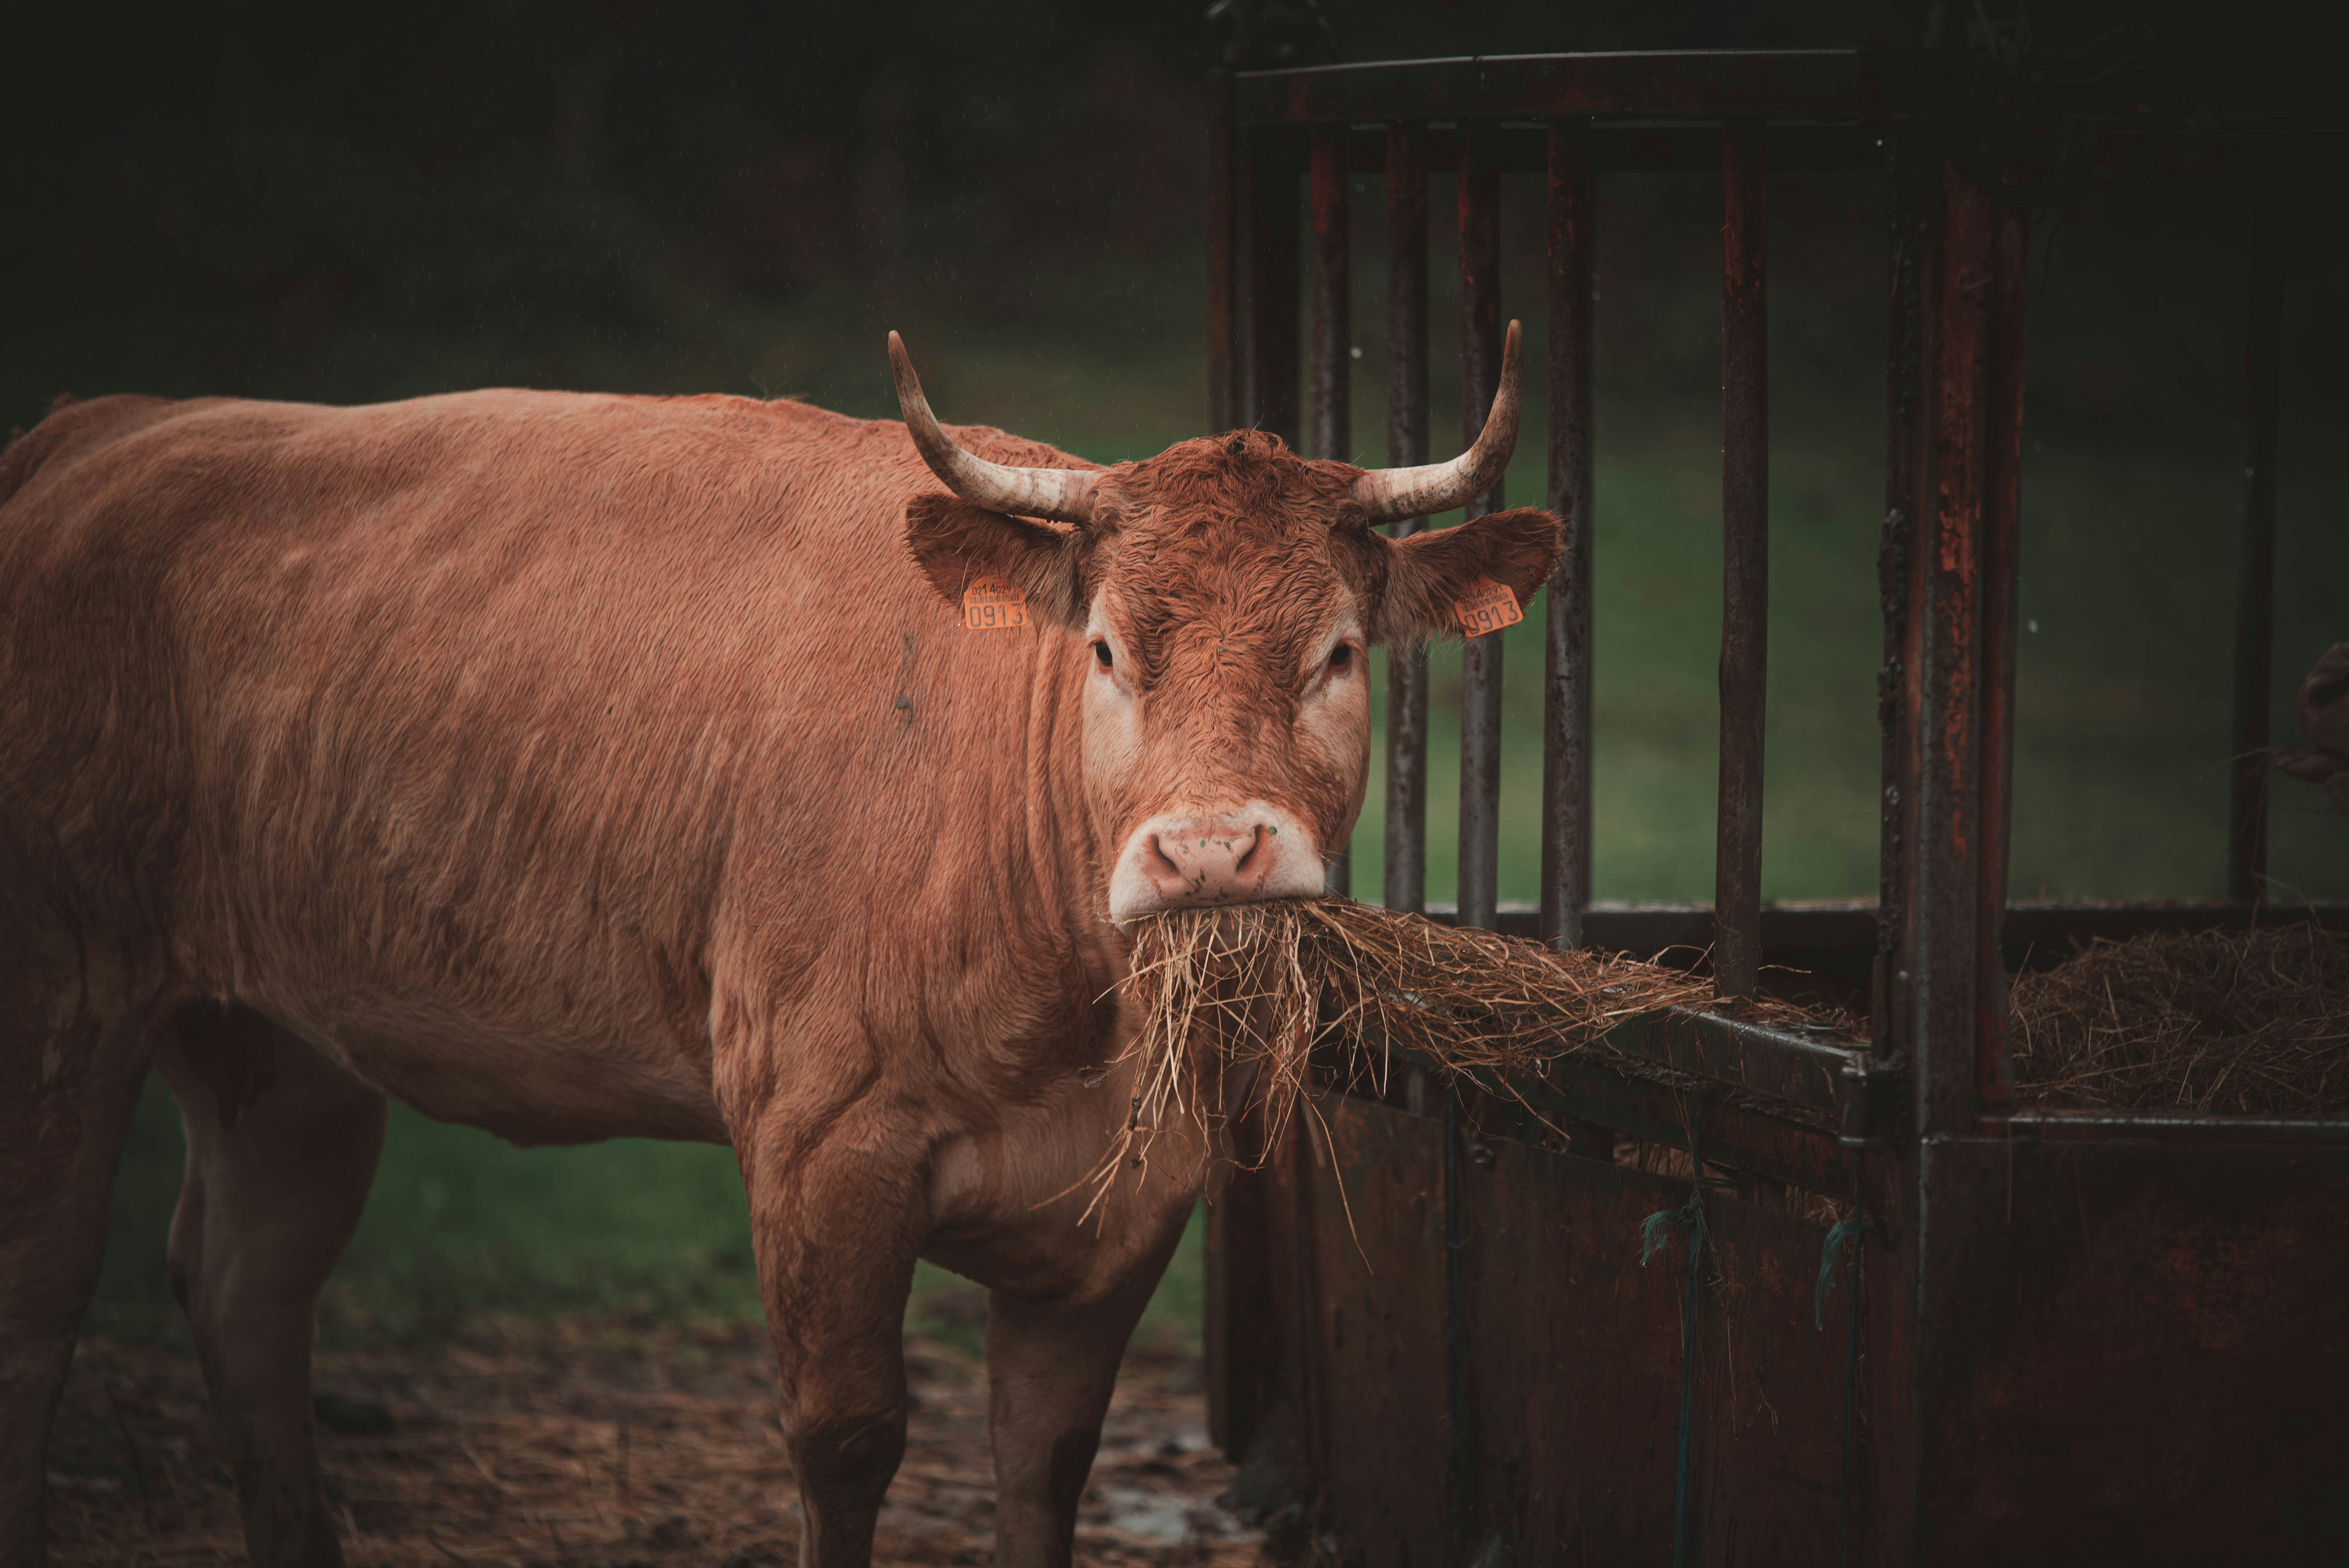
2082厂暂停输华 Senasa大量兽医被离职引发质疑 中国审计在即 行业施压要求加强管控
检出禁用抗生素,阿根廷2028厂对华出口被暂停;超500名兽医离职,管控能力每况愈下中国海关近期拒绝接收布宜诺斯艾利斯牛肉加工厂Arrebeef (阿根廷2028厂)的一批货物,暴露出由该国放松管制部长费德里科·施图尔岑内格推动的国家农业食品质量卫生局(Senasa)管控能力持续恶化的现状。该政府机构已有超过500名兽医和农业工程人员离职。海关总署在一箱带骨牛肉中检出氯霉素残留后,暂停了 Arrebeef 的对华出口资格。氯霉素是一种禁止用于供人食用动物的抗生素。据行业消息人士透露,此次检出仅限于一个托盘。这并非孤例。此前,乌克兰因残留超标叫停阿根廷葵花籽油进口;去年8月,智利也曾暂停进口阿根廷禽肉。中国审计在即,行业施压要求加强管控下周,中国和智利卫生部门将派员赴阿根廷,对相关规程进行审计。在此背景下,阿根廷油料工业商会(CIARA)和牛肉出口商联盟(ABC)等出口组织正施压要求强化管控——Senasa 的认证是维系出口市场的关键。针对 Arrebeef 事件,Senasa 坚称可能为“假阳性”,并表示正努力澄清。然而,牛肉产业链消息人士警告,该事件折射出 Senasa 在牛肉加工业全过程管控中出现了“方向性转变”。业界指责施图尔岑内格的“电锯”政策包括冻结工资、削减差旅、实验室物资短缺,以及减少对肉厂和农村场所的监管频次——而这些场所正是屠宰前检验动物健康状况的关键环节。施图尔岑内格与兽医人员流失一位与农业食品卫生领域有联系的专家表示:“施图尔岑内格搬起石头砸自己的脚,他以为削减 Senasa 预算是好事,但这会给出口业务带来恶果。”据该消息人士称,预算压缩和工资缩水(兽医月薪约150万比索,主管约200万比索)已促使大量专业人才流向私营部门,薪资“翻了三倍”,其中不少人去了他们原本负责监管的肉厂。“Senasa 是卫生警察。一旦它能力丧失,整个体系都会遭殃。”接近 Arrebeef 的消息人士称,中国自3月18日后暂停了该厂发货,但会接收已发出的货物。与此同时,乌拉圭的 San Jacinto、新西兰的 Greenlea Premier Meats、西班牙的 Friselva 以及美国的 New Mexico's Best 等企业的货物得以放行。
新闻图片5683
巴西业内对华销售管理协议已“破裂”小厂率先抢跑引发对华牛肉供应量的增加
南美及巴西本国从业者表示,上周巴西对华牛肉供应压力有所加大,但价格尚未受到显著影响。一位接受《畜牧监测》咨询的经纪商指出,中国市场价格运行平稳或“略有”下跌,另一位则表示价格未见变化。知名南美贸易商——Ideal Trading 董事法乌斯托·布里根蒂表示,上周巴西牛肉加工厂之间管理对华发货量的“协议已经破裂”。“小厂率先打破沉默,大厂随后跟进加速,如今大家已经处于第五层(竞争激烈)。”一位巴西本国经纪商也认同布里根蒂关于巴西增加报价以确保配额内出口的判断。布里根蒂认为,当巴西用完配额后,中国当局将提高可享受免55%附加关税的进口额度。据估计,截至第一季度末,巴西对华110.6万吨配额的使用率已达45%左右。中国商务部报告称,截至3月25日,澳大利亚已用尽其配额的50%。3月澳大利亚对华牛肉出口量低于预期受美国和中国的持续强劲需求推动,澳大利亚3月牛肉出口量达到历史第二高的月度水平。上月对所有出口目的地的总出口量为149,973吨,略低于此前略高于15万吨的月度纪录。自2月下旬以来,全国周屠宰量持续高位,包括自2019-20年干旱清栏期以来最高的几周产量,为这一结果提供了支撑。3月谷饲牛肉出口量创下历史月度新高,达到45,982吨,略高于去年12月的水平。今年第一季度累计出口量达到365,199吨。这轻松创下了一季度出口量的历史新高,比去年同期的原纪录高出惊人的17%。尽管昆士兰州因洪水和潮湿天气导致部分加工中断(尤其是在2月份),这一成绩仍然达成。两个关键出口市场——美国和中国——推动了接近纪录的3月出口成绩,其他一些市场也有良好增长。上月澳大利亚对华出口量为32,907吨,低于一些观察人士预测的在澳大利亚用尽2026年20.5万吨配额前会出现疯狂抢运的预期水平。尽管这一数字仍是有记录以来第三高的月度出口量,但关于出口量会突破4万吨的预测显然偏离了目标。一些贸易观察人士认为,本月发货量可能会更多体现这一趋势。根据澳大利亚农业、渔业和林业部的记录,今年第一季度对华累计出口达到76,562吨,占澳大利亚2026年配额的37%,与作为贸易准入依据的中国海关同期进口统计数据有较大偏差。
新闻图片5673
跌!猪价创10年新低!行业迎史上最难猪周期!何时走出这轮猪周期?
“现在卖一头猪亏损近500元。”有着二十余年养猪经验的山东养殖户老王说。老王给记者算了一笔账:生猪出栏体重按240斤计算,一头猪全程共需饲料864斤。当前配合饲料价格为1.55元/斤,仅饲料成本就需1339元。老王采用自繁自养模式,每头商品猪还需分摊老母猪的饲料与保健费用约200元,再加上水电、兽药、疫苗等杂项支出,每头约100元。每头生猪总成本达1639元。他表示,按4月1日生猪均价约4.8元/斤来计算,每头亏损约487元。“现在不光猪价低,饲料还一个劲地涨,进一步推高了养殖成本。”老王已经陷入“越养越亏”的境地。猪价还在跌!据最新统计,4月3日,屠宰企业散户主流收购120公斤-130公斤标准体重生猪平均价格为9.14元/公斤,较昨日价格下跌0.08元/公斤,共计19个省份猪价下跌。近日,商务部、国家发展改革委、财政部宣布开展2026年第二批中央储备冻猪肉收储工作。政策“出手”背后,是生猪价格持续“滑滑梯”的严峻现实。农业农村部监测数据显示,3月第4周全国生猪均价已跌至每公斤10.68元,环比下跌3.3%,同比下跌29.8%,创近8年新低,部分地区外三元猪价格甚至探至5元每斤。业内有“猪周期”的说法,这是中国经济中最具特色的周期性现象之一,每隔3-4年就会在生猪产业链上掀起一轮价格涨跌周期。本轮周期自2022年末由高点回落后,到2026年4月,持续了49个月,达到了常年的周期时长。那么,反转信号来了吗?产能去化未达到目标 要回答这个问题,首先要看决定猪周期走向的重要指标,能繁母猪存栏量,这一指标直接决定未来的生猪出栏量。2024年4月能繁母猪存栏量达到低点,之后这个数据一直在低位徘徊,2025年末全国能繁母猪存栏量为3961万头,但农业农村部最新设定的调控目标已下调至3650万头。这意味着,市场认为目前产能仍过剩,市场供给过多,猪肉价格仍将持续下跌。按照目标,还有300余万头的差距,若以现在的减少速度,还需3年。若要在今年达成目标,未来几个月产能淘汰速度必须加快。值得注意的是,单纯看母猪数量已不足以反映真实供给,行业生产效率改变。数据显示,行业PSY(每头母猪年提供断奶仔猪数)已从2017年的17.38头提升至2025年的24.34头。同等能繁母猪存栏下,实际仔猪产出增加造成隐形的产能,进一步延长去化周期。产能出清的“慢动作”,正是本轮周期被拉长的核心症结。头部猪企还在“硬扛” 猪价不断下跌,养猪的利润空间正在不断被压缩。过往的猪周期之所以“急跌快涨”,是因为市场散户养殖占比大——他们抗风险能力弱,一旦陷入亏损就会快速淘汰母猪、缩减产能,推动市场迅速反转。但今天的行业格局已截然不同。数据显示,国内生猪养殖规模化率已超过70%。2025年,前10养殖企业出栏量已超过30%。大型企业凭借资本优势、技术优势和产业链优势,抗亏损能力显著增强。即便在行业持续亏损的背景下,头部企业仍能维持产能,甚至逆势扩产。以行业龙头牧原股份为例,其将养殖成本降至12元/公斤以下,今年计划进一步降低至11.5元/公斤,在当前猪价10元/公斤的行情下,头部企业每头仅亏1元多。而中小养殖户和散户因无法降低成本,更容易在市场压力之下被淘汰。头部企业“扛得住”、不愿退出,一定程度上减缓了行业出清的进程。养猪也需“反内卷” 从去年开始,政策明确以“反内卷”为导向,要求头部养猪企业控制产能、地方落实调减任务。2026年中央一号文件再次强调“强化生猪产能综合调控”。2026年政府工作报告提出深入整治“内卷式”竞争,营造良好市场生态。从行业研报来看,整体产能去化的可预测性在增强,有机构预计,猪价拐点有望在今年第二季度和第三季度出现,猪价中枢也有望逐步抬升。另外,中东冲突加剧等地缘风险或带来玉米、大豆等饲料原料成本的急剧上涨。进入3月,多家饲料企业已宣布上调饲料价格。如果饲料成本加速上涨,猪价随之出现拐点,也并非不可能。当然,走出这轮猪周期,更重要的,还是要看能繁母猪存栏量是否预期下降、落后产能是否被淘汰出清、调控政策是否持续发力这三大因素。未来,生猪价格将呈现什么样的走势?中国农业科学院农业经济与发展研究所研究员、国家生猪产业技术体系产业经济岗位科学家王祖力介绍,本轮猪价下跌主要是供应高位、消费疲软、市场情绪悲观三重因素叠加的结果。其中,供需失衡是主因。当前市场供应处于历史高位,近年来生猪养殖效率快速提升,进一步放大了市场供给压力,出栏量与猪肉产量持续处于饱和状态。王祖力表示,在市场调节和政策调控的共同作用下,生猪产能正在有序调减过程中,但传导至市场供应量的下降尚需时日。根据市场供需形势综合研判,当前生猪产业正处在“磨底期”,预计下半年行情将有所好转,但幅度相对有限。