美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.8533
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9445
阿联酋迪拉姆兑人民币(AEDCNY) 1.8212
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5697
巴西雷亚尔兑人民币(BRLCNY) 1.3291
加拿大元兑人民币(CADCNY) 4.771
瑞士法郎兑人民币(CHFCNY) 8.1367
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.8533
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9445
捷克克朗兑人民币(CZKCNY) 0.309
丹麦克朗兑人民币(DKKCNY) 1.0036
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0707
日元兑人民币(JPYCNY) 0.0426
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0149
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.8533
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9445
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8284
墨西哥比索兑人民币(MXNCNY) 0.3588
马来西亚林吉特兑人民币(MYRCNY) 1.6434
挪威克朗兑人民币(NOKCNY) 0.7141
新西兰元兑人民币(NZDCNY) 3.7908
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.8533
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9445
巴拿马巴波亚兑人民币(PABCNY) 6.689
秘鲁新索尔兑人民币(PENCNY) 1.9436
菲律宾比索兑人民币(PHPCNY) 0.1053
瑞典克朗兑人民币(SEKCNY) 0.6744
新加坡元兑人民币(SGDCNY) 5.2356
泰铢兑人民币(THBCNY) 0.1988
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.4963
港元兑人民币(HKDCNY) 0.8533
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9445
土耳其里拉兑人民币(TRYCNY) 0.135
新台币兑人民币(TWDCNY) 0.2057
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4072
新闻图片6585
夏季水果开启“降价潮”:西瓜最低六毛一斤、巨峰葡萄跌75%
农业农村部最新数据显示,7月份,农业农村部重点监测的西瓜、鸭梨、巨峰葡萄等6种水果批发均价为每公斤7.08元,环比下降6.1%,同比下降2.3%。在北京新发地农产品批发市场,水果商户们正在将产自河北、北京、山东等地的毛桃、蟠桃、油桃装箱销售。,现在正是吃桃的季节,10万斤左右一天就卖完,价格在2.4元/斤至2.5元/斤,比六月便宜了点。商户们说,西瓜、甜瓜是夏季上市量较大的品种,今年产区种植面积增加,供应量持续加大。此外,产自河北、辽宁等地的阳光玫瑰、巨峰等品种葡萄也进入集中供应期,价格也有下滑。从细分品种来看,西瓜价格降幅最为明显。7月份全国西瓜批发均价环比下降了17.3%。在河南开封通许县西瓜交易市场,有种植户反映今年西瓜价格仅两角多一斤,而去年能卖到四角多、五角一斤。在厦门,“一元瓜”重现市场,香山硒砂瓜8至9公斤规格售价27.9元,平均每斤仅1元多。批发端价格分层明显,走量的硒砂瓜和花皮瓜多在0.6元/斤至1元/斤区间,品质更优的麒麟瓜则在2元/斤左右。去年西瓜批发均价2.2元/公斤,今年在1.8元/公斤至1.9元/公斤之间,批发环节降幅接近两成。葡萄同样迎来集中上市期。在苏州南环桥市场,各大品种葡萄日均到货量约60吨,出货量较上月增长四成以上。巨峰葡萄批发价格较6月普遍每斤下调1元,批发价为每斤4至6.5元,相比4月上市初期每斤19元左右的价格,跌幅超过75%。夏黑葡萄批发价每斤4.5至5.5元,阳光玫瑰葡萄批发价每斤6至8元。新季水果接续上市,新发地市场每天上市量一般在1.1万吨左右,整体价格逐渐走低,7月初新发地市场水果加权平均价是7.21元每公斤,7月31日是6.48元每公斤,下降了10%左右,价格还在继续下降。
新闻图片6587
中国完成首笔对马来西亚榴莲进口的数字人民币支付
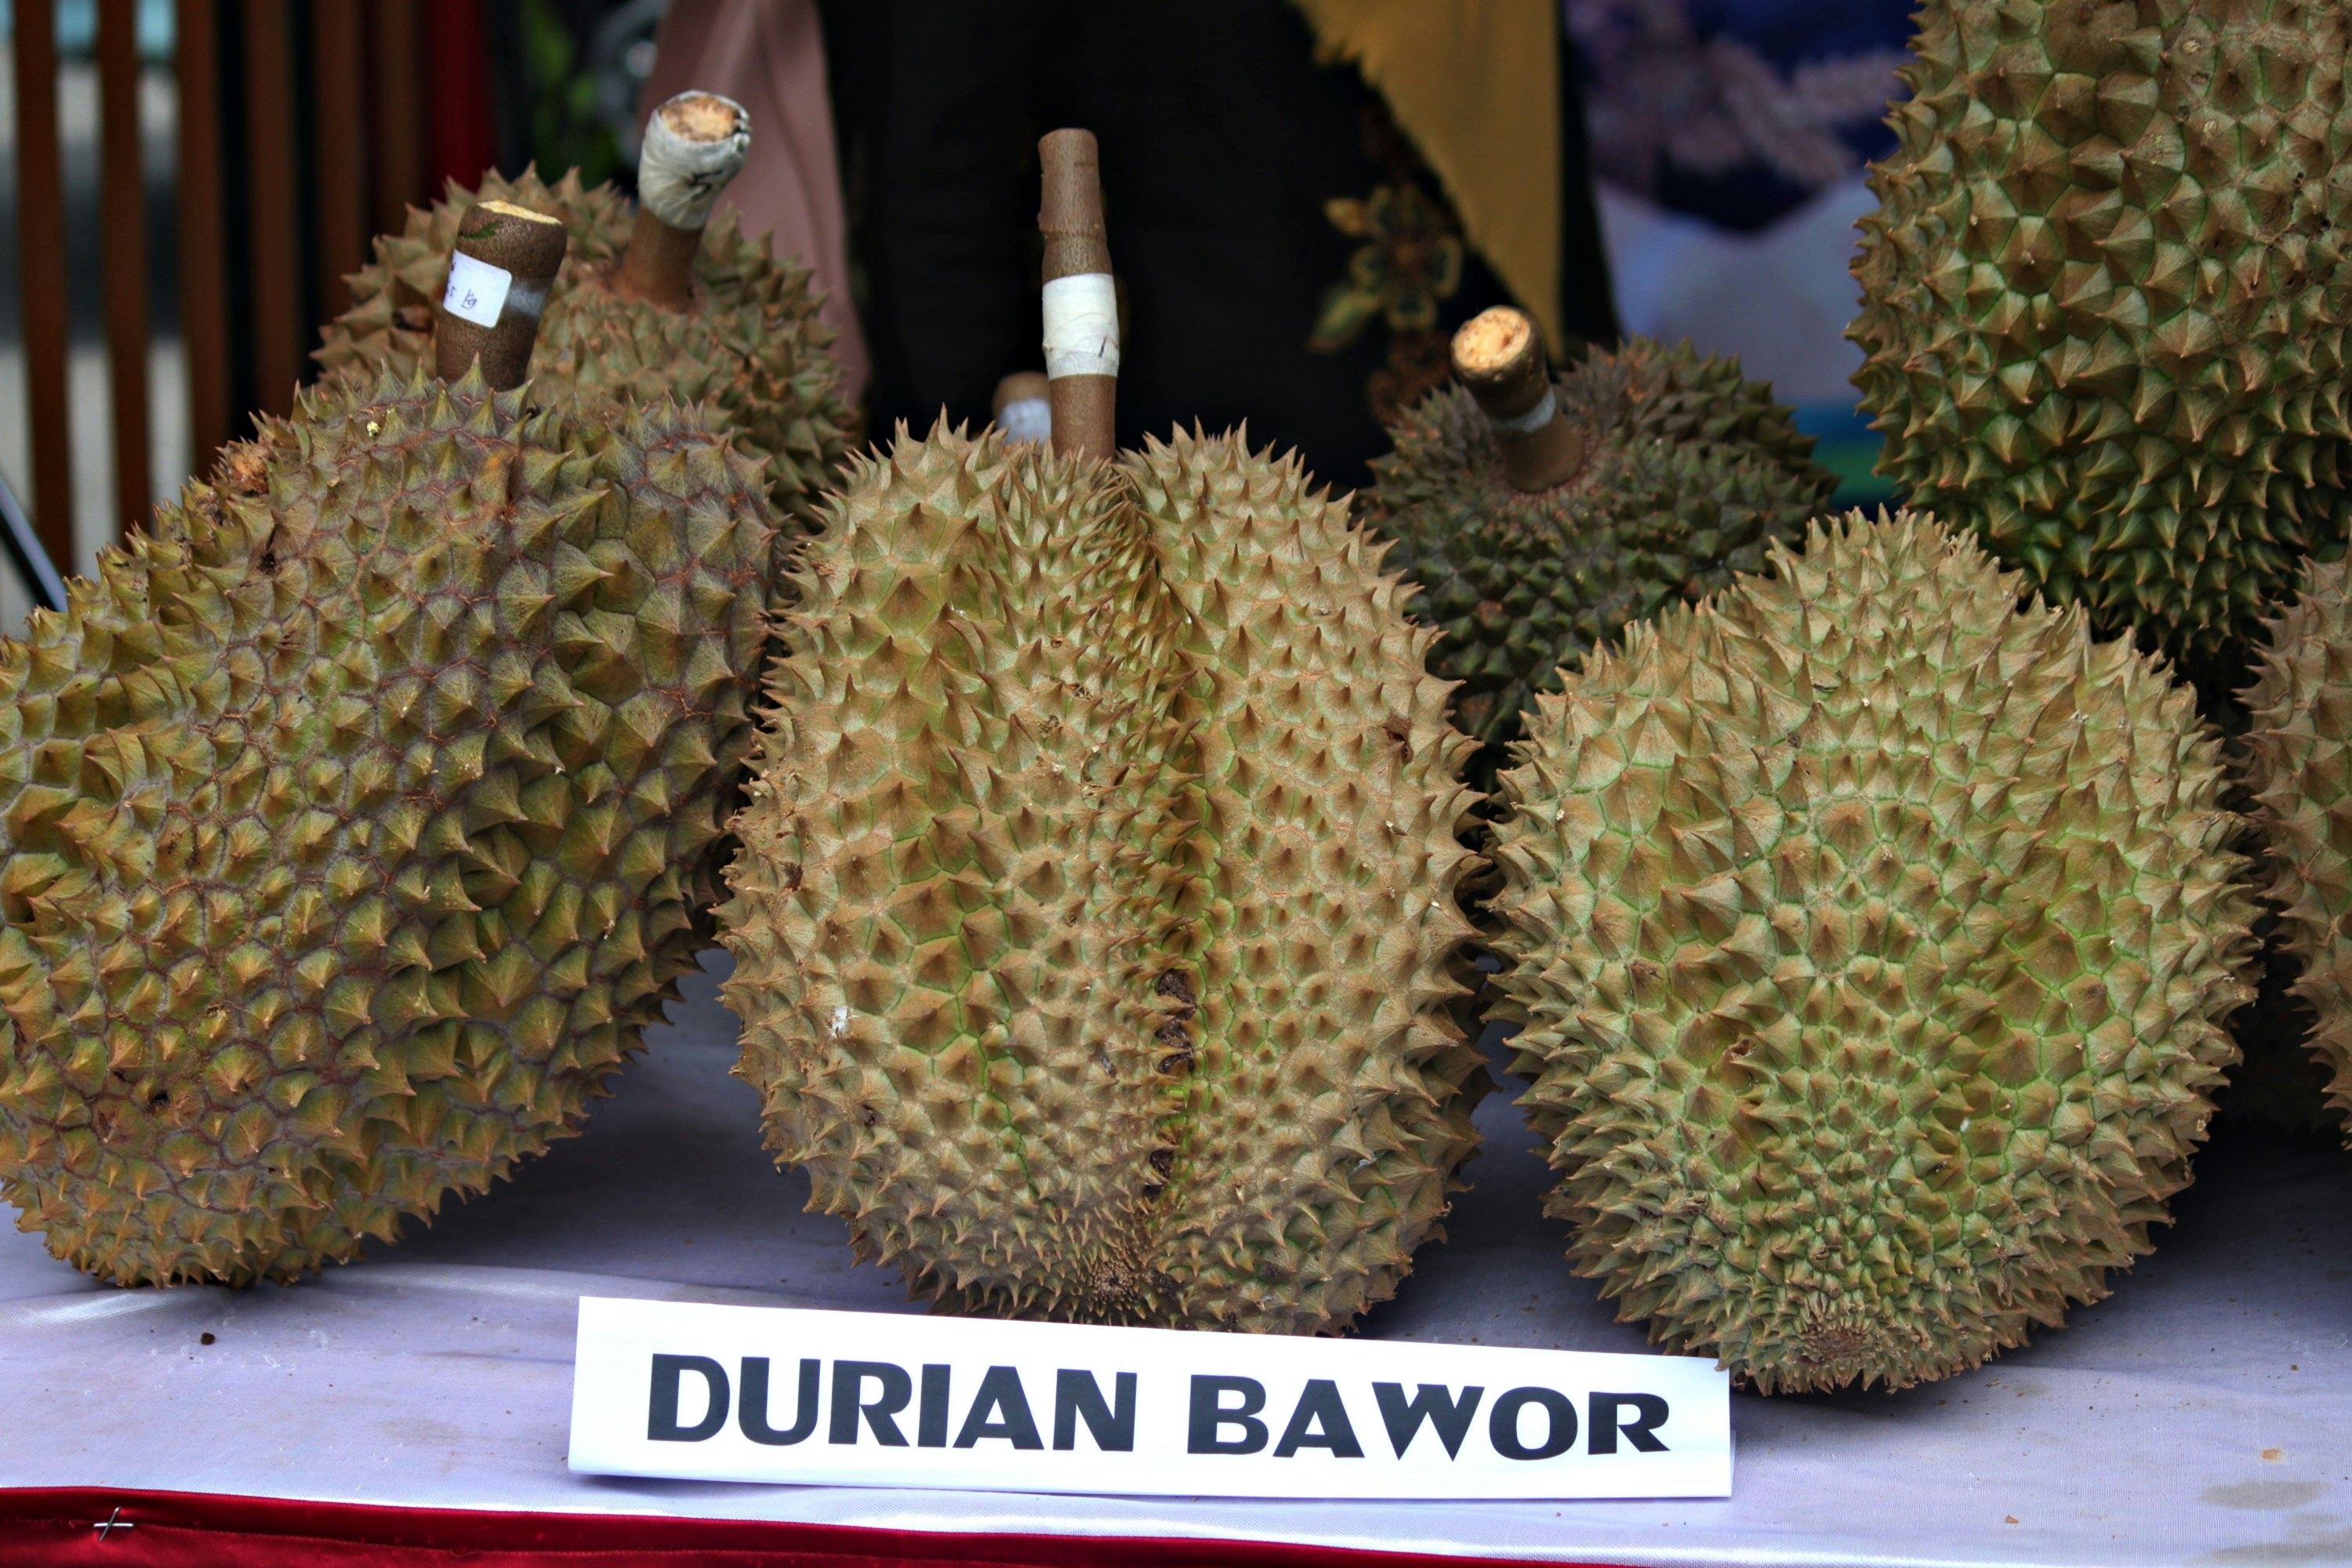
中国使用数字人民币结算了43000元人民币的马来西亚榴莲,这是首次使用央行数字货币进行出境跨境支付。据《南华早报》报道,这笔支付由中国建设银行厦门分行与马来西亚纳闽分行协同完成,使中国进口商能够直接使用数字人民币(e-CNY)支付马来西亚新鲜榴莲货款。此前,双方已于今年1月完成了一笔入境试点交易,此次支付标志着双边数字人民币结算闭环的正式形成。这一里程碑有望加速榴莲等易腐农产品的贸易流程——漫长的跨境支付过程往往会增加成本并降低产品新鲜度。据新华社财经报道,通过SWIFT银行网络进行的传统跨境结算,外贸企业每笔交易通常需支付25至35美元,清算费用超过6%,且耗时1至3个工作日。相比之下,新的数字人民币结算机制通过银行间直接账本转账,将清算时间缩短至约30分钟,省去了中间清算银行环节。马来西亚收款方还可直接将数字人民币兑换为林吉特,无需支付额外费用。此次支付正值马来西亚寻求扩大对华出口之际——中国是全球最大的榴莲消费市场。2024年,中国进口了创纪录的70亿美元榴莲,是2020年的三倍。目前全球超过90%的榴莲出口流向中国市场。据《曼谷邮报》报道,2026年上半年,马来西亚对华出口新鲜榴莲达3026万美元,同比增长342%。2024年,马来西亚冷冻榴莲对华出口也接近2.02亿美元。马来西亚榴莲出口商Fresco Green在Raub的工厂经理Chee Seng Wong对BBC表示:“即使只有2%的中国人想买榴莲,那也是足够大的生意。”马来西亚政府的目标是到2030年将对华榴莲出口总额提升至超过9亿林吉特(约合2.2亿美元)。
新闻图片6584
巴西越南出现贸易异常!越南进口50吨巴西罗非鱼片 疑为退货再出口
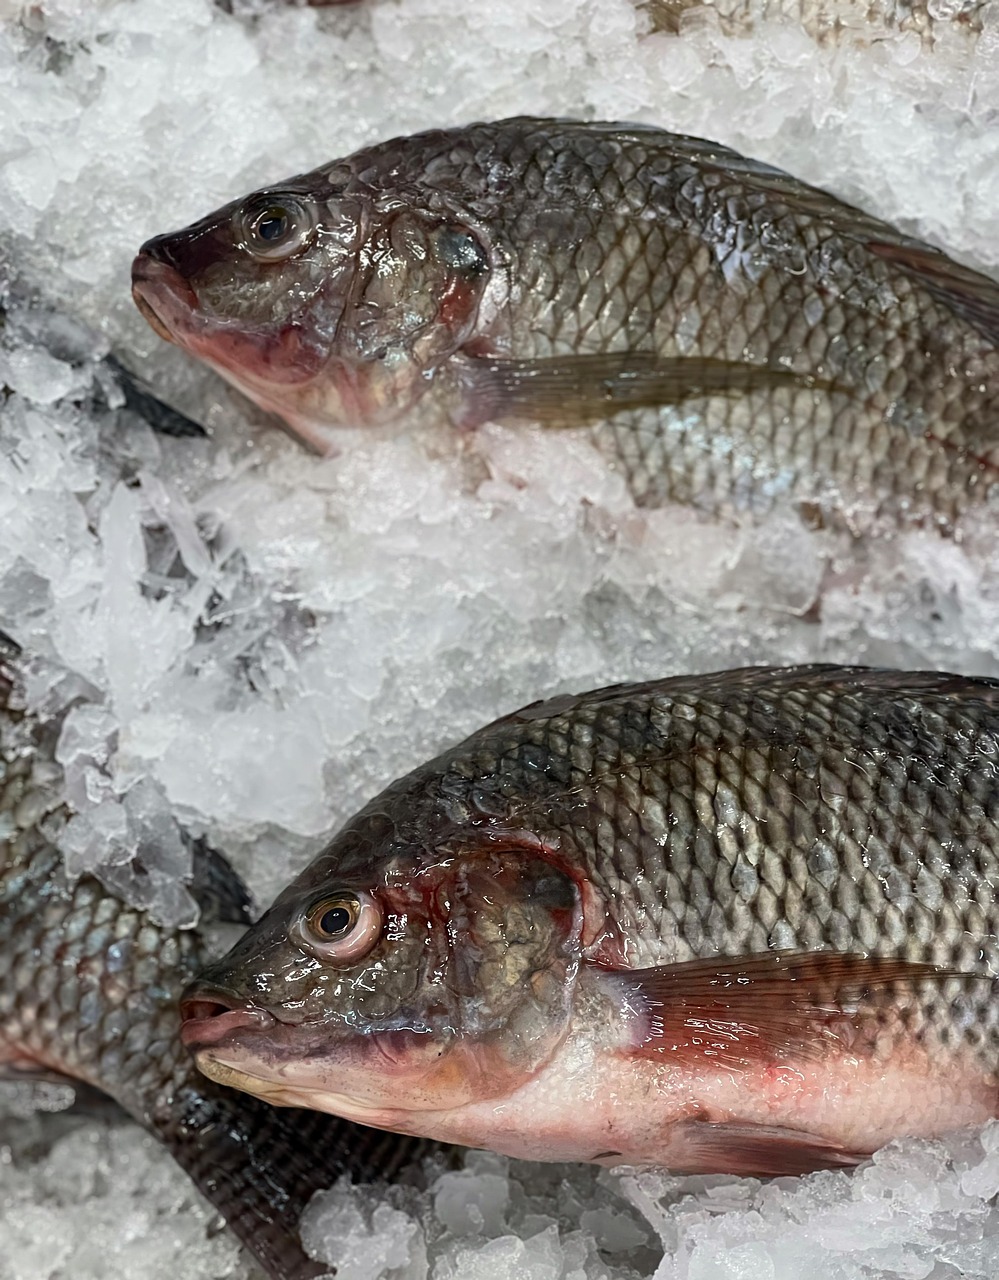
2026年Q2,巴西水产养殖(aquaculture) 出口环比增15%,但上半年同比降34%,美国关税阴影持续。尼罗罗非鱼(Nile tilapia, Oreochromis niloticus) 占出口额95%,冷冻罗非鱼鱼片从Q1的7.1万美元飙升至Q2的112万美元。美国占上半年出口82%,1-5月对美出口不到2025年同期一半。越南进口50吨巴西罗非鱼片属异常交易。2026年第二季度,巴西水产养殖(aquaculture) 出口出现初步复苏信号,环比增长15%,但同比仍下降26%,美国关税阴影持续笼罩。尼罗罗非鱼(Nile tilapia, Oreochromis niloticus) 以95%的出口额占比继续主导,冷冻产品转型成为最大亮点。本文将从"Q2环比复苏与结构性低迷"、"冷冻转型与市场策略调整"和"美国关税压力与多元化前景"三个维度,解析巴西水产养殖业的现状与挑战。环比复苏与结构性低迷——关税摩擦拖累上半年表现2026年Q2,巴西水产养殖出口出现初步复苏迹象。据Embrapa与Peixe BR联合报告,Q2出口量2,316吨,出口额1,248万美元,环比分别增长16%和15%,6月为期间最强月份。然而,这一改善远不足以扭转行业整体低迷:Q2出口额仍比2025年同期低26%,上半年出口量同比下降42%至4,321吨,出口额下降34%至2,337万美元。报告指出,出口量降幅大于金额降幅,主要因北美市场新鲜罗非鱼片价格回升部分抵消了销量下滑的影响。尼罗罗非鱼(Nile tilapia, Oreochromis niloticus) 继续主导出口,Q2创造1,180万美元,占出口总额的95%和出口量的91%。其他品种远远落后,鲶鱼以33.4万美元位列第二,tambaqui(巨脂鲤)以23.8万美元位列第三。上半年罗非鱼出口额仍同比下降34%至2,170万美元,出口量下降43%至3,818吨。巴拉那州作为巴西最大罗非鱼出口州,1-4月出口量下降54%,凸显了行业对美国市场的过度依赖。2FISHINGEBUY冷冻鱼片环比暴增1,520%,冷冻罗非鱼鱼片从7.1万飙升至112万美元面对贸易壁垒,巴西出口商积极调整产品结构,向冷冻形式转型成为Q2最显著的特征。在所有养殖品种中,冷冻鱼片出口量环比增长1,520%至285吨,出口额增长913%至145万美元。冷冻罗非鱼鱼片从Q1的仅7.1万美元飙升至Q2的112万美元,增长18倍以上。冷冻整条罗非鱼出口额环比增长82%至140万美元。新鲜鱼片仍是最大品类,Q2收入901万美元,占总出口额的72%,但出货量环比下降4%,反映出口商在贸易不确定性下策略性调整产品组合。新鲜整鱼出货量环比增长20%,表明多元化产品策略正在推进。美国占上半年出口82%,1-5月对美罗非鱼出口不到2025年同期一半美国市场是巴西水产养殖出口的核心,上半年吸收了1,920万美元,占总出口的82%。Q2对美出口环比增长22%至1,866吨,出口额增长19%至1,043万美元,冷冻产品是主要驱动力。然而,美国贸易政策的长期影响仍然严峻:1-5月巴西对美罗非鱼出口仅2,073吨,不到2025年同期5,675吨的一半,巴西从美国罗非鱼总供应国第四位跌至第七位,新鲜鱼片从第二位跌至第三位。美国罗非鱼总进口量同比下降18%,需求端也在收缩。尽管美国在2月将附加关税从50%降至10%,但贸易量仍远低于历史常态,且美国正考虑对冷冻罗非鱼片额外征收25%关税,使总税率达35%。这一不确定性持续影响出口企业信心。二级市场表现分化:加拿大以52.3万美元保持稳定,墨西哥降至25.8万美元。与此同时,巴西与越南之间出现了一个贸易异常——越南进口了50吨巴西冷冻罗非鱼片,价值22.2万美元,Embrapa分析师指出这极不寻常,可能是退货再出口。上半年巴西从越南进口的尼罗罗非鱼(Nile tilapia, Oreochromis niloticus) 达8,097吨,越南已成为巴西第三大进口养殖水产品来源,对巴西国内市场形成竞争压力。2026年Q2巴西水产养殖(aquaculture) 出口呈现“环比复苏、同比低迷”的双重特征,是美国关税降至10%后出口商抓住窗口期恢复发货、主动转向冷冻产品结构(冷冻罗非鱼鱼片增长18倍以上)以及行业对单一市场(美国占82%)过度依赖共同作用的结果。从因果逻辑看,2月关税降低直接驱动了Q2环比增长,但上半年同比降34%的深层原因仍是美国贸易摩擦的长期影响,而越南进口竞争(上半年8,097吨,3,340万美元)正在巴西国内市场形成新压力;从趋势判断,美国对冷冻罗非鱼片加征25%关税的潜在风险将推动巴西出口商加速冷冻转型和市场多元化,越南进口限制可能进一步升级;从影响评估,中国出口商可抓住巴西在美国市场份额下降的机会,但需注意美国总需求收缩的风险,巴西出口企业应继续推动产品结构升级和市场多元化。核心洞察是:巴西水产养殖出口正在经历从“单一市场、单一品类”向“多元市场、多元产品”的艰难转型,美国关税政策变化是这一转型的外部催化剂,而越南进口竞争则是内部压力源——能够在这场转型中成功开拓新市场、优化产品结构的企业,将获得长期竞争力,而过度依赖美国市场的企业将继续面临关税波动的风险。
新闻图片6580
太平洋鲣鱼量减价涨 曼谷曼塔罐头厂利润受压
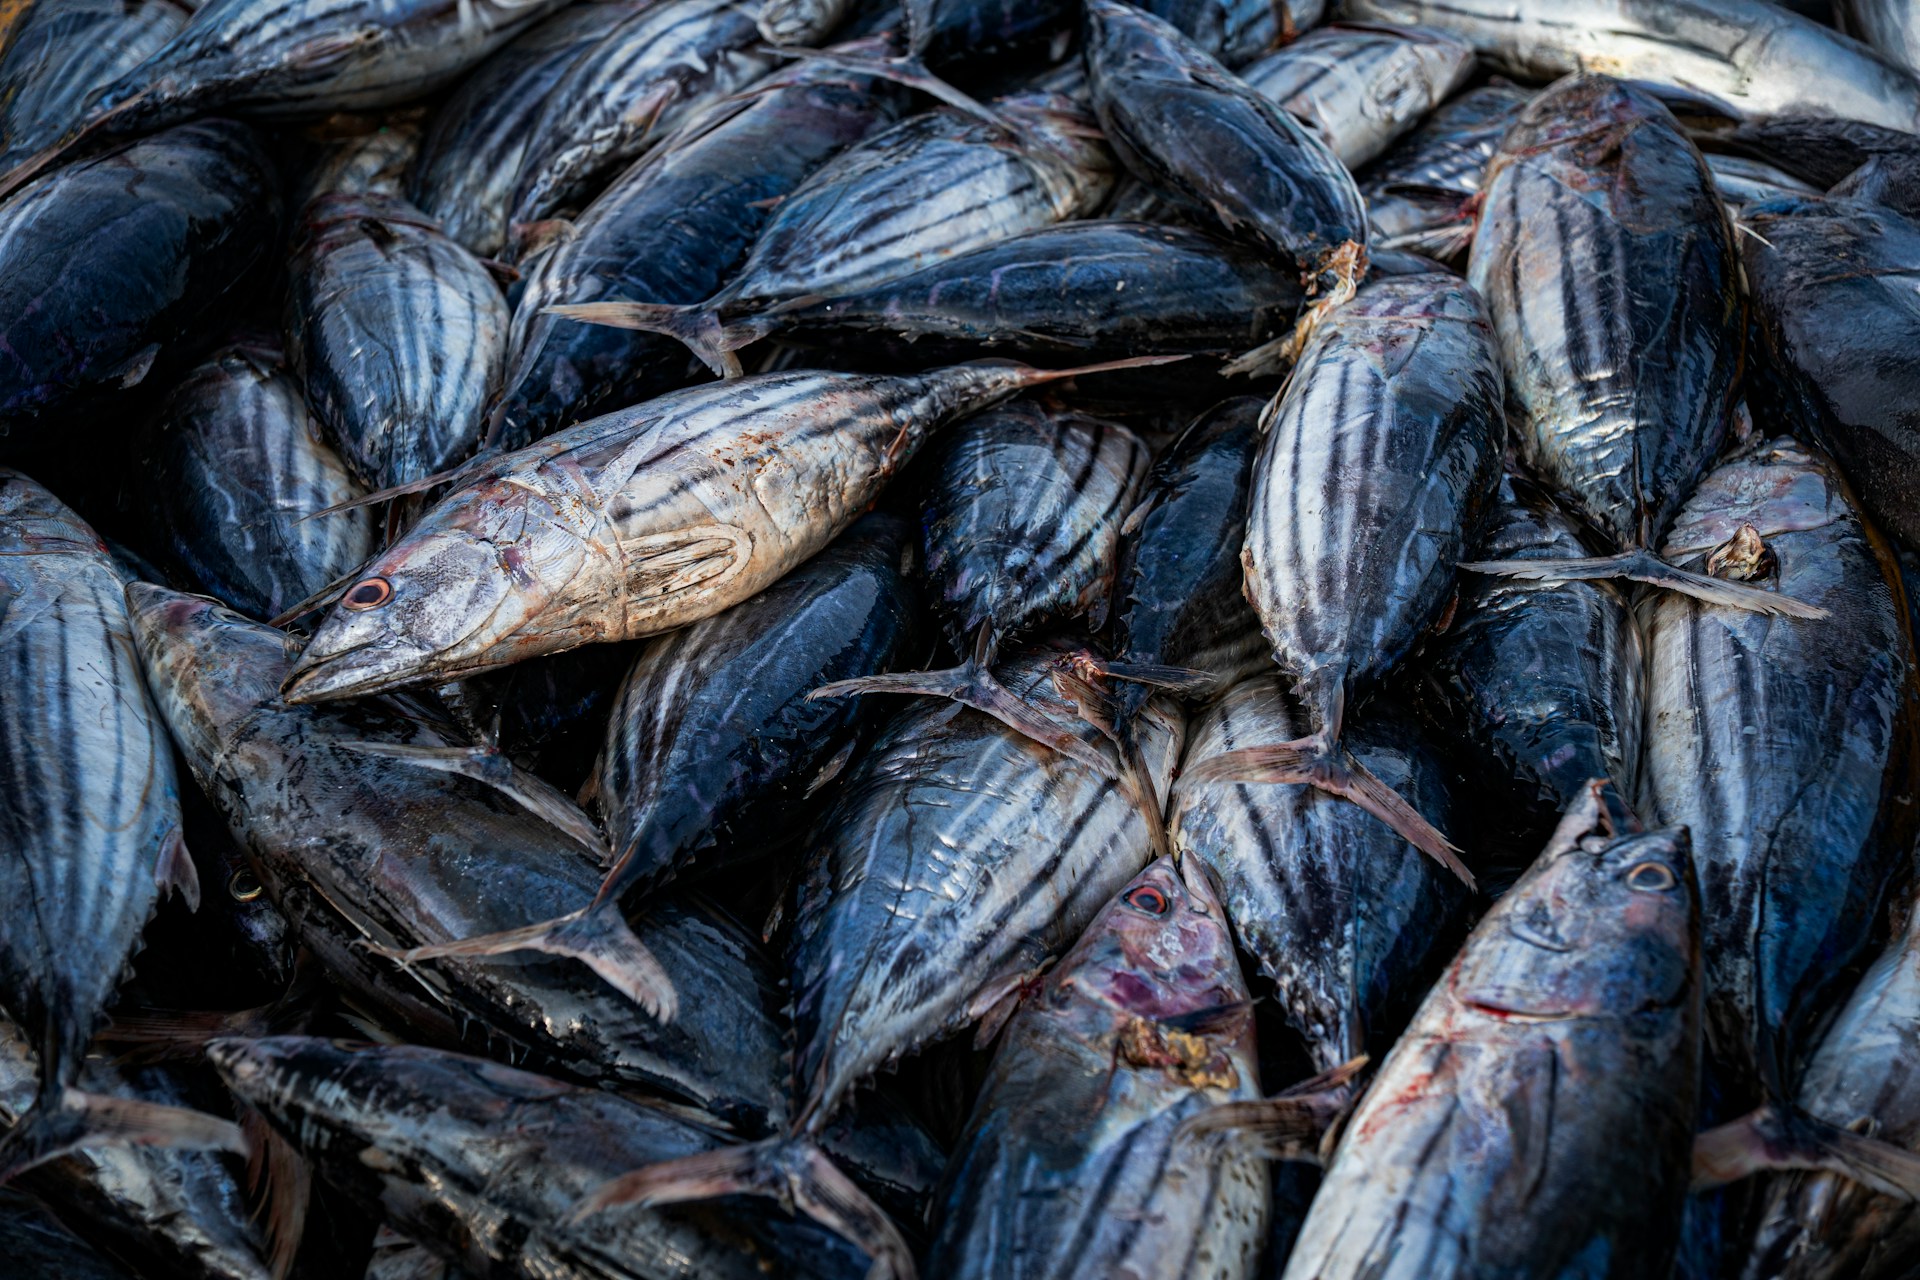
8月6日,东热带太平洋首轮64天休渔期正式启动,叠加中西太平洋7月1日生效的90天集鱼装置禁令,太平洋两侧鲣鱼捕捞量双双低于预期,曼谷(泰国)和曼塔(厄瓜多尔)两大罐头加工中心的原料到岸价持续走高。8月交付曼谷的整条鲣鱼到岸价(CFR)逐步上涨。大型加工商将报价维持在前述价格区间下限或高出50美元/吨的水平,部分成交约在下限以上100美元/吨,接近区间上限或处于中部。另有市场参与者表示,本周价格在区间上限以下50美元/吨或略高,但尚无大单在该价位确认。第32周(8月3日至10日)曼谷CFR冷冻整条鲣鱼估价已上调。小型罐头厂——通常支付溢价——已就曼谷CFR价格达成广泛一致,但大型加工商仍在观望。曼塔价格高于曼谷,围网船和冷藏运输船从中西太平洋长途驶向东热带太平洋,将原本送往曼谷或菲律宾加工的鱼运往厄瓜多尔。曼塔较高价格还吸引来自大西洋和印度洋的运鱼船。部分太平洋岛国船队因豁免90天集鱼装置禁令,过去一个月保持较稳定产量,也是向曼塔供货的船队之一。曼塔方面,东热带太平洋两轮64天休渔期中首轮于8月6日启动,持续至10月8日;第二轮从11月9日至2027年1月11日。该区域所有大型围网船必须参加两轮休渔中的一轮。若单船上年大目金枪鱼捕捞量超过1,200吨至2,100吨以上的阈值,还需额外强制休渔天数,附加在休渔窗口前端,禁止其在7月中旬渔获高峰期作业。多家大型加工商消息人士指出了前述价格区间下限作为本周大致交易水平。部分厄瓜多尔罐头厂近几个月因鲣鱼价格高企面临显著财务压力。有高管指出,一些加工商已无法完全履行与欧洲零售商签订的合同,这些合同签订时原料价格约在1,700美元/吨,之后涨至当前水平。另一行业消息人士表示,原料可能进一步短缺,价格仍有上涨空间,强厄尔尼诺导致的海洋温度升高可能持续影响捕捞条件至今年底,甚至延续至明年一季度。
新闻图片6575
日本丰洲蓝鳍均价单周上涨47%
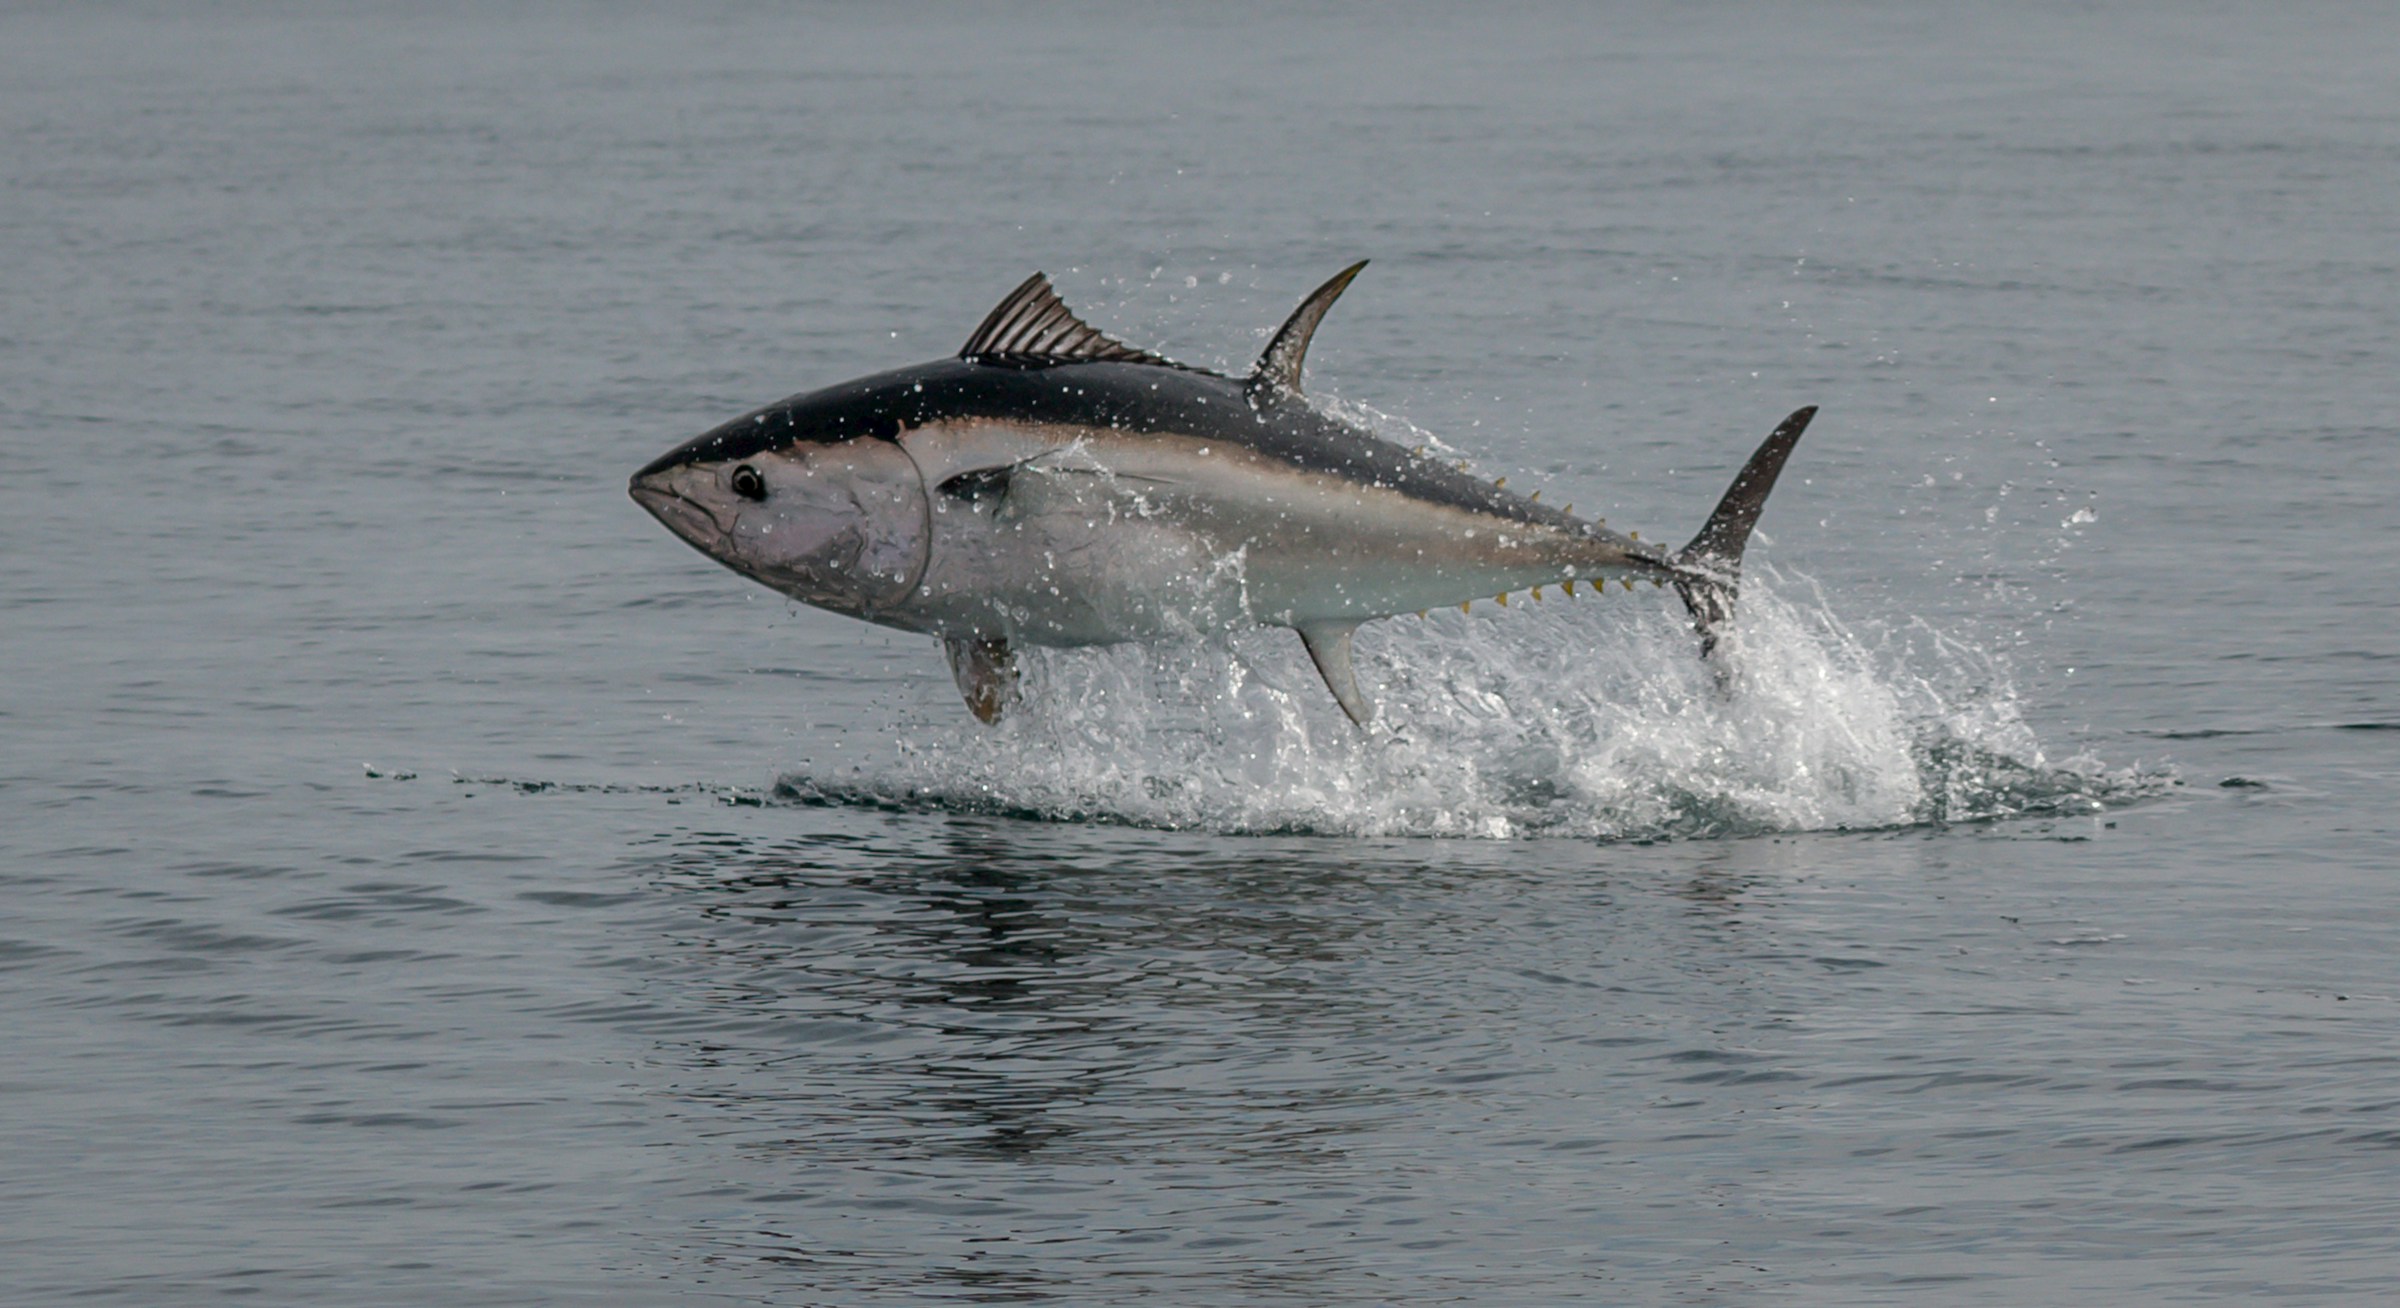
40公斤以上国产野生蓝鳍均价达到9,111日元/公斤(约561美元,含10%消费税),截至8月6日单周上涨47%,连续第九周上行。高端价从上周的13,500日元/公斤升至约16,200日元/公斤,低端价从约1,620日元/公斤升至约2,500日元/公斤。夏季国产蓝鳍上岸量极度有限,市场整体维持坚挺,买家将采购重心转向空运进口蓝鳍。国产钓捕和定置网蓝鳍维持低位。定置网仅见北海道喷火湾和青森来货,喷火湾中型鱼周二1万日元/公斤、周三升至1.5万日元/公斤。国产养殖蓝鳍再度现身市场,高知1条、三重1条均无人问津,本周无新鲜围网蓝鳍到货。加拿大"巨型金枪鱼"——即用大型货机空运至日本的东北大西洋大型蓝鳍——自第30周开季以来持续到货。周二23条去头鱼最高12,500日元/公斤,周四27条同价,鱼体规格80至160公斤去头重。波士顿蓝鳍同样持续到货,周五10条成交5,000至8,000日元/公斤,规格90至220公斤去头重。买家集中采购加拿大鱼,因高端国产蓝鳍供应稀缺。墨西哥下加利福尼亚养殖太平洋蓝鳍本周到3条,全部流拍。大洋洲新鲜南蓝鳍金枪鱼到货量进一步攀升,达到本季最高水平。澳大利亚来货周二162条成交2,000至7,300日元/公斤,周四256条2,000至5,500日元/公斤。新西兰南蓝鳍周一56条2,000至8,300日元/公斤,周四44条2,500至5,000日元/公斤。周四澳大利亚和新西兰南蓝鳍合计到货量单日突破300条,显示夏季市场向进口鲜鱼转移。冷冻蓝鳍价格走强,第32周均价评估上涨3%。日本延绳钓船在爱尔兰海域捕获的蓝鳍高端价升至5,000至5,500日元/公斤(不含税),高于上周的4,000至5,500日元/公斤。美国马萨诸塞州外海浅滩渔场(含乔治浅滩、塞布尔岛浅滩、圣皮埃尔浅滩和大浅滩)来货量小幅增加,日均到货7至9条,高于上周的5至6条。太平洋产冷冻蓝鳍连续第十周无到货确认。地中海(主产西班牙)冷冻蓝鳍鱼柳价格区间总体稳定,高端4,300至4,600日元/公斤,高品质鱼柳维持坚挺,低等级产品承压,高低端价差扩大。冷冻南蓝鳍到货增加,日均180至221条40公斤以上大型去鳃去内脏鱼,高于上周的166至196条。日本延绳钓船在南非开普敦和澳大利亚西南海域捕获的南蓝鳍高端价升至4,500至6,000日元/公斤,远高于上周的3,600至4,000日元/公斤,中位价1,990至2,010日元/公斤基本持平,低端价回到1,200日元/公斤。冷冻大目金枪鱼价格基本持平。40公斤以上大型冷冻大目均价1,597日元/公斤(含税),单周微降0.1%,连续第二周小幅回落,但仍处于历史高位。东太平洋产大目低端价自第19周以来首次下调,从1,300日元/公斤降至1,280日元/公斤。大西洋和印度洋产大目价格大体稳定。
新闻图片6577
猪价继续涨!全国依旧没有下跌省份!反弹行情延续
今日猪价全景(8月8日)肉交所 8 月 9 日 110kg 出栏生猪报价,反弹行情继续延续,全国绝大多数省份继续上涨,涨幅普遍 0.1 元 / 斤,仅福建、海南、甘肃 3 个省份维持平稳,无下跌省份。多地猪价连续多日上行,养殖户挺价心态依旧较强。上涨省份(涨幅全部 + 0.1 元 / 斤)✅华东:上海、安徽、江苏、山东、浙江✅华中:湖北、江西、河南、湖南(华中全线上涨)✅华南:广东、广西✅华北:北京、天津、山西、河北(华北全线上涨)✅东北:黑龙江、吉林、辽宁(东北全线上涨)✅西南:重庆、四川、云南、贵州(西南全线上涨)✅西北:陕西持平省份福建、海南、甘肃全国主流出栏价区间 5.0‑6.0 元 / 斤,广东达到 5.9‑6.0 元 / 斤,为全国最高价。今日行情走弱的核心驱动逻辑利多因素养殖户挺价惜售延续经过连续几天涨价,市场惜售氛围没有快速消退,不少养殖户不愿低价出猪,屠宰企业收猪压力仍然存在,被迫上调收购价格。区域价差带动生猪调运流通,进一步支撑盘面走强南北价差促使猪源流动,带动各区域价格轮动走高。前期集中出栏的大肥基本消化,短期出栏压力不大。⚠️核心风险消费端依旧没有实质改善,高温酷暑环境下终端白条消费依旧偏弱,本轮上涨依旧是供给惜售主导,并非消费拉动。连续上涨后出栏释放风险加大:价格持续走高,会不断刺激养殖户择机出栏,一旦集中卖猪现象出现,行情随时会迎来回调,持续大涨空间有限。后市预判短期(8 月上旬):行情维持偏强震荡,但连续多日上涨之后,回调风险在逐步累积,不建议对涨幅过度乐观。8 月下旬‑9 月:行情能否稳住,重点看降温、开学季、中秋加工备货的落地情况。消费不能有效跟进,本轮反弹就容易冲高回落。中长期:前期能繁母猪去化逻辑不变,四季度消费旺季预期不变,下半年猪价重心向上大方向不变,当前属于淡季阶段性反弹窗口。养殖户 & 冻品贸易商操作建议:屠宰 & 冻品贸易商猪价持续上行,谨慎加大冻品库存,坚持按需采购;重点跟踪终端白条销量以及养殖户出栏节奏,警惕价格冲高回落。写在最后短期(8 月上旬):行情维持偏强震荡,但连续多日上涨之后,回调风险在逐步累积,不建议对涨幅过度乐观。8 月下旬‑9 月:行情能否稳住,重点看降温、开学季、中秋加工备货的落地情况。消费不能有效跟进,本轮反弹就容易冲高回落。中长期:前期能繁母猪去化逻辑不变,四季度消费旺季预期不变,下半年猪价重心向上大方向不变,当前属于淡季阶段性反弹窗口。每日同步全国生猪、牛羊鸡冻品出厂报价、海关肉类进口官方数据,点赞 + 关注,第一时间把握出栏、拿货关键节点!
新闻图片6578
鱼粉降价尚未传导至饲料端!8月8日水产料再涨最高500元/吨 饲料企业仍承压
中国鱼粉(fishmeal, 原料为秘鲁鳀鱼 Peruvian anchovy, Engraulis ringens) 市场迎来6月底以来首次价格周跌,但同比仍涨74%,库存同比降54%。秘鲁中北部渔业无限期关闭,南部捕捞量仅2,920吨。全球鱼粉价格6月连续第五个月上涨,秘鲁5月鱼粉出口降51%。本文从价格回调、秘鲁僵局和全球传导三个维度解析市场核心矛盾。2026年第32周,中国鱼粉(fishmeal, 原料为秘鲁鳀鱼 Peruvian anchovy, Engraulis ringens) 市场迎来关键转折——超级蒸汽鱼粉价格出现6月底以来首次周度下跌,但同比仍涨74%,库存同比降54%。秘鲁中北部渔业无限期关闭,南部捕捞量仅2,920吨,全球供应危机持续发酵。本文将从“价格回调与库存去化”、“秘鲁供应僵局”和“全球价格与产业链传导”三个维度,解析第32周鱼粉市场的核心矛盾。超级鱼粉周跌500元/吨,6月底以来首次周度下跌,但同比仍涨74%第32周,国内超级蒸汽鱼粉现货价格迎来6月底以来的首次周度下跌。连云港、广州港等主要港口报价从24000元/吨回落至22900-23500元/吨区间,单周跌幅达500元/吨。高价抑制了终端采购意愿,饲料企业多采取随用随采策略,市场成交持续冷清。与此同时,8月中下旬国内各海域禁捕期陆续结束,国产鱼粉(fishmeal, 原料为秘鲁鳀鱼 Peruvian anchovy, Engraulis ringens) 生产逐步上量,供应改善预期推动持货商顺价出货,部分贸易商为回笼资金主动降价促销。然而,鱼粉降价尚未传导至饲料端。8月8日,浙江联盛、德清联尊、浙江联兴等多家饲料企业宣布上调水产饲料价格,其中鲈鱼饲料等产品上调500元/吨,黄颡鱼、海水鱼等饲料上调300元/吨。饲料企业仍以前期高价原料成本为依据进行调价,原料端降价效应向养殖端的传导尚需时日。生产部长确认“资源不可用”,IMARPE调查结果决定8月重启窗口秘鲁中北部鳀鱼渔季仍处于无限期关闭状态,生产部长塞萨尔·基斯佩明确表示“目前资源不可用”,8月重启窗口完全取决于海洋研究院(IMARPE)的调查结果。在秘鲁南部,7月1日至8月2日期间鳀鱼上岸量仅为2,920吨,剩余配额248,080吨。秘鲁超级蒸汽鱼粉外盘CNF报价维持在3700美元/吨高位,但供应商基本无可售库存,大多不主动报价。秘鲁海洋研究院(IMARPE)正在整合生物学、海洋学和水声学数据,评估沿岸厄尔尼诺条件对鳀鱼种群的影响。秘鲁ENFEN气候委员会预测,沿岸厄尔尼诺现象可能持续至10月,异常升温已向更深水层扩展,为未来几个月带来更多不确定性。全球价格与产业链传导——第五个月连续上涨,秘鲁5月出口降51%海洋原料组织(IFFO)数据显示,2026年6月全球鱼粉价格连续第五个月上涨,秘鲁和智利超级蒸汽鱼粉价格今年已突破历史纪录。鱼油价格6月环比保持稳定。受渔业关闭拖累,秘鲁5月海产品出口大幅下降,其中鱼粉(fishmeal, 原料为秘鲁鳀鱼 Peruvian anchovy, Engraulis ringens) 出口额仅4400万美元,较去年同期的8970万美元下降51%,鱼油出口额630万美元,仅略高于去年。全球鱼粉产量可能跌破500万吨,饲料企业已在7月连续多轮提价,最高涨幅达1,250元/吨。替代蛋白(肉骨粉、鸡肉粉)价格同步上涨,俄罗斯鲱鱼鱼粉CFR价格已达3,500美元/吨。中国水产饲料企业正在加速配方调整,降低鱼粉添加比例,增加植物蛋白和陆生动物蛋白的使用。下半年鱼粉价格走势将取决于秘鲁IMARPE调查结果、国产鱼粉上量节奏以及终端需求的恢复情况。2026年第32周中国鱼粉(fishmeal, 原料为秘鲁鳀鱼 Peruvian anchovy, Engraulis ringens) 市场呈现的“库存续降、价格回调”格局,是秘鲁供应危机(中北部无限期关闭、南部仅2,920吨)、国内需求疲软(高价抑制采购)和国产供应预期改善(8月开海)三重力量短期博弈的结果。从因果逻辑看,秘鲁生产部长“资源不可用”的表态和IMARPE调查结果的不确定性,决定了全球供应紧张的长期格局不会因国内短期价格回调而改变;从趋势判断,鱼粉价格短期将维持偏弱震荡,但回调空间有限,9-10月新季配额消息和国产鱼粉上市节奏将是关键变量,秘鲁B季前景(受厄尔尼诺持续至10月影响)不容乐观;从影响评估,中国饲料企业应在短期价格回调窗口期按需补货,同时加速替代蛋白配方研发,中国进口商应密切关注IMARPE调查结果和秘鲁政策变化,利用多元供应渠道分散风险。核心洞察是:当前鱼粉价格的“技术性回调”并非基本面反转,而是“高价抑制需求+国产供应预期改善”带来的短期市场修正——秘鲁供应危机的长期底色(沿岸厄尔尼诺可能持续至2027年4月、全球鱼粉产量或跌破500万吨)并未改变,这意味着鱼粉价格将在中长期维持“高成本、紧平衡”的新常态;对中国水产养殖业而言,这一轮危机既是短期经营压力的挑战,也是加速行业转型升级的契机——从依赖进口鱼粉到优化替代配方、从粗放投喂到精准营养管理,能够在这场危机中完成供应链优化和配方技术升级的企业,将有望在全球水产养殖竞争格局中获得长期竞争优势。