
美元兑人民币(USDCNY) 6.6934
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8526
澳大利亚元兑人民币(AUDCNY) 4.6795
英镑兑人民币(GBPCNY) 8.9366
阿联酋迪拉姆兑人民币(AEDCNY) 1.8222
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5726
巴西雷亚尔兑人民币(BRLCNY) 1.3257
加拿大元兑人民币(CADCNY) 4.7551
瑞士法郎兑人民币(CHFCNY) 8.0972
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.6934
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8526
澳大利亚元兑人民币(AUDCNY) 4.6795
英镑兑人民币(GBPCNY) 8.9366
捷克克朗兑人民币(CZKCNY) 0.3081
丹麦克朗兑人民币(DKKCNY) 1.006
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0704
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0148
美元兑人民币(USDCNY) 6.6934
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8526
澳大利亚元兑人民币(AUDCNY) 4.6795
英镑兑人民币(GBPCNY) 8.9366
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8277
墨西哥比索兑人民币(MXNCNY) 0.3642
马来西亚林吉特兑人民币(MYRCNY) 1.6431
挪威克朗兑人民币(NOKCNY) 0.7111
新西兰元兑人民币(NZDCNY) 3.7893
美元兑人民币(USDCNY) 6.6934
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8526
澳大利亚元兑人民币(AUDCNY) 4.6795
英镑兑人民币(GBPCNY) 8.9366
巴拿马巴波亚兑人民币(PABCNY) 6.6934
秘鲁新索尔兑人民币(PENCNY) 1.9467
菲律宾比索兑人民币(PHPCNY) 0.106
瑞典克朗兑人民币(SEKCNY) 0.6759
新加坡元兑人民币(SGDCNY) 5.2356
泰铢兑人民币(THBCNY) 0.1994
美元兑人民币(USDCNY) 6.6934
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8526
澳大利亚元兑人民币(AUDCNY) 4.6795
英镑兑人民币(GBPCNY) 8.9366
土耳其里拉兑人民币(TRYCNY) 0.1352
新台币兑人民币(TWDCNY) 0.2055
乌拉圭比索兑人民币(UYUCNY) 0.1667
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4089
新闻图片6933
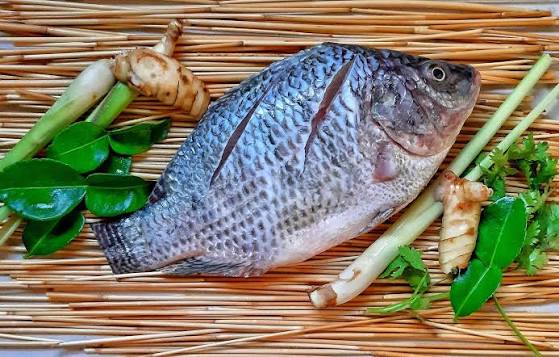
罗非鱼价格第38周再涨 加工厂到厂价突破5元/斤创五年同期新高
第38周,中国罗非鱼(Oreochromis niloticus)加工厂原料价格继续上涨,粤琼桂产区价格上行,创五年同期高位。养殖户利润改善、投苗增加,但秋季病害风险上升。双节消费有望短期支撑价格,但长期走势仍取决于出口需求。美国市场批发价格暂稳,但中国进口量同比降16%叠加37.5%关税,上行压力持续积累,非洲等替代市场正加速承接中国出口份额。2026年第38周,中国罗非鱼(Tilapia,学名Oreochromis niloticus)加工厂原料价格延续涨势,广东、海南等主产区价格再攀新高,养殖户利润改善、投苗意愿增强。然而,随着季节转换,华南地区气温波动加剧病害风险,长期价格能否持续坚挺仍取决于出口需求。美国市场方面,批发价格虽暂未跟涨,但中国原料趋紧、进口量同比下滑16%及高关税压力,正持续积累上行预期。1 罗非鱼(Oreochromis niloticus)原料价格连涨,养殖户利润改善但病害风险上升第38周,中国罗非鱼加工厂原料到厂价格继续上行。广东和海南产区500-800克规格价格每公斤上涨0.20元,广西产区每公斤上涨0.10元。当前价格已处于五年同期高位,粤西地区加工厂收购价突破5元/斤大关 。海大集团表示,当前价格水平下大多数养殖户已实现盈利,这促使部分养殖户扩大鱼苗投放。但海大集团同时提示,9月以来华南地区气温下降、昼夜温差加大,疾病爆发的风险正在上升,养殖户需加强日常管理。2 双节消费利好短期可期,长期走势仍看出口脸色海大集团判断,短期内罗非鱼价格不太可能下跌。中秋国庆假期(9月25日至10月7日)预计将提振国内餐饮消费需求,为市场价格提供支撑。然而从更长远的角度看,价格能否保持坚挺将取决于海外订单的规模。在出口市场方面,美国是中国冷冻罗非鱼片最大的单一出口目的地,但2026年1-6月进口量累计7,857万磅,同比下降16% 。美国对华罗非鱼征收的37.5%关税是制约出口的重要因素 。与此同时,中国罗非鱼出口目的地正加速多元化——科特迪瓦等非洲市场份额持续扩大,美国在中国罗非鱼出口目的国排名中已降至墨西哥之后 。3 美国批发价格暂稳,关税与供应趋紧持续积累上行压力在美国批发市场,第37周冷冻罗非鱼片价格维持稳定,尚未对中国原料涨价做出明显反应。中国加工商试图提高出口报价,但美国买家态度谨慎,主要按即期需求采购,且美国本土库存充足,为批发商应对成本上升提供了一定缓冲。不过,潜在的涨价因素正在积累:中国原料供应持续收紧、美国进口量同比显著下滑,叠加37.5%的关税负担,将逐步推高重置成本。分析认为,即使美国批发价格短期内维持现有区间,上行压力将持续存在,市场正密切关注中国原料价格走势的传导效应 。第38周中国罗非鱼原料价格涨至五年同期新高,核心驱动力来自存塘偏紧、养殖户惜售与双节备货预期的三重叠加,且短期内海大集团预判价格回调概率较低,国内消费旺季仍将继续为市场提供支撑。然而,在行业普遍乐观的表象下,需要清醒认识到两个核心约束:其一是秋季气温波动带来的疾病风险,可能在供应端制造不确定性;其二是出口端的结构性压力——美国进口量同比下滑16%、高额关税负担难以转嫁,正持续压缩高利润市场的空间。当前科特迪瓦等非洲市场的快速崛起虽然为出口多元化提供了新的方向,但替代市场的利润率和体量与美欧市场仍存在显著差距,短期内难以完全承接中国的出口增量。对产业链各环节而言,养殖户应抓住高位窗口出鱼锁定利润,并防控秋季病害;加工出口企业需加速向非洲、中东等新兴市场渗透,同时谋划深加工转型以跳出"原料出口-关税压制"的被动局面。若美国关税政策在2027年延续,中国罗非鱼产业将面临从"美国依赖"到"全球多元"的格局性重塑——在这一转型过程中,能够率先完成市场多元化布局和深加工能力提升的企业,将在新一轮产业洗牌中占据主动。
新闻图片6913
巴西肉牛周期迎来转向:母牛留养减少屠宰 2027年牛肉进口行情看涨
巴西肉牛产业迎来关键周期拐点,全国母牛屠宰量持续下降;叠加美国新增牛肉采购需求、国内企业提前布局中国2027年牛肉配额,多重利好共同支撑巴西牛肉报价走强。上半年巴西牛屠宰总量有所增长,但市场已经出现活牛供应收紧的信号。犊牛与幼畜价格持续走高,驱动牧场主改变策略,将更多母牛留下来作为繁殖母畜,减少母牛送往屠宰场的数量。行业分析师判断,母牛留养、供给收缩,叠加美国新增牛肉进口需求,以及国内屠宰企业提前备货、抢占中国2027年度配额,将推高活牛现货与牛肉出口报价。B3交易所的活牛期货合约,已经提前反映市场上涨预期。9月11日上周五收盘,2026年9月到期合约报358.55雷亚尔 / 阿罗巴;10月合约377.40雷亚尔;2027年1月远期合约385.30雷亚尔,远期合约明显升水。仅统计联邦检验SIF注册工厂,母牛屠宰占总屠宰量的比例,从2月的44.7% 下降至8月的32.1%。根据 Safras & Mercado的数据,7月巴西牛总屠宰量环比下降22%,其中母牛屠宰降幅更大,达到32%。南里奥格兰德联邦大学肉牛生产系统与产业链研究中心协调员 Júlio Barcellos 教授指出,母牛留养已经落地,肉牛周期出现转向,该趋势预计延续至年底。Scot Consultoria总经理 Alcides Torres也预判,未来数月乃至2027全年,母牛屠宰占比将继续走低,牛肉产量随之收缩,屠宰厂需要同时承接美国、中国两大海外市场的订单。两周前美国政府官宣,新增 30 万吨免关税牛肉进口额度,政策为期90天,自9月1日生效,每月上限10万吨,进口牛肉售价需低于当前市价25%。巴西肉类出口商协会 Abiec主席 Roberto Perosa估算,巴西每月最多可向美国出口5万吨牛肉,抢占这部分新增配额。与此同时,市场预期巴西屠宰企业将在今年四季度重启对华生产。这批货物计划2026年完成装船,2027年1月抵达中国,计入2027年的输华牛肉配额。中国给予巴西的110.6万吨配额可豁免55%附加关税,而2026年度巴西牛肉对华配额已于9月底基本耗尽。Scot 的 Torres分析,下半年巴西牛价将进入持续性上涨通道,国内终端肉价同步抬升;依托庞大牛群基数,上涨属于温和持续性行情,并非短期脉冲式暴涨。Safras & Mercado分析师 Fernando Iglesias补充,中国配额预期甚至改变了养殖户的育肥节奏,不少农户在三季度减少育肥,计划集中在四季度育肥出栏,等待中国采购需求回归。现货端,9月巴西主产区活牛价格基本保持稳定。Scot Consultoria 数据显示,养殖户控量出货,采购方虽保持谨慎,但采购需求支撑价格。9月11日上周五,圣保罗州阿拉萨图巴活牛报价345雷亚尔 / 阿罗巴,和9月初持平,年内累计上涨10.6%;Cepea/Esalq活牛指标同样稳定在349.50雷亚尔 / 阿罗巴,本月累计上涨接近1.5%。Torres 也提示行情存在约束:消费端是本轮涨价的 “刹车”。市场有观点猜测活牛价格能否冲到400甚至450雷亚尔/阿罗巴,Torres认为,一旦价格冲高至该水平,牛肉消费需求会明显下滑,消费者会转向鸡肉等替代蛋白。Iglesias同样表示,牛肉涨价的底层逻辑是国内供给收缩,可屠宰牛只减少,国内牛肉供给同步下降。Iglesias提到,欧盟市场份额萎缩不会扭转牛价上行趋势,欧盟仅占巴西牛肉出口总量3%-4%。但欧盟市场的标杆意义仍不可忽视,作为行业标准的 “展示窗口”,欧盟实施的检疫标准,会间接影响其他国家采购商的准入要求。
新闻图片6926
2026上半年各省肉牛出栏统计:吉林165万头居首 含四季度行情预测
2026年上半年各省肉牛出栏统计报告:吉林出栏165万头;新疆155万头;黑龙江...(含四季度预测)报告前言降3.8%!肉牛产业迎来结构性洗牌2026年上半年国内肉牛产业延续结构性调整态势,全国肉牛出栏总量呈现小幅收缩,区域产能分化、产业迁移提速特征显著。从核心数据来看,上半年全国肉牛出栏2119万头,同比下降3.8%,整体供给端承压,反映出国内肉牛存栏结构优化、老旧产能出清、养殖利润波动带来的行业洗牌效应。2019-2026年上半年全国肉牛出栏情况(万头)本次统计覆盖全国18个有完整公开出栏数据的省份,内蒙古、河北、河南等11个畜牧大省暂无上半年公开数据,不纳入本次排名与分析范畴。通过梳理各省出栏规模、同比增速及全国占比数据,可清晰洞察东北、西北、西南、华北、华东等不同产区的产能迭代规律。当前处于9月中旬,正值肉牛下半年消费旺季启动、养殖主体调整出栏节奏的关键节点,本报告基于上半年精准统计数据,深度剖析全国肉牛产业区域格局变化、产能涨跌诱因、产业迁移趋势,并针对性预判2026年四季度及年末行业走势,为养殖主体、屠宰企业及行业从业者提供数据参考与决策依据。全国出栏2119万头总量下降3.8%,区域格局重构2026年上半年全国肉牛出栏总量为2119万头,较去年同期同比下降3.8%,标志着国内肉牛产业正式进入结构性去产能阶段,整体产能告别持续多年的稳步增长态势。从行业底层逻辑来看,本次总量收缩并非行业衰退,而是产能优化、养殖门槛提升、合规化改造推进后的阶段性调整,叠加2026年进口牛肉配额收紧、国际肉牛产能收缩的外部环境,国内肉牛供给端整体呈现“总量减量、质量提升、结构优化”的特点。2026年上半年全国各省肉牛出栏排名(万头)从已统计的19个省份数据来看,各省产能梯队分层清晰,头部三省稳居全国核心供给地位:吉林、新疆、黑龙江上半年出栏量分别达165.00万头、155.07万头、146.29万头,三省合计出栏466.36万头,占据全国出栏总量的21.99%,是国内肉牛供给的核心支柱。从占比结构来看,全国超6%产能占比的省份共6个,依次为吉林7.79%、新疆7.32%、黑龙江6.90%、云南6.33%、四川6.09%、甘肃6.00%,六大主产区合计贡献全国40.43%的出栏量,产业集中度保持高位。2026年上半年全国各省肉牛出栏占比情况(%)而中小产区出栏规模普遍偏小,天津、海南、江苏、浙江四省出栏量均不足13万头,占全国比重均低于0.6%,区域产能体量差距悬殊。2026年上半年各省肉牛出栏情况及同比变化(万头;%)同比维度下,全国出栏省份涨跌分化格局凸显,多数传统养殖大省出现出栏量下滑,仅少数西北、东北及西南小众省份实现正增长,打破以往全国普增的行业格局,区域产业竞争与产能重构态势愈发明显。8省出栏增长!重庆猛增11.4%,吉林增近9万头2026年上半年全国肉牛出栏实现同比正增长的省份共8个,涵盖东北、西北、西南、华东多个区域,整体呈现“头部大省稳增、小众省份高增”的增长格局,新增产能成为对冲全国总量下滑的核心支撑。从增速排名来看,重庆以11.4%的同比增速领跑全国,成为上半年出栏增速最快的省份,出栏总量17.60万头,占全国总量0.83%,依托西南山地养殖资源,推行精细化舍饲养殖,小规模、高标准化养殖模式带动产能稳步释放。2026年上半年肉牛出栏增长的省份及同比变化其次为浙江,同比增长8.1%,出栏4.95万头,占比0.23%,作为肉牛养殖小众产区,依托本地高端消费市场,聚焦特色肉牛品种培育,小众高端养殖赛道实现突破。山西以8.0%的增速紧随其后,出栏40.30万头,占全国1.90%,依托晋北饲草资源优势,政策扶持规模化养殖场建设,推动散养户规模化转型,产能持续释放。西北省份成为增长核心板块,宁夏、甘肃同比分别增长6.8%、6.4%,出栏量达62.90万头、127.20万头,分别占全国2.97%、6.00%,甘肃更是跻身全国出栏量前十省份,西北区域凭借土地资源充足、养殖成本偏低、环保政策宽松的优势,持续承接国内肉牛产能转移。东北核心产区吉林延续稳健增长态势,同比增长5.7%,出栏165万头稳居全国前列,占全国7.79%,依托成熟的肉牛养殖产业链、良种繁育体系,规模化养殖普及率持续提升,对冲了东北整体产能下滑压力。此外,海南、青海分别以3.8%、1.0%的小幅增速实现增长,出栏量10.70万头、58.70万头,依托本地生态养殖优势,产能保持平稳小幅扩容。整体来看,增长省份普遍具备养殖成本优势、政策扶持力度大、规模化程度提升的特点,且多为产业转型重点区域,避开了传统主产区的产能过剩、环保压力难题,成为国内肉牛产业增量核心区域。8省出栏下降!新疆骤降17.5%,山东减18.6万头2026年上半年全国出栏同比下降的省份共8个(不含天津、江苏无同比数据省份),多数为国内传统肉牛养殖大省,产能收缩是全国总量下滑3.8%的核心原因,且部分省份降幅远超全国平均水平,产能去化力度显著。2026年上半年肉牛出栏下降的省份及同比变化从降幅维度分析,新疆、广西成为降幅最大的两个省份,同比分别下降17.5%、17.2%,降幅近乎全国均值的5倍,其中新疆上半年出栏155.07万头,虽依旧稳居全国第二,但产能大幅收缩,核心诱因是牧区生态保护政策收紧、散养户清退、饲草供给季节性短缺,导致传统放牧式养殖产能快速出清;广西出栏59.99万头,占全国2.83%,受南方养殖环保升级、养殖用地收紧、高温疫病防控成本上升影响,中小养殖户大规模退养,产能大幅回落。山东、辽宁降幅同样显著,同比分别下降16.3%、10.7%,出栏量95.80万头、87.80万头,作为华北、东北传统养殖大省,两地散户养殖占比偏高,近年来养殖成本持续上涨、肉牛养殖利润压缩,叠加行业标准化改造倒逼,低效产能持续出清。橙色的区域代表出栏量增长,绿色代表下降其余下滑省份均呈现小幅调整态势,云南同比下降7.5%、陕西下降4.8%、黑龙江下降3.2%、四川下降2.1%,四省均为全国肉牛养殖中坚产区,出栏量分别为134.05万头、28.20万头、146.29万头、129.00万头,占比均超1.3%。其中黑龙江、四川作为稳定供给产区,降幅低于全国均值,产能整体韧性较强,仅存在局部低效产能优化;云南、陕西受山地养殖规模化难度大、饲草运输成本高影响,产能稳步收缩。整体而言,传统养殖大省产能下滑核心逻辑较为统一,即散养模式退出、环保合规成本上升、养殖利润波动,行业正向规模化、集约化主体集中,老旧低效产能持续出清。全国肉牛产业趋势产能北稳西扩,南北格局重塑结合2026年上半年各省出栏涨跌、产能占比变化,国内肉牛产业正式形成“北稳西扩、南缩东减”的全新迁移格局,产业区域布局告别以往“南北均衡、遍地开花”的模式,区域竞争壁垒持续固化。北方产区呈现“龙头稳固、局部优化”态势,东北区域分化最为明显,吉林凭借完善的良种、养殖、加工全产业链优势,持续扩容增产,成为东北唯一增量核心产区;而黑龙江、辽宁受传统散养出清影响,产能小幅收缩,东北产业资源持续向吉林集中,规模化、产业化优势进一步凸显。这是2025年上半年的肉牛出栏量图可以看出深色区域较大西北区域成为全国最大产能承接区,甘肃、宁夏、青海持续增产,新疆虽短期产能下滑,但核心养殖基数仍在,依托广袤土地、低价饲草、充足养殖空间,以及地方肉牛产业扶持政策,西北区域持续承接华北、华东退出产能,逐步成为全国肉牛产业第二增长极。南方及东部产区整体持续收缩,广西、云南、四川、陕西等西南、华南省份普遍产能下滑,山东、华东区域养殖规模持续缩减,核心原因在于南方养殖用地稀缺、环保管控严格、夏季高温疫病风险高,东部区域养殖成本高、工业化挤占养殖空间,低效产能持续向外迁移。这是2026年上半年的肉牛出栏量图可以看出深色区域有所缩小、绿色区域扩大同时产业呈现“规模化集中化”迁移特征,中小散户逐步退出市场,产能持续向具备资源优势、政策优势、产业链优势的头部省份集中,吉林、甘肃、宁夏等规模化养殖普及率高的省份持续受益,而依赖散养的传统产区持续萎缩。此外,重庆、浙江等小众省份凭借特色化、高端化养殖模式实现逆势增长,预示着未来肉牛产业除区域迁移外,细分赛道差异化竞争将成为新趋势,普通产能向西北、东北转移,高端特色产能扎根消费市场周边。四季度年底预判供给偏紧延续,价格高位坚挺结合2026年上半年产能基数、产业迁移节奏、消费周期及行业政策,预判2026年第四季度至年末,全国肉牛产业将维持“供给收缩、需求回升、行情坚挺、结构分化”的运行态势,全年出栏总量大概率小幅回落,行业景气度持续上行。供给端来看,上半年全国产能同比下降3.8%,传统主产区低效产能出清尚未结束,新疆、山东、广西等大幅下滑省份产能难以短期修复,西北、东北增量省份产能释放节奏平缓,叠加当前肉牛存栏处于近年低位,四季度新增出栏供给有限,全国肉牛供给偏紧格局将持续延续。需求端来看,四季度为牛肉消费传统旺季,中秋、国庆、元旦等节假日集中带动餐饮、家庭消费回暖,终端需求预计环比提升5%左右,需求增量将进一步收紧供需关系。价格层面,叠加2026-2028年牛肉进口配额管控政策,海外低价牛肉输入受限,国内市场供需缺口难以通过进口弥补,年末牛肉价格将维持高位震荡态势,养殖端利润有望保持稳定。区域行情方面,四季度产能优势省份价格韧性更强,吉林、甘肃、宁夏等增量省份出栏量充足、货源稳定,价格波动幅度较小;而新疆、山东、广西等产能收缩省份货源偏紧,局部区域价格或小幅上浮。产业格局层面,年末产业集中化趋势将进一步强化,头部优势省份市场话语权持续提升,散养户出清速度加快,规模化、标准化养殖占比进一步提高。整体预判,2026年全年全国肉牛出栏总量将同比小幅下滑,四季度无产能大幅反弹基础,行业正式进入“减量提质、优产区领跑”的全新发展阶段,年末市场整体稳中有涨,无大幅涨跌风险,产业结构性红利持续释放。
新闻图片6915
2026年9月15日猪价行情:16省同步上涨 生猪出栏报价全线回暖
今日猪价全景(9月15日)肉交所 9 月 15 日 110kg 标准出栏生猪报价,昨日反弹行情继续扩散走强。16 省上涨,10 省持平,今日无省份下跌。华东、华中、华北、东北全线飘红;华南、西南稳住不再下探,行情由局部修复升级为大范围回暖。上涨区域(+0.10 元 / 斤)华东:上海、安徽、江苏、山东、浙江 华中:湖北、江西、河南 华北:北京、天津、山西、河北 东北:黑龙江、吉林、辽宁 西北:陕西持平区域华东:福建 华中:湖南 华南:广东、广西、海南 西南全线持平:重庆、四川、云南、贵州 西北:甘肃、新疆全国主流出栏区间4.9‑6.0 元 / 斤;福建 5.9‑6.0 元 / 斤依旧是全国高价区;广西 4.9‑5.1 元 / 斤为价格洼地。盘面特点:反弹范围大幅扩大,东北三省全部加入上涨队伍;华南、西南止跌企稳,全国没有省份继续下跌,市场情绪明显好转。盘面核心逻辑:节前备货基本结束,需求端拉动消失中秋节日采购已经接近尾声,屠宰厂、食品企业停止大规模备货,仅维持日常刚需,消费端支撑大幅减弱,无力承接市场出栏量。集中出栏延续,供给持续释放趁着节前有限窗口期,养殖户抓紧出栏变现,标猪供给持续宽松。屠宰企业收猪货源充足,主动下压收购价,带动全国大范围回落。就连之前高价坚挺的福建,今日也出现下调。西南成为独有的避风港重庆、四川、云南、贵州全部维持平盘,没有跟随全国下跌。本地消费基础尚可,出栏释放节奏相对温和,因此表现出强抗跌性,但不代表节后不会面临补跌压力。行情定性:中秋脉冲行情完全结束,马上进入节后压力周期9 月初由节日带动的反弹行情彻底走完,接下来市场逻辑切换为节后消费回落,行情压力会进一步显现。养殖户 & 冻品贸易商操作建议:养殖户北方今日反弹,抓住窗口分批出栏,切忌再次盲目压栏赌持续大涨,不要被单日上涨迷惑。南方还在下跌区域,避免恐慌性扎堆抛售,合理安排出栏节奏,优先处置大肥。心里一定要做好预案:中秋过后行情很大概率走弱,不要把猪全部留到节后。屠宰 & 冻品贸易商南北价差拉大,北方涨价、南方下跌;按需分区域采购,不要赌节前大幅冲高,节日临近严控库存,规避节后回调风险。
新闻图片6919
鲣鱼价格创9年新高 厄尔尼诺预期推涨金枪鱼后市
9月14日,第19届Infofish世界金枪鱼贸易大会(TUNA 2026)在曼谷香格里拉酒店开幕,会期至16日,由Infofish与泰国渔业厅、泰国金枪鱼产业协会等机构联合主办,主题为"强化全球金枪鱼产业价值链协同、蓝色经济与可持续性",粮农组织渔业和水产养殖司司长曼努埃尔·巴兰热作主旨发言,约40个展位同步展出。开幕当天传出的市场判断是:鲣鱼(Katsuwonus pelamis)原料价格已触及9年高位,厄尔尼诺预期正在为后市续涨提供支撑。按9年新高倒推,市场上一轮站上这个位置还是在2017年前后。气候信号是这轮预期的底层逻辑。美国国家海洋和大气管理局(NOAA)数据显示,赤道太平洋海表温度已连续数月较历史均值偏高0.5至0.9摄氏度,大气指标确认厄尔尼诺未来一个季度趋于加强;6月10日,秘鲁将南纬16度以北鳀鱼禁捕令无限期延长,南美沿岸的生物渔场状况已被厄尔尼诺改写。供应收缩叠加高油价,船东挺价的底气就来自这里。各主要加工中心的价位分化明显。数据监测显示,9月第一周曼谷小型罐头厂采购价报1600美元/吨,大型加工厂因西中太平洋捕捞产况略有好转仍在观望;曼塔部分鲣鱼成交1700美元/吨(离岸价),黄鳍金枪鱼报1950美元/吨,72天集鱼装置(FAD)休渔压缩东太平洋供应,甚至有货源从塞内加尔达喀尔远运调剂;菲律宾桑托斯将军城8月成交一度逼近2200美元/吨;印度洋和欧洲市场回落,鲣鱼成交接近1300欧元/吨。曼谷与曼塔之间的价差拉到数百美元,折射的是大型加工厂采购策略与小型罐头厂现货需求之间的错位。捕捞量的收缩是涨价的根本。2025年创纪录之后,巴布亚新几内亚2026年鲣鱼上岸量同比下降超过40%;中西太平洋7月1日起实施45天FAD禁用期,美洲热带金枪鱼委员会年会虽把2026至2028年FAD休渔期从72天缩短为64天,东太平洋的供应缺口短期内难以回补。买方一侧的压力同样在加大。8月7日起美国对泰国金枪鱼产品征收19%关税,对厄瓜多尔、印尼、越南分别升至15%、19%、20%;泰国2024年对美出口金枪鱼罐头12.1万吨、价值5.54亿美元,出口商利润空间被大幅压缩。原料涨价与终端压价两头夹击,曼谷与曼塔的价差已拉到数百美元,也是大会第二天"价格波动与未来竞争力"议题绕不开的矛盾。大会9月16日闭幕后是否形成新的行业共识,将直接影响第四季度各产区的采购节奏与定价方向。
新闻图片6901
巴西鸡肉价格9月初大幅上涨 国内消费升温带动全链回暖
9月初,巴西鸡肉生产端和批发市场出现一波显著上涨。工资发放叠加9月7日独立日假期,推动冻品和冰鲜分割品销售,国内需求回暖,加工厂加快采购原料,圣保罗活鸡价格随之上扬,巩固了8月底已现的微弱复苏——此前市场已连续两个月下跌。9月11日当周,工资与假期双引擎拉动批发和养殖场价格截至9月10日(上周四),Cepea/Esalq指标显示:冻鸡:7.74雷亚尔/公斤,9月初以来累计上涨5.74%;活鸡:同样报7.74雷亚尔/公斤,同期涨幅6.17%。需求激增:工资发放与9月7日假期叠加,提振国内消费,批发鸡肉分割品价格大幅上涨,活鸡价格同步走高。批发飙升:圣保罗市冷冻和冰鲜分割品报价均显著上涨。活鸡上涨:为满足肉类需求增长,屠宰厂加大在养殖场采购批次,支撑圣保罗州活鸡价格。区域共振:消费增长带动全国主要产区价格普遍上涨。前一周(9月4日):8月微涨收官,终结两月连跌周期打破:8月鸡肉均价在多数监测市场小幅回升,结束连续两个月下跌。供需调整:价格改善源于农场供应与国内需求更趋平衡,叠加出口发货节奏强劲。预期兑现:行业此前已预判9月初工资效应将拉动销售,随后一周完全兑现。两周对比:鸡肉市场演变分析维度前一周(9月4日)本周(9月11日)分割品价格(批发)8月均价小幅回升圣保罗冻品和冰鲜品大幅上涨活鸡报价供需调整后持稳加工厂加大采购推动上涨需求驱动月初国内需求+出口强劲工资入账+9月7日假期市场概况两月跌势终结,供需再平衡销售加速,全链升值鸡肉价格的坚挺反映出巴西家禽业的有利局面——国内需求旺盛与出口良好表现同步。养殖场供应调整、圣保罗批发价格回升,家禽业获得动能以修复利润空间,有助于抵消近期玉米和豆粕上涨带来的饲料成本压力。
新闻图片6900
2026年9月14日猪价行情:10省齐涨 生猪出栏报价技术性反弹
今日猪价全景(9月14日)肉交所 9 月 14 日 110kg 标准出栏生猪报价,经过 9 月 12‑13 日连续两日大面积下跌后,行情终于迎来技术性反弹。10 省上涨,13 省持平,4 省下跌;华东多数上涨,华北集体回暖,华南广西、海南继续下探。短期超跌后养殖户惜售情绪回升,市场迎来跌后修复。上涨区域(+0.10 元 / 斤)华东:上海、安徽、江苏、浙江 华中:湖北、河南 华北:北京、天津、河北 西北:陕西持平区域华东:福建、山东 华中:江西、湖南 华南:广东 华北:山西 东北:黑龙江、吉林 西南全线持平:重庆、四川、云南、贵州 西北:甘肃下跌区域(‑0.10 元 / 斤)华南:广西、海南 东北:辽宁 西北:新疆全国主流出栏区间4.9‑6.0 元 / 斤;福建 5.9‑6.0 元 / 斤继续为全国高价区;广西 4.9‑5.1 元 / 斤、新疆 5.0‑5.1 元 / 斤为价格洼地。盘面特点:跌后修复反弹,华东、华北率先回暖;西南全线守平;华南广西继续探底,南北分化依旧明显。盘面核心逻辑:节前备货基本结束,需求端拉动消失中秋节日采购已经接近尾声,屠宰厂、食品企业停止大规模备货,仅维持日常刚需,消费端支撑大幅减弱,无力承接市场出栏量。集中出栏延续,供给持续释放趁着节前有限窗口期,养殖户抓紧出栏变现,标猪供给持续宽松。屠宰企业收猪货源充足,主动下压收购价,带动全国大范围回落。就连之前高价坚挺的福建,今日也出现下调。西南成为独有的避风港重庆、四川、云南、贵州全部维持平盘,没有跟随全国下跌。本地消费基础尚可,出栏释放节奏相对温和,因此表现出强抗跌性,但不代表节后不会面临补跌压力。行情定性:中秋脉冲行情完全结束,马上进入节后压力周期9 月初由节日带动的反弹行情彻底走完,接下来市场逻辑切换为节后消费回落,行情压力会进一步显现。养殖户 & 冻品贸易商操作建议:北方今日反弹,抓住窗口分批出栏,切忌再次盲目压栏赌持续大涨,不要被单日上涨迷惑。南方还在下跌区域,避免恐慌性扎堆抛售,合理安排出栏节奏,优先处置大肥。心里一定要做好预案:中秋过后行情很大概率走弱,不要把猪全部留到节后。屠宰 & 冻品贸易商南北价差拉大,北方涨价、南方下跌;按需分区域采购,不要赌节前大幅冲高,节日临近严控库存,规避节后回调风险。
新闻图片6890
9月13日全国猪价:19省下跌行情再下台阶 西南板块全线转弱
今日猪价全景(9月13日)肉交所 9 月 13 日 110kg 标准出栏生猪报价,昨日普跌行情延续,19 省下跌,仅 4 省持平,无省份上涨。此前抗跌的西南板块全线转弱,全国仅剩湖南、广东、广西、贵州维持平盘,市场整体承压进一步加重。上涨区域今日无省份上涨持平区域华中:湖南 华南:广东、广西 西南:贵州下跌区域(‑0.10 元 / 斤)华东:上海、安徽、江苏、山东、浙江(福建持平) 华中:湖北、江西、河南 华南:海南 华北全线下跌:北京、天津、山西、河北 东北全线下跌:黑龙江、吉林、辽宁 西南:重庆、四川、云南 西北:陕西、甘肃、新疆全国主流出栏区间4.9‑6.0 元 / 斤;福建 5.9‑6.0 元 / 斤继续保持全国高价区;广西 4.9‑5.2 元 / 斤仍为价格底部。盘面特点:跌势继续扩散,昨日唯一抗跌的西南板块大部分地区转跌,全国没有一个省份涨价,仅 4 省稳住价格,市场悲观情绪持续升温。盘面核心逻辑:消费端持续低迷,供给压力凸显节后猪肉消费一直偏弱,终端走货量不足。前期反弹窗口养殖户集中出栏,市场标猪供给充足,屠宰企业压价意愿强烈。昨天全国大面积下跌,今天跌势延续,就连之前坚挺的重庆、四川、云南也扛不住,开始下调收购价。仅剩 4 个省份维持平盘,支撑力量薄弱湖南、广东、广西、贵州保持平盘,但只是暂时止跌,不是反转信号。广西长期处于低位,下跌空间有限;广东、湖南、贵州属于区域供需相对平衡,很难带动全国行情走强。全国进入同步磨底阶段华东、华北、东北连续多日走跌,西北今日新疆也由涨转跌,全国行情同步走弱。本轮下跌是节后需求偏弱叠加集中出栏共同造成,短期很难快速扭转。行情定性:底部持续承压,磨底还未结束前期北方短期反弹只是阶段性修复,不是新一轮上涨周期。随着西南失守,全国同步进入弱势区间,短期缺乏有力支撑,继续考验底部支撑力度。养殖户 & 冻品贸易商操作建议:全国普跌环境下,核心思路是减库存,优先出栏大体重生猪,不赌短期反弹。湖南、广东、广西、贵州这几个持平区域,不要因为暂时价格不动就惜售,做好补跌预案,按计划出栏。其余下跌省份理性出栏,不要一次性集中抛售,防止价格加速下探。屠宰 & 冻品贸易商猪价持续下行,可以逢低按需少量备货;但终端消费偏弱,严禁大规模囤货,控制库存周期,规避继续下跌风险。