美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
阿联酋迪拉姆兑人民币(AEDCNY) 1.8198
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5647
巴西雷亚尔兑人民币(BRLCNY) 1.3435
加拿大元兑人民币(CADCNY) 4.7664
瑞士法郎兑人民币(CHFCNY) 8.0841
智利比索兑人民币(CLPCNY) 0.0067
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
捷克克朗兑人民币(CZKCNY) 0.3075
丹麦克朗兑人民币(DKKCNY) 1.0014
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0703
日元兑人民币(JPYCNY) 0.0424
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0147
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8273
墨西哥比索兑人民币(MXNCNY) 0.3578
马来西亚林吉特兑人民币(MYRCNY) 1.6404
挪威克朗兑人民币(NOKCNY) 0.7164
新西兰元兑人民币(NZDCNY) 3.7893
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9429
菲律宾比索兑人民币(PHPCNY) 0.1047
瑞典克朗兑人民币(SEKCNY) 0.6716
新加坡元兑人民币(SGDCNY) 5.2219
泰铢兑人民币(THBCNY) 0.198
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4738
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.686
英镑兑人民币(GBPCNY) 8.9127
土耳其里拉兑人民币(TRYCNY) 0.1346
新台币兑人民币(TWDCNY) 0.2048
乌拉圭比索兑人民币(UYUCNY) 0.1667
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4028
新闻图片4746
中国葡萄出口跻身全球榜首 全球苹果产量或降至5年低点
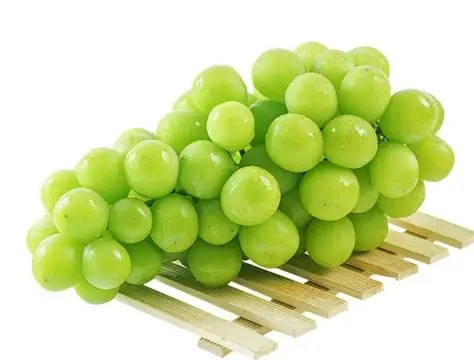
美国农业部(USDA)近日发布的《全球苹果、葡萄与梨市场及贸易报告》显示,因受不利天气等因素影响,预计2025/26季全球鲜食苹果和鲜梨的产量将分别下降5%和2%,鲜食葡萄的产量则将增长54.5万吨,达到3000万吨。中国鲜食葡萄的产量预计增长80万吨达到1500万吨,实现连续第七年增长;出口或将增长16%,达到77万吨,首次与秘鲁并列成为全球最大的鲜食葡萄出口国。🍇 鲜食葡萄 🍇 由于中国、印度、欧盟和秘鲁的增产超过了土耳其、美国和智利的减产,2025/26季全球鲜食葡萄产量预计增长54.5万吨,达到3000万吨。中国产量预计增长80万吨至1500万吨,实现连续第七年增长。土耳其则因春季霜冻损害,产量预计下降45.5万吨至150万吨。由于主要出口国中国和秘鲁的出口增长超过了智利和墨西哥的出口减少,全球鲜食葡萄出口预计微增至420万吨。俄罗斯、越南、印度尼西亚和哈萨克斯坦受中国强劲出口的的推动,进口预计均有所增长。美国进口预计微增至91.5万吨,将超过去年创纪录的进口水平。尽管近年来种植面积扩张停滞,但受益于避雨棚和全年供应品种等技术改进,单产持续提高,中国鲜食葡萄产量持续增加。这使得中国鲜食葡萄出口在过去四年翻了一番多,同时降低了对进口的依赖。2025/26季中国葡萄进口量预计为10万吨,较四年前下降45%。中国鲜食葡萄出口预计在2025/26产季(2025年6月至2026年5月)增长16%,达到77万吨。若实现此目标,中国将在去年超越智利的基础上再上一级,首次与秘鲁并列成为全球最大的鲜食葡萄出口国。中国鲜食葡萄主要出口至东南亚市场,其中越南、泰国和印度尼西亚占出口总量的近60%。由于地理优势,中国在这些市场面临的竞争有限,通常占据超过70%的市场份额。相比之下,秘鲁和智利的鲜食葡萄绝大部分出口至北美和欧洲,两国与南非在这些市场相互竞争,且三国主要发货期集中在12月至次年4月。🍎 鲜食苹果 🍎 因中国和土耳其的减产超过了美国的增产,2025/26季全球鲜食苹果产量预计下降5%至8170万吨,预计将达到五年来的最低水平。由于两大主产区种植面积减少和不利天气影响,中国产量预计下降230万吨至4700万吨。土耳其因遭遇严重春季霜冻,产量预计骤降57%至200万吨。美国则因华盛顿州产量增加,预计产量增长25.6万吨至500万吨。全球鲜苹果出口预计微降至610万吨,其中美国出口预计增长5.1万吨至89万吨;中国和智利因产量下降,出口预计均减少约3万吨;土耳其出口预计骤降15.7万吨至6.5万吨,这使其从全球第八大出口国跌至第十二位。🍐 鲜梨 🍐 由于中国和土耳其的减产超过了美国的增产,2025/26季全球鲜梨产量预计下降2%至2610万吨。因山东和陕西两省遭遇干旱,中国产量预计下降48万吨至2050万吨,这是七年来的首次下降。土耳其因2025年春季霜冻损害,产量预计下降30%至46.1万吨。美国产量预计增长10.3万吨至56.5万吨,虽然这是从2024/25季历史低点的反弹,但产量仍维持在20世纪70年代以来的低水平。全球鲜梨出口预计微增至200万吨,原因是中国、美国和欧盟出口的增加超过了土耳其出口的减少。尽管中国产量下降,但其出口依然强劲,预计增长4.6万吨至70万吨。印度尼西亚和俄罗斯因来自中国的出口强劲,进口预计分别增长20%和9%。美国因产量增加,出口预计增长2.8万吨至10万吨,进口预计减少1.2万吨至8万吨。这将使美国恢复为净出口国,而上一季美国首次成为净进口国。
新闻图片4750
日本与孟加拉国达成首个EPA 海产品关税互免成核心安排
在日本与区域竞争对手争夺新兴市场影响力的布局中,一项“首个”协议悄然落子。日本与孟加拉国达成了其与最不发达国家之间的首个双边经济伙伴关系协定(EPA),其中海产品关税互免是核心内容之一。此举不仅是为了锁定一个即将“毕业”的高潜力市场,更被日方视为抢先建立贸易规则、制衡其他大国影响力的战略行动。然而,协议背后是两国间极不对称的海产品贸易现状:一边是几乎单向的虾类出口,另一边是尚待开发的日本高端鱼种市场。日本与孟加拉国近日原则性达成一项具有战略意义的双边经济伙伴关系协定(EPA)。该协定对双方均属“首个”:既是孟加拉国参与的首个EPA,也是日本与一个最不发达国家签署的首个此类协定。日本官方坦言,此举意在抢在其他国家(包括正在与孟加拉国探讨自贸协定的中国)之前,与这个地处南亚、连接印度与东南亚、被普遍看好的增长市场建立成熟的贸易规则框架。尽管日本长期是孟加拉国最大的双边援助国,但其商业存在感不及部分区域竞争者。此次EPA被视为日本强化经济纽带、提升战略存在的重要一步。协定在海产品领域安排了有针对性的关税互免。日本承诺将立即或在最长18年的过渡期内,取消对出口至孟加拉国的扇贝、鰤鱼(yellowtail, Seriola quinqueradiata)和真鲷(red seabream, Pagrus major)等产品的关税。作为对等安排,孟加拉国将取消对日本虾类和蟹类的进口关税。这一安排深刻反映了两国当前贸易的结构:孟加拉国是日本市场高度专业化的冷冻虾供应国,其97%的对日海产品出口为虾类,且目前已享受最不发达国家免税待遇;而日本对孟的高端海产品出口几乎为零。因此,关税减免对孟加拉国是巩固现有优势,对日本则是开拓未来潜力市场。数据显示,两国海产品贸易规模有限且严重失衡。2024年,日本从孟进口海产品1,153吨,价值1,140万美元;而日本对孟出口量为4,057吨,价值390万美元。虽然日本出口量更大,但价值更低,且品类集中。在协议涉及的日方优势品类中,仅有扇贝有零星出口记录(两批各48吨),鰤鱼和真鲷则尚无交易。这清晰表明,EPA的核心目标并非解决当下贸易失衡,而是为长远布局。尤其考虑到孟加拉国预计2026年11月将从最不发达国家“毕业”,届时其现行免税待遇可能终止。日本通过EPA锁定长期优惠安排,旨在为日本企业进入这个拥有1.6亿人口的未来市场铺平道路,同时为孟加拉国虾产业提供稳定的高端市场准入预期。
新闻图片4763
舟山鱿鱼卸货量突破45万吨 再度领跑全国远洋渔业
2025年第51周(12月12日至12月18日),中国远洋鱿鱼市场终于显现企稳迹象。受年末加工需求集中释放带动,浙农中心多规格鱿鱼价格出现反弹,市场情绪略有回升。2025年,是舟山远洋渔业发展具有里程碑意义的一年。作为“全国远洋渔业第一市”,舟山在国家海洋强国战略指引下,持续深化母港功能建设,完善远洋供应链体系,推动产业高质量发展,实现了历史性突破。数据显示,2025年舟山口岸远洋自捕鱼年卸货量首次突破80万吨大关,达到81.36万吨,再创历史新高。其中,鱿鱼卸货量达45.4万吨、金枪鱼28.5万吨,继续稳居全国首位,进一步巩固了舟山作为“中国远洋渔业核心母港”的领先地位。分港口看,舟山国家远洋基地惠群码头以60.48万吨的卸货量居首,占全市总量七成;大洋世家码头卸货15万吨,朱家尖外贸码头3.58万吨,舟渔码头2.3万吨。舟山已形成以国家远洋基地为核心、各重点码头协同联动的现代化母港格局。业内专家指出,今年公海鱿鱼资源状况良好,加之舟山母港“虹吸效应”日益凸显,使得鱿鱼产运卸形成高效闭环,成为推动舟山渔业稳增长的核心动力。2025年4月,舟山在农业农村部、海关总署、国家移民管理局等指导下,联合多部门在定海西码头中心渔港开展全国首例《打击IUU港口国措施协定》联合执法检查,标志着舟山在国际渔业治理体系中从“参与者”迈向“规则制定者”。同时,舟山新建的20余艘大吨位远洋冷藏运输专业商船投产运营,有效提升了远洋渔业的冷链保障与海上接驳能力,并恢复欧盟卫生注册,为构建自主可控、安全顺畅的远洋渔业供应链体系提供坚实支撑。2025年,舟山远洋企业积极推进国际化与可持续并重发展。平太荣集团公海延绳钓船队MSC认证扩容成功,大洋世家公海围网船队MSC认证申请加快推进;全市新增欧盟卫生注册渔船27艘,总数达129艘,创历史新高。在农业农村部2024年全国远洋渔业履约评估中,舟山6家企业跻身全国前十,其中大洋世家位列全国第三。舟山远洋企业国际履约评分连续多年领先全国,展现了“中国远洋”的专业化、合规化形象。回望2025,舟山以45.4万吨鱿鱼卸货量再次印证其在全球鱿鱼产业链中的核心地位。展望2026,舟山将继续推进远洋渔业数字化、绿色化转型,强化鱿鱼捕捞、冷链运输、精深加工和国际贸易的全链条协同发展,建设具有全球影响力的远洋鱿鱼产业集群中心。
新闻图片4772
巴媒:进口牛肉保障措施或提前至今日公布 该国获分100万吨配额将被已在途的30万吨占用
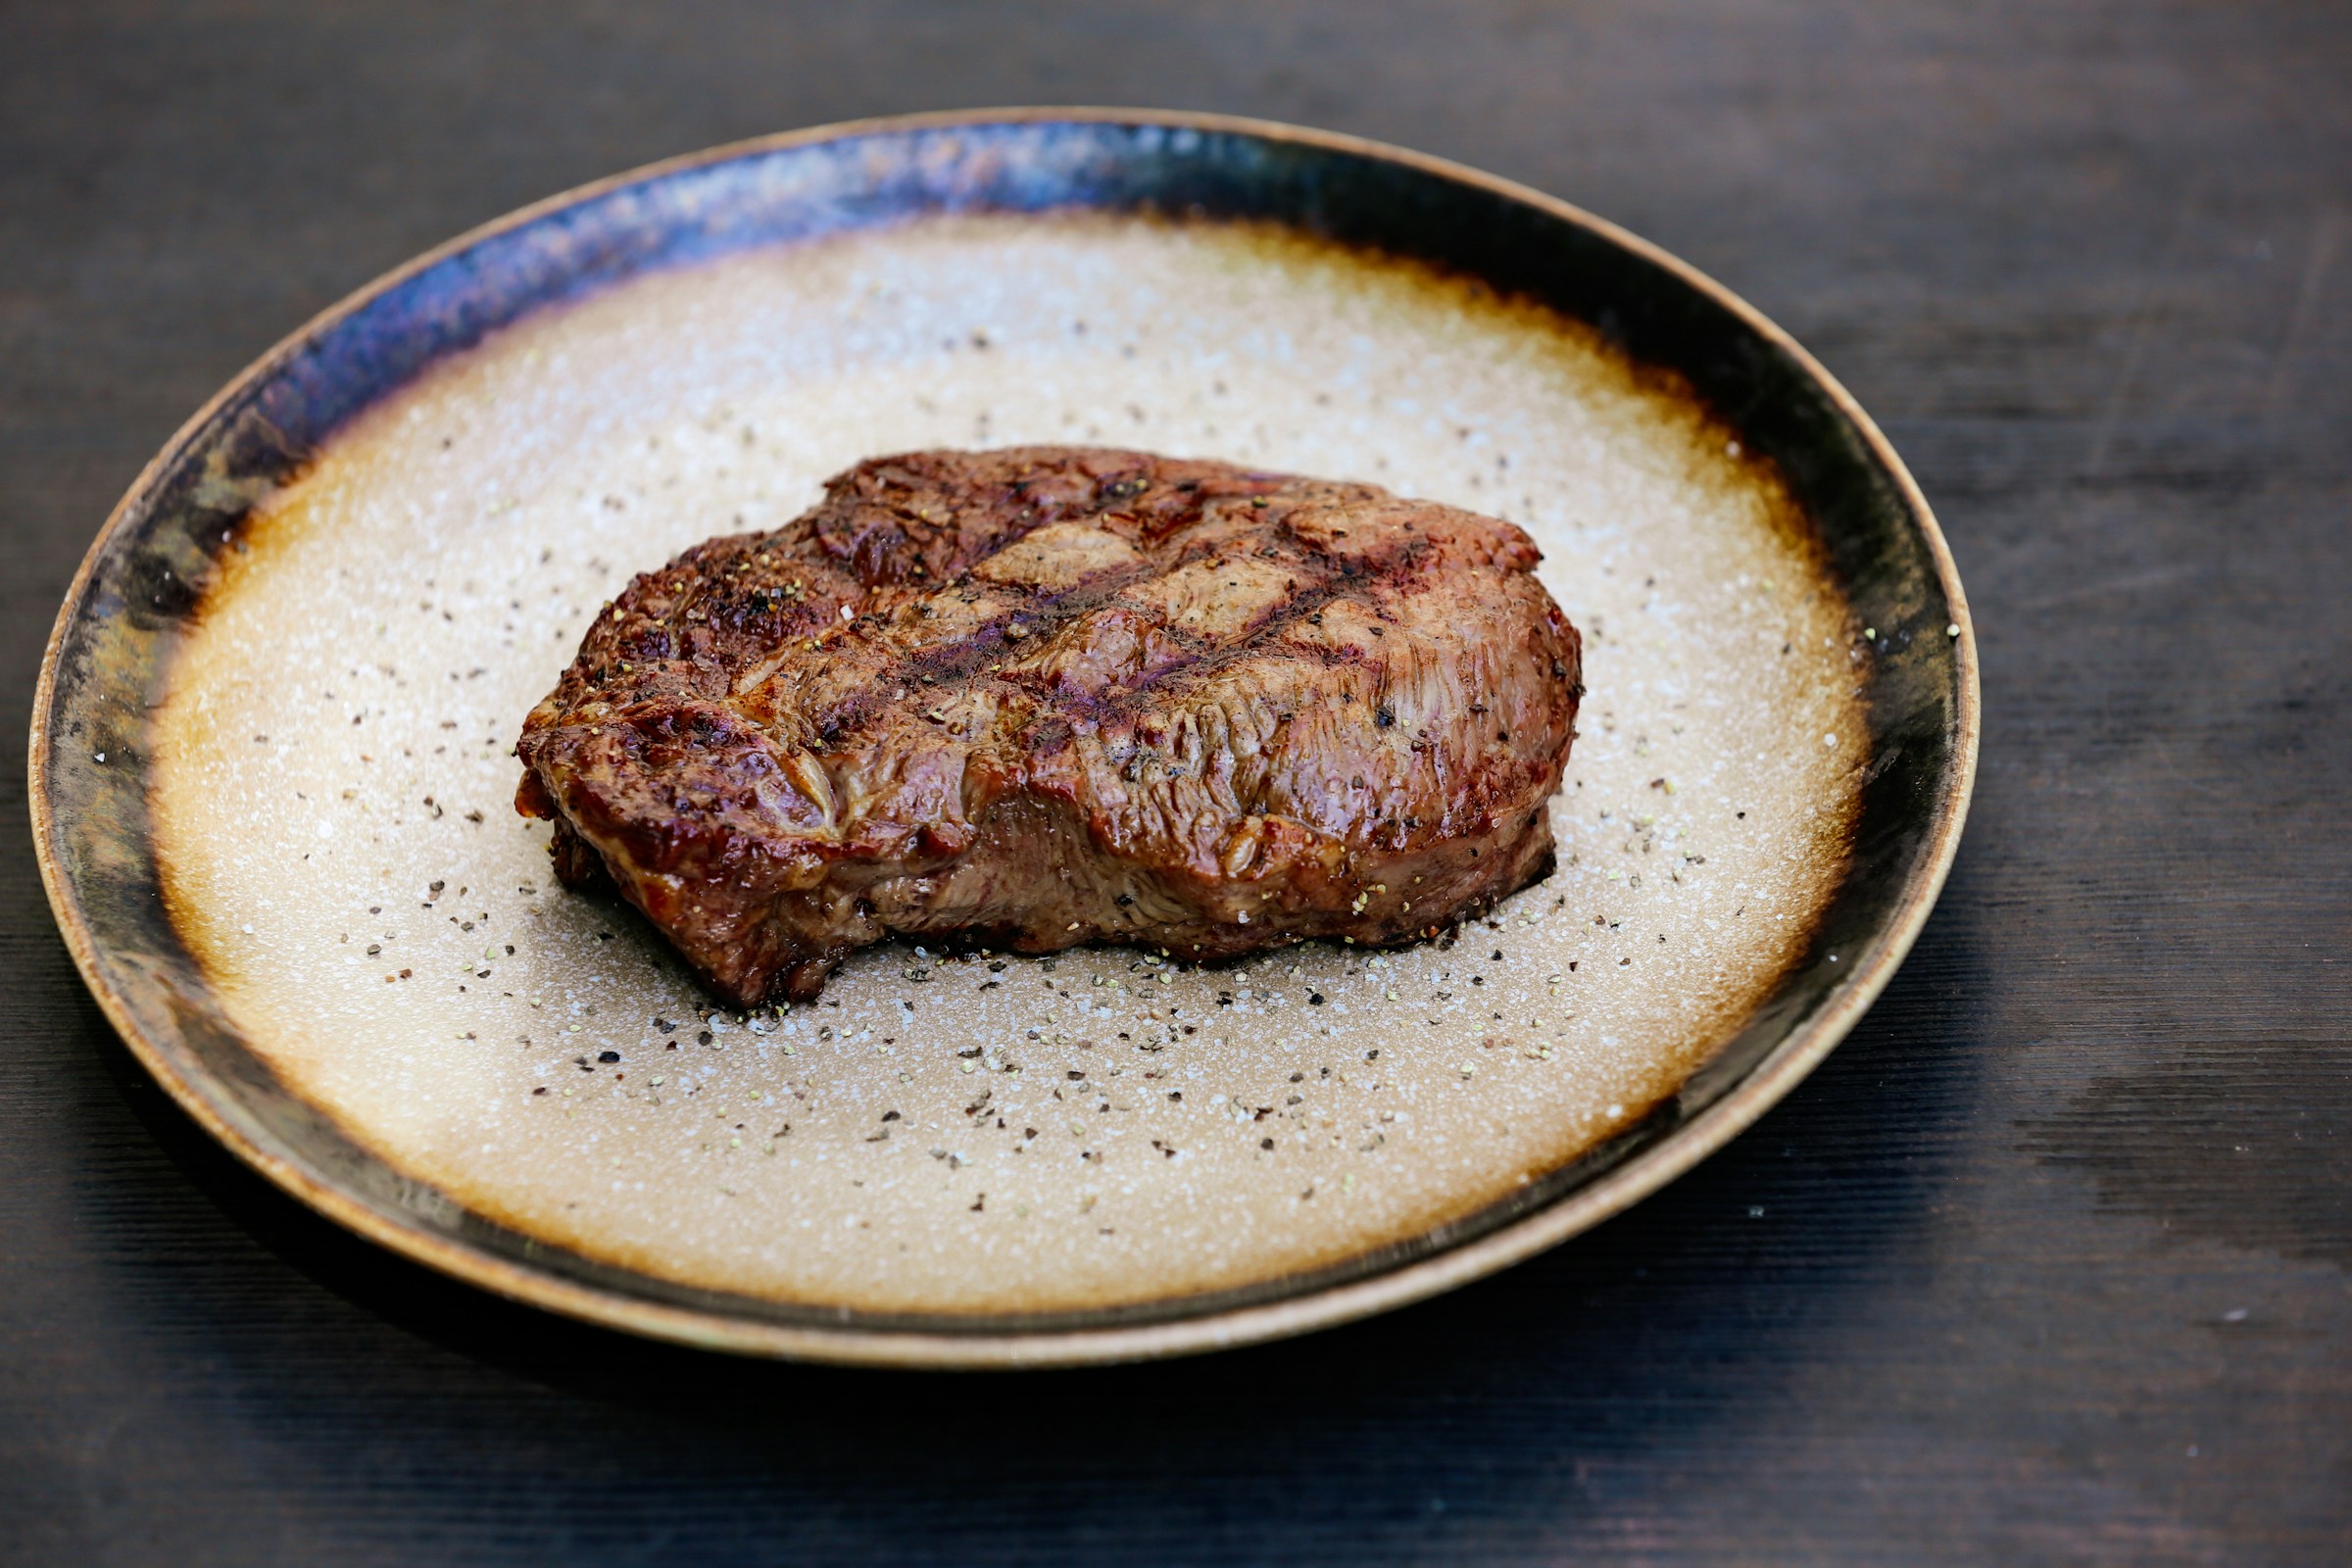
中国政府可能提前决定对包括巴西在内的多国进口牛肉实施保障措施,这一可能性已进入巴西政府及其主要牛肉加工企业的关注视野。尽管调查已延期至2026年1月26日,但据获悉,中国商务部官员已向巴西方面传递信息,该措施可能在下周一(12月29日)确定并公布。尽管巴西方面提出申辩,但三位知情人士承认,中国很可能将基于当前市场份额设定牛肉进口配额,并对超额部分征收高达55%的重税。此举“意在2026年遏制外国牛肉产品输入,并回应中国牧场和屠宰企业的诉求——这些企业抱怨近年来来自巴西、阿根廷和澳大利亚的牛肉进口量持续增长。” 在巴西,保障措施的实施被视为对畜牧业和牛肉出口屠宰场的潜在"灾难"。行业企业家表示,若最终对华出口配额低于过去三年平均的140万吨,他们将施压联邦政府启用《经济互惠法》,对中国的电动汽车进口设置壁垒——电动汽车正是中国对巴出口的重点产品之一。根据保障措施的具体条款,巴西还可能向世界贸易组织提起诉讼,认为该措施不合法。巴西生产部门和政府辩称,其出口并未妨碍中国企业的业务,且巴西牛肉仅作为中国国内生产的补充,占据部分市场。该措施若确认实施,虽非针对巴西一国,也将影响其他出口国,但可能对巴西产业造成重击。中国是巴西牛肉的主要市场,1月至11月巴西企业出口了310万吨牛肉,其中近150万吨运往中国港口,收入约80亿美元。一位熟悉谈判的人士称,该措施与美国近期对牛肉行业实施的关税有相似之处,但因中国是巴西的主要贸易伙伴而"影响更大"。有消息人士表示,在最坏情况下,中国的保障措施可能直接影响巴西国内牛价,并在选举年抑制生产。分析认为,过剩牲畜导致的低价将无法激励牧场增产或屠宰场扩大屠宰,这会直接并短期内反映在国内市场上。一家出口型屠宰场的所有者表示,这可能对巴西整个畜牧业链条造成"非常强烈的"冲击,并引发巴西出口的结构性变化。目前迹象表明,巴西的配额可能在100万吨左右。由于该国已有约30万吨货物在运往中国途中,2026年仅剩70万吨的可谈判空间。他同意,在这种条款下,保障措施可能影响巴西的屠宰节奏和国内牛价。这位企业家认为,解决方案将是把过剩产能转向其他市场,如美国、智利和中东国家,同时满足国内需求。中国此项调查始于2024年12月,旨在评估2019年至2024年牛肉进口增长对中国畜牧业和屠宰企业的影响。调查指出,该期间牛肉产品进口量增长近65%,2024年上半年较2019年同期增幅超100%。本地生产商申诉称,外国产品已占据国内市场份额超30%,需加以限制以避免中国企业的损失。
新闻图片4774
11月对华牛肉出口异常收缩 阿根廷已开始感受到巨大压力
11月阿根廷牛肉出口下降,凸显了该行业对中国市场(导致下降的主要原因)的过度依赖。出货量收缩叠加国内成本压力,强化了开拓多元化目的地、进军高附加值市场的战略必要性。这一局势对该国产业的可持续性至关重要。阿根廷牛肉出口在11月出现下降,引起了市场运营商的关注,因为这一时期通常商业活动较为活跃。根据国家统计与普查局(INDEC)的官方数据,当月出口总量为64,477吨(产品重量)。这一数字较10月下降5.4%,同时出口均价也下降了2.7%。此次收缩意义重大,特别是考虑到11月通常是对华出口维持年度高位的月份。然而,正是中国市场贡献了当月出货量减少部分的90%以上。当月对华出口量为46,180吨,较10月减少超过3,400吨(-9.3%),较去年同期11月减少7,500吨(-14%),同时价格也略有下调。中国在阿根廷牛肉市场的主导地位在此次收缩中产生了放大效应。基于阿根廷国家农业食品卫生与质量服务局(SENASA)出口许可证每日发放节奏的12月初步数据预测,这一趋势可能持续。预计出货量将比去年同期低10%以上,这为行业亮起了警示灯。然而,中国采购放缓似乎并非阿根廷独有现象。作为中国主要牛肉供应国的巴西,其11月出口也减少了约15%。市场分析师解读认为,中国可能正在进行一种蓄意的贸易"僵局",以此作为压低国际价格的手段。这一战略举措发生在进口保障措施调查决议前夕,该调查引发了全球不确定性。与区域内其他国家不同,阿根廷尤其依赖中国市场。即使录得下降,对华出口仍占11月出口总量的72%。例如,对于巴西而言,该市场占其外销份额的52%。阿根廷生产商和屠宰厂面临的结构性问题在于销往中国的产品类型:除了高端部位肉有所增长,大部分出口仍是低附加值的冷冻分割肉。对于阿根廷而言,中国是一个重数量而非价格的市场,这显著降低了出口业务的吸引力,尤其是在国内越冬育肥和饲料成本高企的背景下。在国内市场,育肥牛价格的涨幅已远超产业链的承受能力。根据国家牛肉市场指数(INMAG)测算,公牛价格同比上涨了92%(以当前比索计),而批发价格指数(IPIM)的涨幅为24%。虽然这对牧场主明显有利,但由于活牛价格大幅上涨,对出口屠宰企业、国内屠宰厂和国内市场运营商的利润造成了巨大压力。这一局面强化了深化进入替代市场的战略必要性——这些市场不仅贡献销量,还能带来高得多的价格。欧洲和美国成为这一多元化进程的关键目的地。根据出口生产商协会(APEA)的调查数据,出口到中国的混合部位肉均价约为5,000美元/吨(离岸价),而美国支付的价格接近9,100美元/吨,欧盟的希尔顿配额价格则超过18,000美元/吨。本年度的累计数据清晰反映了这一点。在今年前11个月出口的65.5万吨(产品重量)中,70%(约46.1万吨)销往中国,均价为3,800美元/吨。美国吸收了总量的约6%(3.82万吨),7,570美元/吨;而欧盟集中了9%的出货量(超5.74万吨),均价为12,240美元/吨。从收入角度看,这意味着每吨销往欧洲或美国的牛肉,其价值可能是在中国市场所获价值的2倍甚至3倍。因此,出口行业正密切关注这两条战线上的贸易谈判进展也就不足为奇了。
新闻图片4762
新疆2025年活体帝王蟹进口贸易额突破一亿元
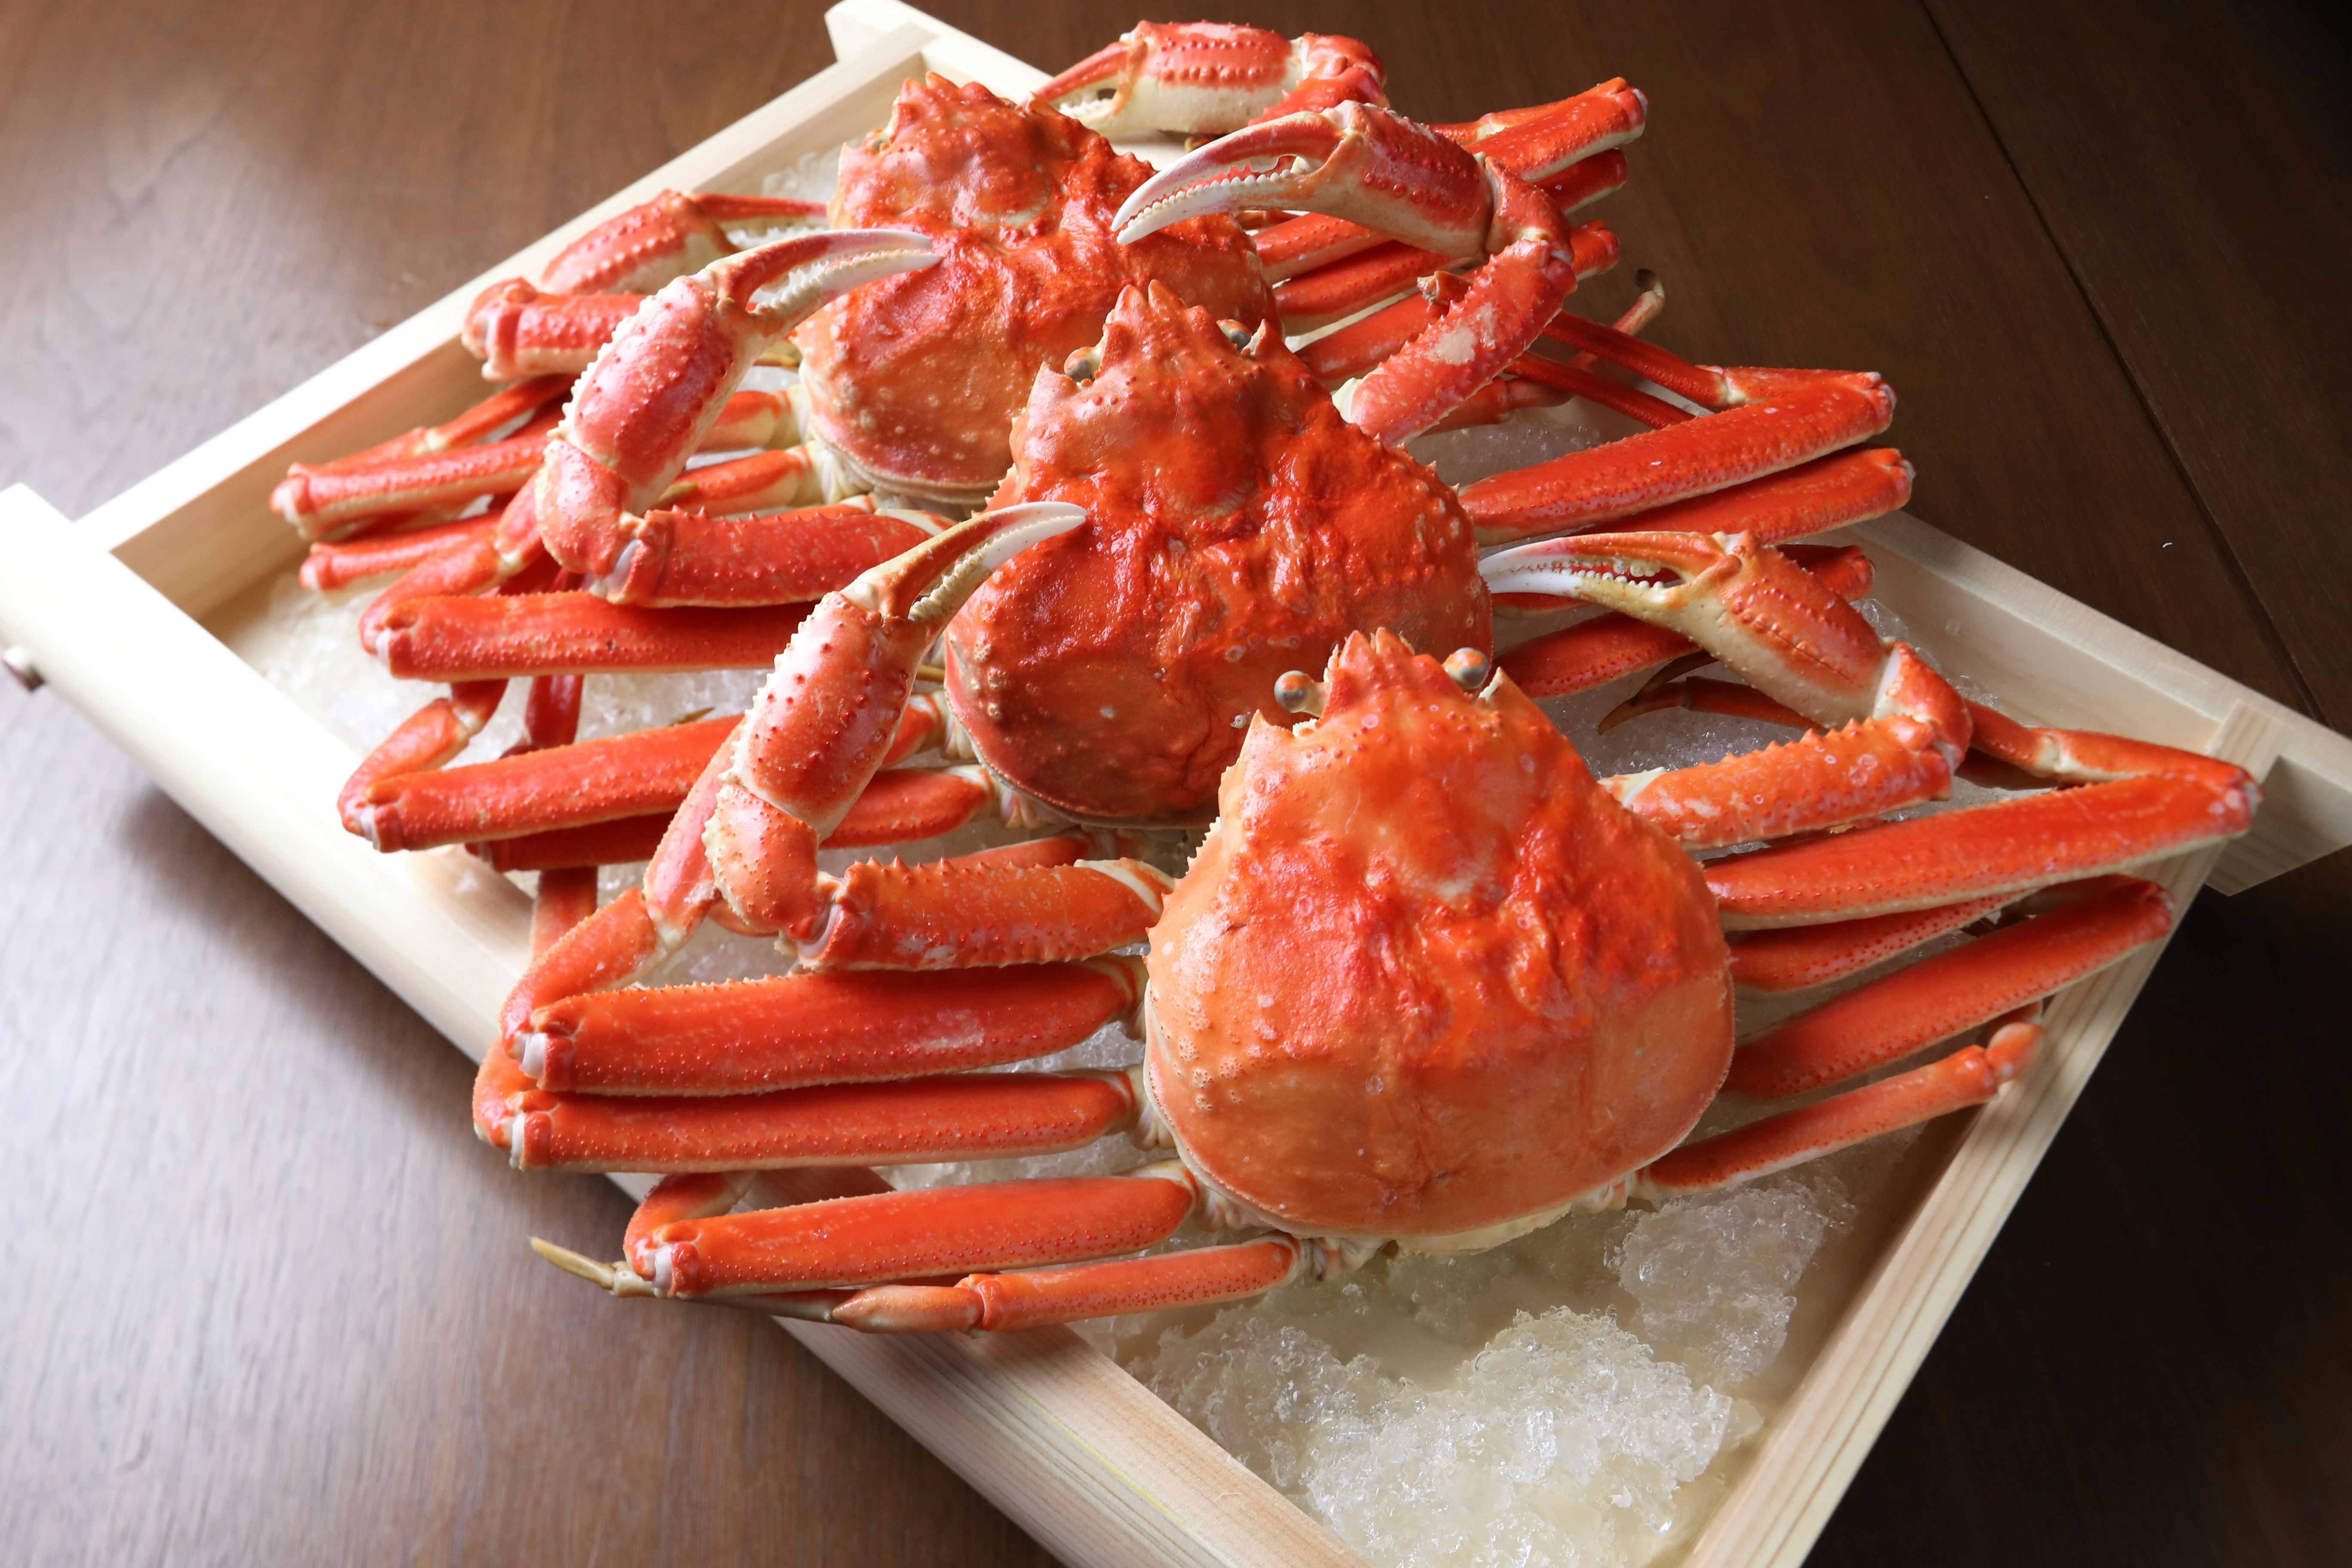
随着元旦假期临近,国内高端海鲜市场迎来消费高峰,鲜活帝王蟹成为餐桌上的“年味新宠”。记者从新疆吉木乃口岸获悉,截至12月22日,今年新疆地区进口活体帝王蟹贸易额已突破1亿元大关,较去年同期增长显著。作为我国西北地区唯一具备活体帝王蟹进口资质的通关口岸,吉木乃口岸在短短一年内实现了从“零突破”到“亿元级”的跨越。自2024年10月完成首批帝王蟹进口以来,当地依托独特的区位优势和完善的口岸基础设施,已逐步发展成为连接中俄海产贸易的重要通道。据了解,目前通过吉木乃口岸入境的帝王蟹主要来自俄罗斯远东及巴伦支海海域。这些蟹在完成检疫、通关后,会分为两类处理:一部分直接发往内地主要消费市场,另一部分则进入监管区内的专业暂养池进行短期养护。暂养池通过模拟北冰洋原生海域环境,将水温严格控制在0至1摄氏度之间,保证帝王蟹在运输及储存过程中的存活率与活力。待接到订单后,帝王蟹即可通过冷链物流快速配送至北京、上海、广州等地餐饮和零售终端。业内人士表示,随着国内消费者对高端海鲜的接受度不断提高,鲜活帝王蟹市场的需求持续扩张。新疆凭借地理位置优势,成为俄罗斯海产经陆路进入中国的重要节点。与传统海运相比,经吉木乃口岸进口的活体帝王蟹运输时间更短、损耗率更低,供应链更加高效稳定。为保障活体海鲜快速通关,当地海关部门在检疫查验、物流调度和信息申报等环节推出多项便利措施。吉木乃海关相关负责人介绍,目前帝王蟹进口申报已实现全程电子化,通关时间平均缩短30%以上。同时,监管区内还配备恒温暂养系统、实时监控设备及紧急氧气补给设施,确保进口海鲜在运输与存储全链条中的质量安全。目前,经吉木乃口岸进口的活体帝王蟹已形成稳定的市场网络,主要销往北京、上海、广州、成都、杭州等核心城市,并辐射周边区域高端餐饮市场。随着消费升级趋势延续,预计2026年新疆帝王蟹进口量仍将保持增长势头,吉木乃口岸有望成为连接中俄乃至中亚地区高端水产品贸易的重要枢纽。