美元兑人民币(USDCNY) 6.6667
欧元兑人民币(EURCNY) 7.4516
港元兑人民币(HKDCNY) 0.8495
澳大利亚元兑人民币(AUDCNY) 4.6642
英镑兑人民币(GBPCNY) 8.9286
阿联酋迪拉姆兑人民币(AEDCNY) 1.8149
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5492
巴西雷亚尔兑人民币(BRLCNY) 1.224
加拿大元兑人民币(CADCNY) 4.7664
瑞士法郎兑人民币(CHFCNY) 8.1169
智利比索兑人民币(CLPCNY) 0.0067
美元兑人民币(USDCNY) 6.6667
欧元兑人民币(EURCNY) 7.4516
港元兑人民币(HKDCNY) 0.8495
澳大利亚元兑人民币(AUDCNY) 4.6642
英镑兑人民币(GBPCNY) 8.9286
捷克克朗兑人民币(CZKCNY) 0.3052
丹麦克朗兑人民币(DKKCNY) 0.9986
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0701
日元兑人民币(JPYCNY) 0.0422
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0147
美元兑人民币(USDCNY) 6.6667
欧元兑人民币(EURCNY) 7.4516
港元兑人民币(HKDCNY) 0.8495
澳大利亚元兑人民币(AUDCNY) 4.6642
英镑兑人民币(GBPCNY) 8.9286
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8248
墨西哥比索兑人民币(MXNCNY) 0.3565
马来西亚林吉特兑人民币(MYRCNY) 1.6496
挪威克朗兑人民币(NOKCNY) 0.7206
新西兰元兑人民币(NZDCNY) 3.7355
美元兑人民币(USDCNY) 6.6667
欧元兑人民币(EURCNY) 7.4516
港元兑人民币(HKDCNY) 0.8495
澳大利亚元兑人民币(AUDCNY) 4.6642
英镑兑人民币(GBPCNY) 8.9286
巴拿马巴波亚兑人民币(PABCNY) 6.6667
秘鲁新索尔兑人民币(PENCNY) 1.9238
菲律宾比索兑人民币(PHPCNY) 0.1044
瑞典克朗兑人民币(SEKCNY) 0.6806
新加坡元兑人民币(SGDCNY) 5.211
泰铢兑人民币(THBCNY) 0.1978
美元兑人民币(USDCNY) 6.6667
欧元兑人民币(EURCNY) 7.4516
港元兑人民币(HKDCNY) 0.8495
澳大利亚元兑人民币(AUDCNY) 4.6642
英镑兑人民币(GBPCNY) 8.9286
土耳其里拉兑人民币(TRYCNY) 0.1339
新台币兑人民币(TWDCNY) 0.2041
乌拉圭比索兑人民币(UYUCNY) 0.1655
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4016
新闻图片4602
越南巴沙鱼原料价年末全线走高 出口突破20亿美元 中国成最大买家
截至2025年11月底,越南巴沙鱼出口额正式突破20亿美元大关,同比增长9%。仅11月当月出口额即达1.95亿美元,继续保持9%的增幅,显示出年末出口恢复势头稳健。其中,中国市场表现最为突出。11月,越南对中国(含香港)出口巴沙鱼近5900万美元,同比增长17%,为当月贡献最大份额。中国继续稳居越南巴沙鱼出口第一大市场,占总出口额约30%。相比之下,受美国“20%对等税”影响,越南对美出口仅2000万美元,同比下滑23%;欧盟市场则下降25%,主要受荷兰与德国进口量减少所致。在 CPTPP 市场中,墨西哥成为亮点,11月进口额达800万美元,同比增长50%;日本、马来西亚维持小幅增长,英国市场则出现止跌回稳迹象。除传统市场外,巴西、泰国、埃及、俄罗斯等地需求也持续增长,增幅分别达到13%、24%、33%和45%。按产品结构来看,巴沙鱼片(HS0304)依然是出口主力,前11个月累计出口额超过 16亿美元,同比增长11%;冷冻整鱼、干制及其他产品出口近3.48亿美元,与去年持平;深加工产品(HS16)则增长13%,至4800万美元。与此同时,湄公河三角洲的巴沙鱼塘头价格在12月初出现全面上涨。第50周数据显示,小规格(800-1300克/尾)原料报价 29800–31500越南盾/公斤,较前期上涨300–2000越南盾;大规格(>1300克/尾)原料报价 31000–32000越南盾/公斤,上涨500–1500越南盾。越南业内称,供应紧张是推动本轮价格反弹的主要原因。业内人士分析,在美国与欧盟市场需求低迷的背景下,中国成为2025年越南巴沙鱼出口增长的关键支撑。然而,对单一市场的高度依赖也带来潜在风险。未来,越南企业亟需在深加工、产品多样化及可持续认证方面加码投入,以巩固国际竞争力。总体来看,2025年越南巴沙鱼行业正呈现“量稳价涨、市场分化”的格局。随着年末中国节日消费旺季到来,预计12月出口额仍将保持高位,而塘头价的持续上扬也将成为市场关注焦点。
新闻图片4603
美机构预测即便不考虑增设配额2026年巴西对美牛肉出口量将增长30% 阿根廷增长25%
和美国农业部USDA的同比增长2%的保守预测不同,美国著名咨询公司斯坦纳集团(Steiner Group)预测,2026年美国牛肉进口量将增长9%。巴西将成为最大受益者,主要得益于其40%的附加关税被取消。若不考虑正在谈判的配额增加,阿根廷将成为第七大供应国。各国进口量数据均以胴体当量吨计。该分析基于全球范围10%附加关税的取消,尤其是巴西40%附加关税的取消。报告预测,继今年预计增长14%之后,2026年美国牛肉进口量将再增9%,总量达到260万胴体当量吨。这一增长主要由于美国国内肉价上涨、产量下降以及需求持续坚挺。从供应量来看,澳大利亚在2026年仍将是主要供应国,达69万胴体当量吨,但增幅仅为5%(今年为30%)。巴西紧随其后,预计达57万胴体当量吨,累计增长40%和30%。尽管巴西没有独立配额,但可使用已减至5.2万吨产品重量(约7万胴体当量吨)的美对其他国家设置的配额,该配额同样适用于巴拉圭。接下来是加拿大和墨西哥,各约35万胴体当量吨,预计墨西哥增长15%,加拿大下降3%。尽管这两国没有配额或关税限制。新西兰预计为27.5万胴体当量吨,与澳大利亚共同占据最大国别配额量,增幅仅为10%。乌拉圭预计为19万胴体当量吨,连续增长25%和10%。阿根廷预计为6.4万胴体当量吨,增长14%和25%。报告中未提及假设配额从当前2万吨增至8万吨的情况,该配额将带来近11万胴体当量吨。巴拉圭预计为5.7万胴体当量吨,连续增长120%和25%。需注意,巴拉圭获准对美出口仅一年时间。尼加拉瓜及其他市场将构成供应国名单的其余部分。
新闻图片4608
低价柑橘不断冲击苹果销售 整体仍处于淡季行情
近期市场资讯,截至2025年12月11日,全国主产区苹果冷库库存量为763.51万吨,较上周减少3.24万吨。苹果主产区晚富士出库速度不快,整体交易氛围清淡,客商按需寻货,产地出货多以果农两级货源为主。甘肃产区伴随质量下滑价格下调,辽宁产区果农通货下跌,其余产区价格相对稳定,其中山东产区出库氛围不旺、库内零星交易,陕西产区走货冷清、低价货源出库尚可且无炒货行为,静宁75#以上统货等部分规格价格有所下降。销区市场到车量减少,广东槎龙、下桥、江门三大批发市场早间日均到车量均较上周减少,因价格较高走货同比不快,二三级批发商拿货积极性不高,终端消化缓慢,中转库积压有所增多。同时砂糖橘及其他柑橘类水果对苹果销售形成冲击,本周富士苹果批发均价环比上涨,与鸭梨的批发价差较上周走缩0.04元/公斤。本周晚富士苹果主产区出库节奏偏缓,客商以按需采购为主,其中甘肃产区受货源质量下滑影响价格有所下调,辽宁产区果农通货价格出现回落,其余主产区价格保持相对稳定。库内交易延续冷清态势。下游市场动销节奏依旧迟缓,高价对终端销量的抑制作用较为突出,部分客商心态发生转变,此前的乐观情绪逐渐转向谨慎乐观,部分甚至呈现轻微悲观倾向,柑橘类水果逐渐上市,市场低价柑橘走货冲击苹果销售。后续需重点关注终端市场消费复苏情况、入库结构分化影响及年前市场交易氛围,预计下周双旦备货或少量开启,整体市场仍处于淡季行情,价格以稳为主。
新闻图片4594
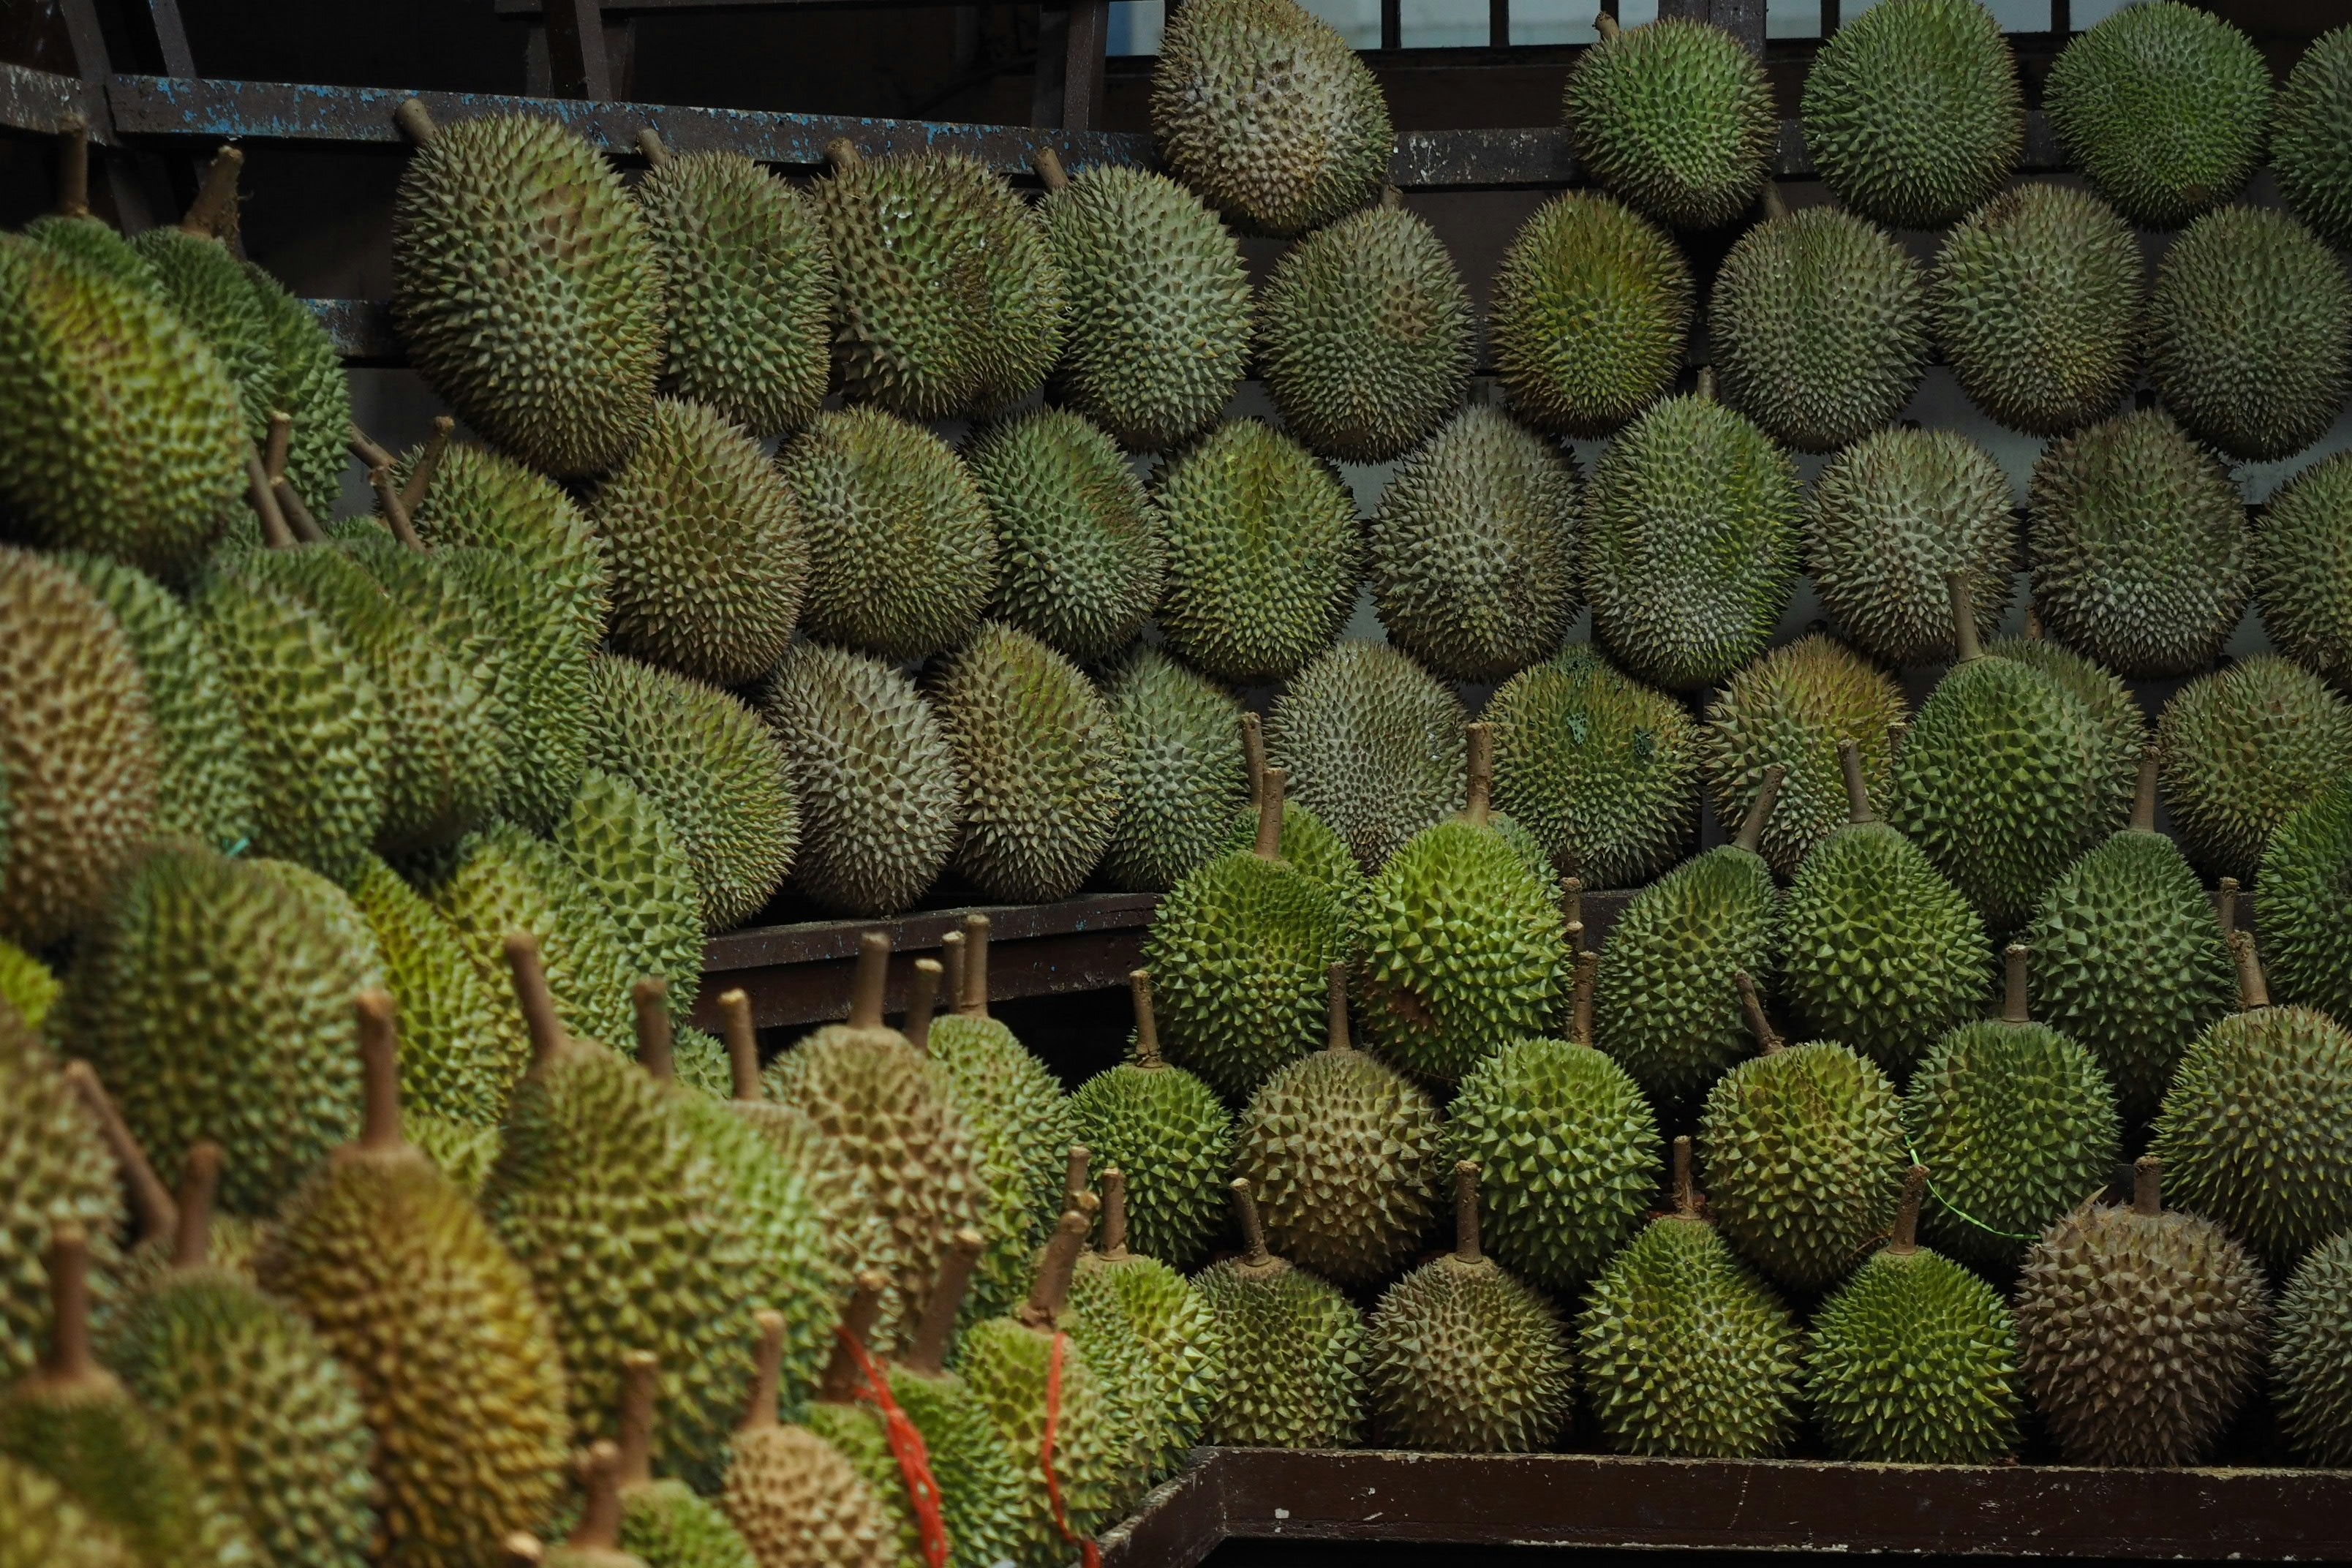
首批48吨海运直航印尼冷冻榴莲启运输华
据印度尼西亚媒体 Tempo 报道,总量48吨、价值510亿印尼盾(约合人民币2156.8万元)的印尼对华首批海运直航出口冷冻榴莲,已于2025年12月15日获印尼检疫局正式批准启运,标志着历经近两年谈判与监管筹备后取得重大突破。印尼与中国于2025年5月25日签署《冷冻榴莲输华议定书》。“这是印尼冷冻榴莲对华出口的首个实质性成果,标志着漫长且资源密集型进程的圆满收官,”印尼检疫局局长 Sahat M. Panggabean 在启运仪式上表示。这批在西爪哇省(West Java)加工的冷冻榴莲将从雅加达丹戎不碌港运抵中国青岛港。据报道,截至目前,印尼全国已有八家冷冻榴莲包装厂获认证为出口检疫设施,其中七家位于中苏拉威西省,一家位于西爪哇省茂物县,所有企业均已完成中国进口食品生产企业注册。根据印尼检疫局 BEST TRUST 认证系统数据,2025年1月至11月印尼共出口1.0162万吨榴莲产品。主要目的地包括中国内地与香港、泰国、马来西亚、德国,另有少量出口至日本、台湾、沙特阿拉伯、美国及部分欧洲国家市场。印尼榴莲种植协会秘书长 Aditya Pradewo 表示,行业从业者对直航出口通道的开启表示欢迎。“凭借 Bawor、Super Tembaga、Namlung 等优质品种,印尼有望占据中国市场5~10%的份额,”Pradewo 预计。PT Zarafa Ridho Lestari 公司所有者 Muchlido Apriliast 指出,新协议还显著降低了物流成本。此前出口商需经泰国转运至中国,每柜成本约1.8万美元(约12.7万元),直航出口成本现已降至1~1.1万美元(约7~7.8万元),每柜可节省约8000美元(约5.6万元)。