美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.5019
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.6751
英镑兑人民币(GBPCNY) 8.9928
阿联酋迪拉姆兑人民币(AEDCNY) 1.8205
阿根廷比索兑人民币(ARSCNY) 0.0043
玻利维亚诺兑人民币(BOBCNY) 0.5519
巴西雷亚尔兑人民币(BRLCNY) 1.2134
加拿大元兑人民币(CADCNY) 4.7801
瑞士法郎兑人民币(CHFCNY) 8.1699
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.5019
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.6751
英镑兑人民币(GBPCNY) 8.9928
捷克克朗兑人民币(CZKCNY) 0.308
丹麦克朗兑人民币(DKKCNY) 1.0031
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0704
日元兑人民币(JPYCNY) 0.0422
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0147
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.5019
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.6751
英镑兑人民币(GBPCNY) 8.9928
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8273
墨西哥比索兑人民币(MXNCNY) 0.3563
马来西亚林吉特兑人民币(MYRCNY) 1.6455
挪威克朗兑人民币(NOKCNY) 0.7211
新西兰元兑人民币(NZDCNY) 3.7481
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.5019
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.6751
英镑兑人民币(GBPCNY) 8.9928
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.938
菲律宾比索兑人民币(PHPCNY) 0.1051
瑞典克朗兑人民币(SEKCNY) 0.6832
新加坡元兑人民币(SGDCNY) 5.2247
泰铢兑人民币(THBCNY) 0.1981
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.5019
港元兑人民币(HKDCNY) 0.8521
澳大利亚元兑人民币(AUDCNY) 4.6751
英镑兑人民币(GBPCNY) 8.9928
土耳其里拉兑人民币(TRYCNY) 0.134
新台币兑人民币(TWDCNY) 0.2029
乌拉圭比索兑人民币(UYUCNY) 0.1664
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4036
新闻图片4256
中国厄瓜多尔白虾市场到港量增加但餐饮需求疲软 冷库空置率高企 进口商规避囤货风险
2025年第47周,厄瓜多尔南美白对虾(Vannamei shrimp)对华出口价格未能延续涨势,在需求淡季与集中到货的双重压力下再度下跌。与此相反,中国本土虾价却因季节性供应收紧而普遍上涨,呈现出内外市场分化的走势。根据市场数据,在第47周,厄瓜多尔南美白对虾(Vannamei shrimp)运抵中国主港的成本加运费价出现下跌,其中中型和大型规格产品跌幅在每公斤0.05至0.10美元之间。此轮下调源于中国国内批发市场销售的持续放缓。业内消息指出,近期到港集装箱增多,而进口商因对后市谨慎,囤货意愿不足,导致冷库空置率居高不下,现货价格随之走软。有进口商表示,这不仅反映了批发环节的弱势,也预示着若跌势持续,厄瓜多尔加工企业可能面临亏损风险。价格下跌的背后是供需节奏的错配。一方面,厄瓜多尔生产端在年底前迎来看得出货高峰。另一方面,最重要的季节性需求驱动因素均已消退:中国农历新年的备货需求已基本结束,欧洲市场为圣诞节进行的采购活动也接近尾声。厄瓜多尔方面坦言,每年此时市场都会经历类似的淡季。在供应增加而主力市场需求转淡的背景下,价格承受压力。与出口价格走势不同,厄瓜多尔产地的塘头价格与中国本土塘头价格在第47周出现明显分化。厄瓜多尔塘头价在连续四周上涨后回调,尤其大中型规格产品跌幅显著,主要受累于欧美终端市场需求平淡,买家进入消化库存阶段。反观中国本土,除广东地区略有回调外,多数主产区南美白对虾(Vannamei shrimp)塘头价因季节性产量下降而上涨,南方省份大规格虾供应偏紧,但整体消费动力仍待提升。
新闻图片4257
中日海产品贸易再陷僵局 第三方供应国跃跃欲试
中国官方首次详细阐述了再次全面暂停进口日本海产品的决定,将原因直指日方技术监管缺失与政治言行引发的民意恶化。此举发生在日本刚恢复对华出口首批扇贝后不足两周,贸易通道再度关闭。与此同时,因美国高关税而急于开拓新市场的印度海产品出口商,正密切关注此事可能带来的市场机遇。在11月19日收到中方正式通知后,日本海产品对华出口再遭全面暂停。外交部发言人毛宁首次详细说明理由:一方面,日方未能履行承诺,提交确保产品安全所需的技术材料,未满足准入前提;另一方面,日方领导人在台湾等重大原则问题上的错误言行,严重损害了双边政治氛围,引发中国民众强烈愤慨。外交部发言人明确表示,在当前形势下,日本水产品在华已难有市场。此次官方表态将技术合规性与政治民意因素直接关联,为贸易决策提供了公开解释。此次禁令的重启,距离中日海产品贸易出现一丝曙光仅过去了不足两周。本月早些时候,日本刚刚宣布自2023年8月全面禁令以来,首次恢复对华海产品出口,一批约六公吨的北海道冷冻扇贝成功发运。然而,这一贸易窗口开启短暂。中方在五月下旬有条件恢复进口大部分地区产品后,此次再次全面收紧,显示两国在水产品贸易上的完全正常化仍面临巨大障碍。面对中日贸易的波动,另一海产大国印度正悄然观望。其背后核心驱动力在于,印度海产品出口正承受美国高达50%进口关税的压力,迫使产业亟需实施市场多元化战略。有分析师指出,任何主要消费市场(特别是像中国这样的市场)出现的供应缺口或贸易关系变化,对寻求分散风险的印度出口商而言,均是潜在的积极信号。印度业界正评估中日贸易受阻可能产生的需求空间,以期寻找替代美国市场的出口机会。
新闻图片4211
阿根廷肉类出口:10月小幅回落但整体高位 价格持续上涨
2025年10月,阿根廷肉类出口总量达到8万吨胴体当量(TEC),较今年8月和9月的8.7万吨减少8%,同比减少4%。尽管如此,10月出口量仍位列过去24个月中的前八高位。中国市场的占比达到68%,比9月提高了4个百分点,比2024年10月高出1个百分点。过去12个月,阿根廷肉类出口累计达到85.5万吨胴体当量,比去年同期减少8%。10月出口总量比8月和9月减少约5,000吨(产品重量),其中800吨来自对中国的出口减少,2,300吨则是对以色列出口的季节性下降,主要受到犹太宗教节日影响导致的出口中断。与此同时,对欧洲和美国的出口有所增加,分别多出口了300吨和400吨,其余减少分布于其他多个市场。同比来看,10月出口量减少1,900吨,主要原因是对墨西哥(减少1,200吨)、中国(减少1,100吨)、以色列(减少700吨)和智利(减少300吨)的出口下降。而对欧盟和美国的出口则各增加了1,000吨。在阿根廷肉类五大主要出口市场中,10月有四个市场的月度价格出现上涨:中国上涨3%、欧盟上涨1%、以色列上涨11%、智利上涨3%,只有美国下跌7%。与去年同期相比,所有主要市场的阿根廷肉价均有显著提升:中国上涨55%、欧盟上涨21%、以色列上涨51%、智利上涨20%、美国上涨35%。根据固定市场份额计算的价格指数显示,10月环比上涨2%,同比上涨37%,涨幅非常明显。10月的出口价格为近九年来的第二高位,仅比2022年4月的历史纪录低2%。值得注意的是,出口型典型牛的价格在最近一个月大幅上涨,已令本地肉类加工业的国际竞争力明显下降,因此无法保证阿根廷未来能继续维持目前的出口水平。
新闻图片4237
阿根廷活牛市场烈火燎原难遏止:牛价飙升加剧屠宰企业与牛肉出口商困境
牲畜存栏短缺正给畜牧市场带来严重冲击。尽管当前具备大量售肉的良好条件,但受数十年政策失当及近年干旱影响,活牛供应严重不足,进而导致牛肉短缺。犊牛拍卖会上,养殖户争相寻购轻型牛却一牛难求:"简直草垛寻针,"某承运商形容道。目前出口商正将所有超过200公斤的再培育犊牛尽数收至饲育场。饲育协会最新报告中的关键数据显示:当前饲育场中55%的存栏由出口商委托饲养,且占比呈上升趋势。事实上,上月该群体份额增长了6%。主攻国内市场的屠宰企业则处境相反。其饲育场委托份额下降6%,在第三方育肥业务中仅占45%。在此背景下,犊牛拍卖价格持续攀升。最轻型犊牛活重价已逼近5500-5800比索/公斤,峰值达6000比索。重型犊牛价格区间在4500-5000比索。犊牛供应如此紧张,以致卡纽埃拉斯农牧市场的生产者正在竞拍本应直接屠宰的牛只,将其运至牧场利用现有草料增重,完成短期育肥后再度送入饲育场。这将带来远期出栏体重增长,但短期内短缺态势仍将延续。屠宰牛市场中阉牛价格涨势不止。因周五假日导致本周交易天数减少,反而助推价格攀升。阉牛现价4000-4400比索,仅11月内涨幅已达15%,全年累计暴涨95%。屠宰企业表示转售肉类时难以收回成本。"半扇牛价值约100万比索。我们卸货后,肉铺却难凑足货款,多数只能支付部分现金,余款分期结清,形势严峻,"屠宰商会代表莱昂纳多·拉斐尔坦言。出口形势显著恶化。欧洲希尔顿配额牛肉价格下跌15%,但阉牛收购价持续上涨,带骨肉7000比索/公斤已成常态。这意味着每公斤5美元,远超南美任何参照标准。更严峻的是,主要出口目的地中国面临诸多阻碍。受访业者解释,由于中国政府预计下周公布可能限制进口的保障措施,不确定性笼罩整个行业。此外中国政府"已开始对80%货柜实施查验,导致货物清关延误30天,产生额外成本。雪上加霜的是,母牛价格自5月上涨40%,而肉价却在下跌,"消息人士补充道。出口商透露每出口一个集装箱亏损2万美元,尽管通过价值日益缩水的副产品(皮革、内脏)回收部分成本,仍难扭转颓势。
新闻图片4242
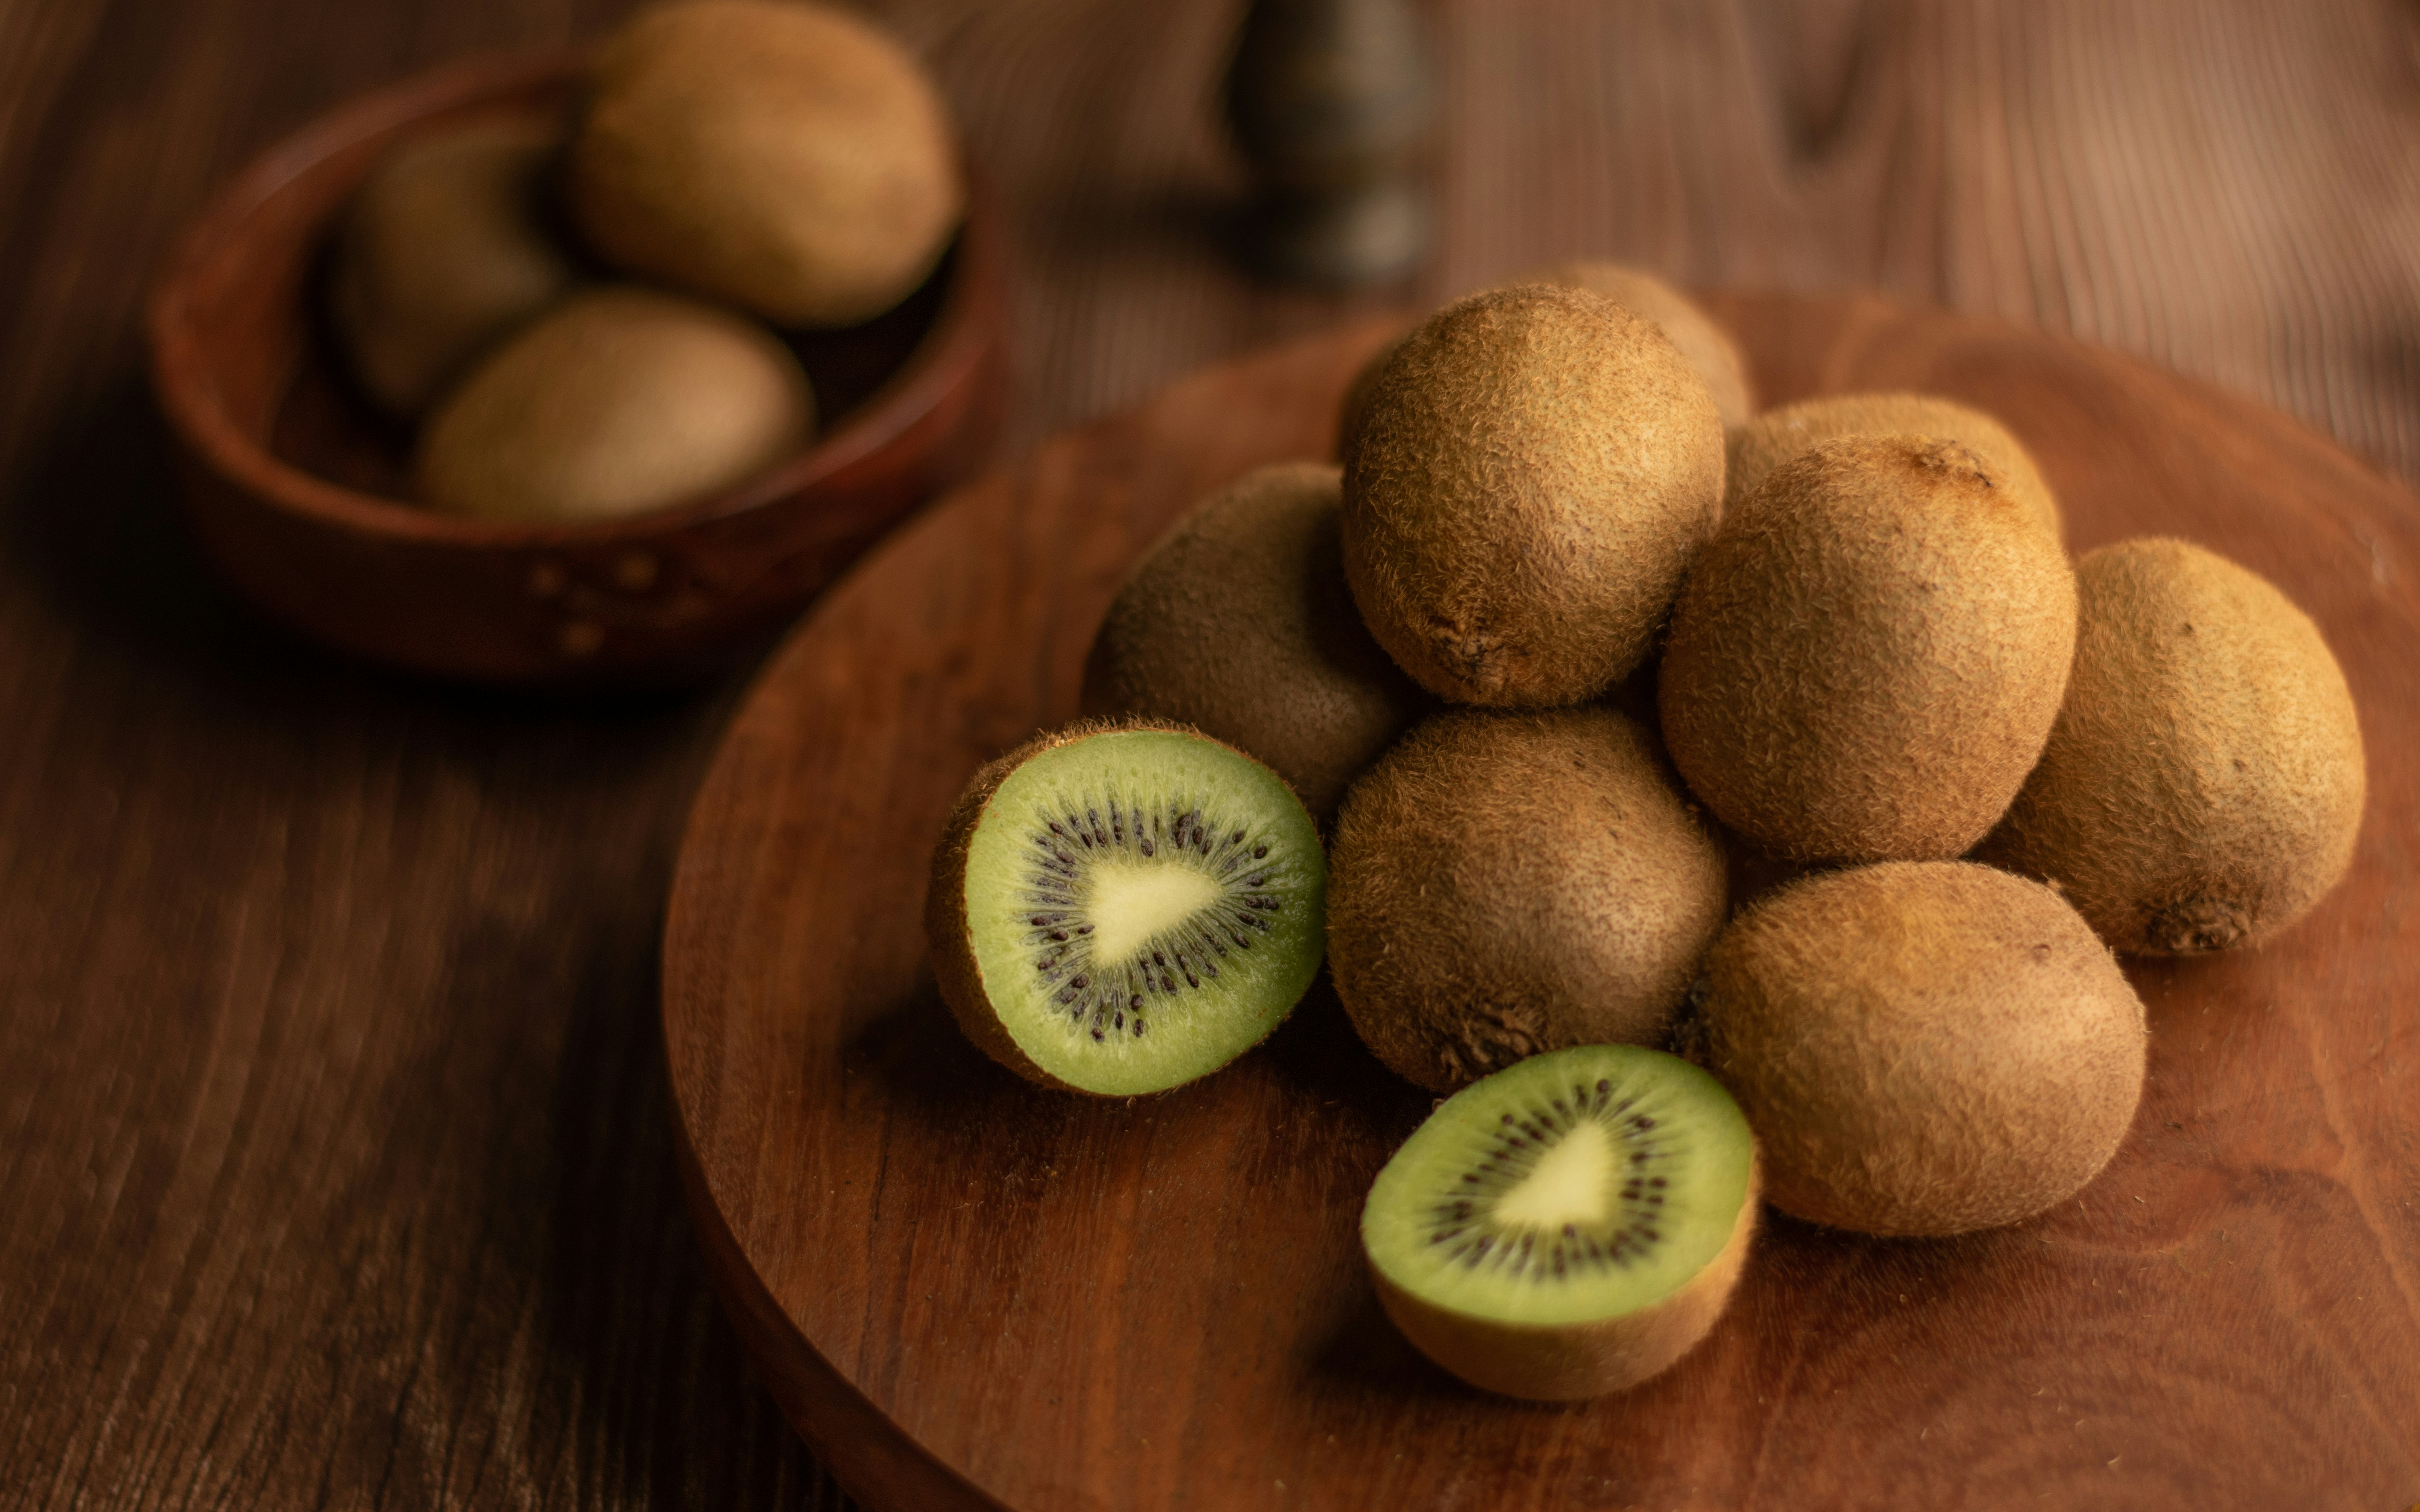
海关总署:伊朗鲜食猕猴桃获准入华 冷处理措施有严格规定
11月18日,海关总署发布2025年第223号公告,即日起,允许符合相关要求的伊朗鲜食猕猴桃进口。公告详尽规定,输华猕猴桃的果园、包装厂及冷处理设施须经伊方审核,并由中方批准注册。注册信息包括名称、地址及注册号码,以便在出口货物不符合本公告规定时准确溯源。每年出口季前,由伊方向中方提供企业名单,经中方审核批准后在海关总署网站上公布。输华猕猴桃应针对地中海实蝇采取冷处理措施,冷处理应在伊方或其授权人员的监管下,按照出口前冷处理操作程序或出口运输途中冷处理操作程序进行。冷处理指标要求应满足以下任一条件:1.11°C或以下(果肉温度),连续处理14天或以上;1.67°C或以下(果肉温度),连续处理16天或以上;2.22°C或以下(果肉温度),连续处理18天或以上。出口前检验检疫方面,伊方或其授权机构应按照每批货物2%的比例对输华猕猴桃进行抽样检查。最小取样量为1200个果实,同时至少对其中的60个果实或检查过程中发现的可疑果实进行剖果检查或检疫鉴定。如两年内没有发生植物检疫问题,抽样比例数可降为1%,但不得少于600个果实。如发现中方关注的检疫性有害生物、枝叶或土壤,整批货物不得出口中国,相关果园、包装厂在本出口季不得向中国出口,直至伊方查明原因,并采取改进措施。同时,伊方应保存查获记录,应要求提供给中方。如发现来自未经批准果园、包装厂或冷处理设施,则该批货物禁止进境。如冷处理被认定无效,则该批货物将被采取到岸冷处理(可在本集装箱内进行)、退回、销毁等处理措施。如发现中方关注的检疫性有害生物或伊朗新发生的检疫性有害生物活体,或发现土壤、植物残体等,则该批货物作退回、销毁或检疫除害处理。如发现不符合中国食品安全法律法规和国家标准的,该批货物作退回或销毁处理。