美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
阿联酋迪拉姆兑人民币(AEDCNY) 1.8215
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5703
巴西雷亚尔兑人民币(BRLCNY) 1.3294
加拿大元兑人民币(CADCNY) 4.7574
瑞士法郎兑人民币(CHFCNY) 8.1037
智利比索兑人民币(CLPCNY) 0.0069
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
捷克克朗兑人民币(CZKCNY) 0.3086
丹麦克朗兑人民币(DKKCNY) 1.0049
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0705
日元兑人民币(JPYCNY) 0.0423
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0148
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8277
墨西哥比索兑人民币(MXNCNY) 0.3641
马来西亚林吉特兑人民币(MYRCNY) 1.6426
挪威克朗兑人民币(NOKCNY) 0.7123
新西兰元兑人民币(NZDCNY) 3.7951
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
巴拿马巴波亚兑人民币(PABCNY) 6.689
秘鲁新索尔兑人民币(PENCNY) 1.9486
菲律宾比索兑人民币(PHPCNY) 0.1058
瑞典克朗兑人民币(SEKCNY) 0.6752
新加坡元兑人民币(SGDCNY) 5.2356
泰铢兑人民币(THBCNY) 0.1992
美元兑人民币(USDCNY) 6.689
欧元兑人民币(EURCNY) 7.5075
港元兑人民币(HKDCNY) 0.8525
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9445
土耳其里拉兑人民币(TRYCNY) 0.1351
新台币兑人民币(TWDCNY) 0.2046
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4089
新闻图片6863
越南水产品前8月出口80亿美元 增速放缓!中国需求贡献超六成增量
越南水产品出口2026年前八个月达80亿美元,同比增长11.8%,但增速放缓。中国及亚洲市场强劲需求是主要驱动力,弥补了欧美市场因关税和贸易壁垒导致的下滑。虾类和巴沙鱼在白虾出口承压,金枪鱼停滞,而鱿鱼、章鱼、蟹类等品类成为亮点。VASEP表示,若中国需求持续,全年120亿美元目标仍有望实现,但第四季度增长或进一步放缓。越南水产品出口在2026年前八个月继续保持增长,累计出口额达80亿美元,同比上升11.8%。然而,尽管亚洲市场需求旺盛,欧美市场日益严格的贸易壁垒正对出口增速构成挑战。越南海鲜加工与出口协会(VASEP)指出,行业正面临增长放缓与合规成本上升的双重压力,2026年出口目标能否实现,将取决于市场多元化与政策应对能力。亚洲市场驱动增长,中国需求贡献超六成增量2026年1-8月,越南水产品出口总额达80亿美元,同比增长11.8%。其中8月单月出口11.4亿美元,同比增长6%,增速较前七个月的12.8%明显放缓。VASEP副秘书长黎恒表示:“增长步伐正在减慢。” 中国和中国香港是增长的核心引擎,前八个月累计进口额超过20亿美元,同比增长33.4%,占越南水产品出口总额的25.4%。中国对虾(Shrimp)和巴沙鱼(Pangasius,学名 Pangasius bocourti / Pangasius hypophthalmus)的强劲需求贡献了超过60%的增量,弥补了欧美市场的下滑。东盟市场同样表现强劲,前八个月出口额达5.45亿美元,同比增长20%。欧美市场承压,贸易壁垒与合规成本持续上升与亚洲市场的繁荣形成对比,越南水产品对美国和欧盟的出口持续面临挑战。美国市场方面,8月出口额同比下降11.4%至1.68亿美元,前八个月累计出口12亿美元,同比基本持平。虾类出口在美国受301条款12.5%关税及反倾销税压制,8月对美虾类出口下降22%;巴沙鱼对美出口更因反倾销行政复审税率提升,8月骤降54.8%。欧盟市场前八个月出口额下降1.6%至7.5亿美元,主要受虾类和金枪鱼(Tuna,学名 Thunnini)出口下滑拖累。合规成本方面,欧盟的IUU“黄牌”警告、CATCH认证系统,以及美国的《海洋哺乳动物保护法》(MMPA)和SIMP(海鲜进口监控计划),正持续增加企业出口负担。部分品类逆势增长,全年120亿美元目标仍有可能尽管整体增速放缓,部分水产品品类仍呈现增长亮点。鱿鱼(Squid)和章鱼(Octopus)前八个月出口额达5.24亿美元,同比增长14.4%,主要受韩国和日本需求拉动。蟹(Crab)及其他甲壳类出口额达3.05亿美元,同比大增34%。双壳类软体动物(Bivalves)也以33.1%的增速成为增长最快的品类之一。巴沙鱼整体出口前八个月增长9%至15亿美元,得益于中国和欧盟市场增长,部分抵消了美国市场的萎缩。展望2026年全年,VASEP副秘书长黎恒表示,若中国和中国香港需求持续,全年出口突破120亿美元大关仍有可能,但第四季度增长预计将因贸易成本上升而进一步放缓。本次越南水产品出口数据深刻揭示了其“亚洲驱动、欧美承压”的结构性分化格局。短期来看,中国市场的强劲需求是越南水产出口实现120亿美元目标的“压舱石”,但过度依赖单一市场也构成显著风险;而欧美市场的贸易壁垒与合规成本上升,正倒逼越南水产行业加速向深加工、高附加值及市场多元化转型。对于中国从业者而言,越南巴沙鱼和虾类供应将保持稳定且价格具有竞争力,但需关注其原料短缺和认证升级带来的成本传导;同时,越南在鱿鱼、蟹类等品类上的增长,以及其对CPTPP、EVFTA市场的拓展,为中国进口商提供了新的采购和合作方向。长期来看,水产品贸易的“合规化”与“品牌化”趋势不可逆转,越南水产行业的转型进程,将直接影响全球白鱼及虾类市场的竞争格局,中国业者应提前布局,通过锁定认证供应商、深化FTA市场合作、参与绿色供应链建设,在这场结构性调整中把握主动权。
新闻图片6864
俄罗斯2027螃蟹TAC尘埃落定:远东红帝王蟹配额跌破1.3万吨 巴伦支海占比首超55%
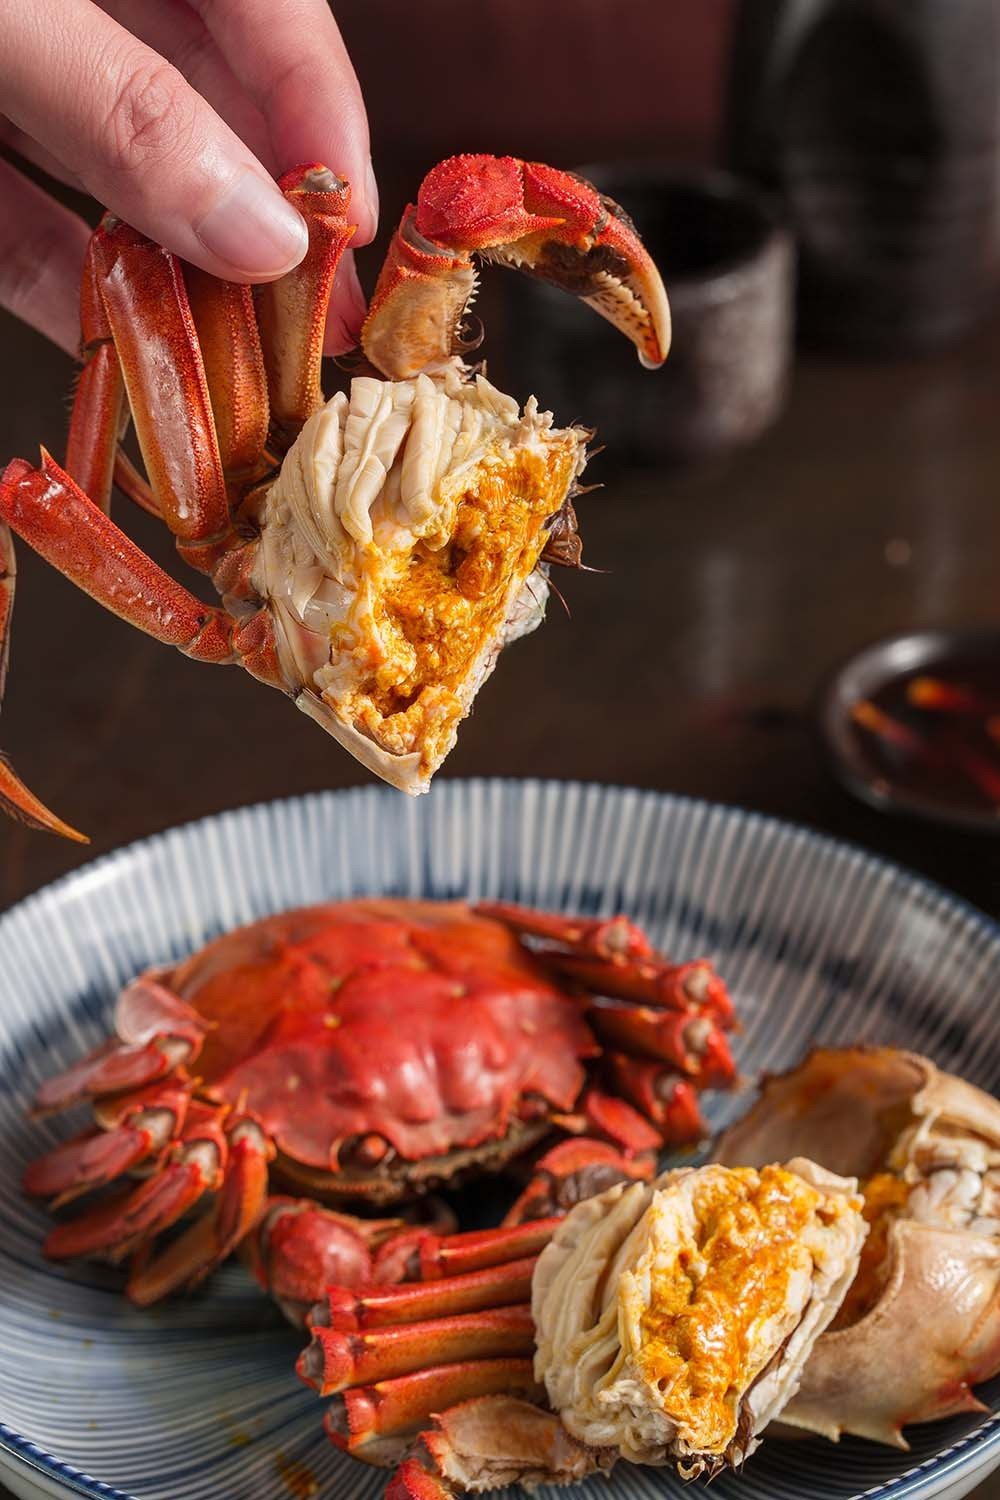
俄罗斯2027年螃蟹总允许捕捞量(TAC)确定为112,522吨,与2026年基本持平。红帝王蟹(Paralithodes camtschaticus)在远东削减15.3%至11,215吨,巴伦支海占比升至55.5%;灰眼雪蟹(opilio,Chionoecetes opilio)配额增4%至53,504吨,远东配额创十多年新高;红眼雪蟹(bairdi,Chionoecetes bairdi)增15%至5,127吨。鄂霍次克海北部综合TAC增幅最大,达30,035吨。其他蟹种如蓝帝王蟹、金帝王蟹、毛蟹等各有调整。整体供应格局向巴伦支海和雪蟹倾斜。俄罗斯农业部近日批准了2027年各蟹种的总允许捕捞量(TAC),全国总量为112,522公吨,与2026年修订后水平基本持平。其中,红帝王蟹(red king crab,Paralithodes camtschaticus)配额在远东大幅削减,而雪蟹(opilio,Chionoecetes opilio 和 bairdi,Chionoecetes bairdi)配额显著增长,反映了资源评估与管理的差异化策略。全国总量微增,各渔场配额变化显著2027年俄罗斯螃蟹TAC为112,522吨,较2026年修订后的112,248吨微增0.2%。远东螃蟹配额小幅上升0.3%至82,642吨,巴伦支海和喀拉海合计配额保持29,880吨不变。在远东主要渔场中,鄂霍次克海北部综合TAC增幅最大,达到30,035吨;西堪察加降至15,117吨,东萨哈林降至10,181吨,堪察加-千岛降至2,367吨。白令海西部增至8,020吨,彼得罗巴甫洛夫斯克-科曼多尔增至692吨,鄂霍次克海中部增至319吨。这些数据展示了各渔场和物种间的结构性调整。红帝王蟹配额大幅削减,巴伦支海占比上升红帝王蟹(red king crab,Paralithodes camtschaticus)全国TAC下降7.5%,巴伦支海配额保持13,960吨,远东配额则从13,247吨削减15.3%至11,215吨,为2016年以来首次低于13,000吨。削减集中在鄂霍次克海:西堪察加(最大渔场)从11,709吨降至9,414吨(降20%),堪察加-千岛从301吨降至194吨(降36%)。鄂霍次克海北部从1,032吨增至1,197吨(增16%),滨海边疆区从5吨大幅增至210吨,西萨哈林保持195吨不变。巴伦支海占全国红帝王蟹配额的55.5%,高于2026年的51.3%,反映出供应重心向西转移。Y雪蟹配额增长显著,其他蟹种各有调整雪蟹(opilio,Chionoecetes opilio)TAC增加4%至53,504吨,其中远东配额从35,525吨增至37,584吨(增5.8%),为十多年来最高。鄂霍次克海北部增幅最大,从20,749吨增至24,899吨(增20%)。巴氏雪蟹(bairdi,Chionoecetes bairdi)远东TAC从4,458吨增至5,127吨(增15%),白令海西部增幅达42%。蓝帝王蟹(blue king crab,Paralithodes platypus)小幅下降0.8%至9,564吨,金帝王蟹(golden king crab,Lithodes aequispinus)增加1.5%至3,079吨,毛蟹(horsehair crab,Erimacrus isenbeckii)增加4.6%至823吨。红雪蟹(red snow crab)保持7,340吨,刺帝王蟹(spiny king crab)保持780吨,三角雪蟹(triangle tanner crab,Chionoecetes angulatus)下降5.7%至7,130吨,主要由于鄂霍次克海北部减少。俄罗斯2027年螃蟹TAC调整的核心特征是“帝王蟹收缩、雪蟹扩张”,红帝王蟹(Paralithodes camtschaticus)因远东资源下降而配额削减15.3%,巴伦支海占比提升至55.5%,而雪蟹(opilio,Chionoecetes opilio)配额增4%至53,504吨,创十多年来新高,巴氏雪蟹(bairdi,Chionoecetes bairdi)增15%至5,127吨,供应重心从远东帝王蟹转向巴伦支海和雪蟹品类。这一变化将推动中国进口市场帝王蟹价格上涨、雪蟹价格稳定或下降,采购方需灵活调整采购策略,利用雪蟹增量对冲帝王蟹缺口,同时关注俄罗斯投资配额政策松绑与资源波动带来的长期风险,确保供应链稳定。
新闻图片6855
全球猪肉贸易巨变:最大进口国易主,”去中国中心化“时代开始
根据荷兰合作银行(Rabobank)近期发布的一份报告,全球猪肉贸易正在从过去由中国驱动的模式,转向更加分散、区域化的市场格局。随着中国在全球进口中的占比下降,出口商开始在更多目的地市场展开激烈竞争;与此同时,动物疫病、贸易政策和地缘政治紧张局势进一步增加了市场的不确定性。2020年和2021年,全球猪肉贸易量达到约1200万吨的峰值。这主要受到中国非洲猪瘟疫情的推动——疫情导致中国国内猪肉供应大幅下降,进口需求因此升至前所未有的水平。随着中国猪肉产量恢复,全球贸易量在2022年和2023年随之回调,降至略低于1000万吨。此后,全球猪肉贸易逐渐企稳,但仍未恢复至此前的峰值水平。与2020—2021年的高峰相比,中国猪肉进口量已经显著下降。主要原因包括国内猪肉生产恢复,以及在宏观经济环境相对疲弱、消费者逐渐转向禽肉和牛肉的背景下,猪肉消费需求增长趋缓。中国占全球猪肉进口的比重从2021年的43%降至2025年的23%,其中猪肉(pork meat)进口的降幅最为明显。在国内供应受限的推动下,墨西哥已经成为全球最大的猪肉进口国(不包括猪杂碎)。与此同时,包括菲律宾和越南在内的东南亚国家,为弥补动物疫病带来的供应缺口以及国内产量不足,也增加了猪肉进口。这一全球进口格局的变化主要使美国、加拿大和巴西等猪肉出口国受益。一、中国仍然是猪产品进口“扛把子”Rabobank所说的墨西哥全球第一,特指猪肉(pork meat),不包括猪杂碎。如果算上后者的话,中国目前仍是全球最大的猪肉产品进口国。这一差别很重要。中国进口的不只有通常意义上的冻猪肉,还有相当数量的猪脚、猪头、内脏等猪杂碎。2025年,中国进口猪肉97.58万吨,但进口猪杂碎仍达到118.19万吨,已经连续两年超过猪肉本身。因此,说“全球最大猪肉买家换人了”是不准确的。二、中国猪肉进口现状:确实没有以前那么“夯”了中国猪肉进口的高峰出现在非洲猪瘟之后。2020年,国内猪肉供应短缺,中国全年进口猪肉达到创纪录的439万吨。此后随着生猪产能恢复,进口一路回落:2023年为155万吨,2024年降至107万吨,2025年进一步跌破100万吨,仅为97.58万吨。背后的原因并不复杂:国内生猪产能恢复了,而且生产效率更高了。2025年中国猪肉产量达到5938万吨,同比增长4.1%;与此同时,Rabobank指出,国内生产效率持续提高,而猪肉消费增长趋缓,禽肉、牛肉等动物蛋白也在分流部分需求。中国占全球猪肉进口的比重因此从2021年的43%降至2025年的23%。三、中国猪肉进口展望:互补化、高端化中国猪肉进口量大概率很难再回到非洲猪瘟时期的异常高位,但这并不意味着进口猪肉市场“缩水”。一方面,进口仍会承担与国产猪肉互补的角色。中国猪杂碎进口下降明显慢于猪肉,2025年猪肉进口同比下降9%,猪杂碎仅下降2.4%。猪脚、猪头、内脏等产品在国外市场价值相对较低,却有稳定的中国消费和加工需求,这种产品结构上的互补仍将长期存在。另一方面,当缺肉不再是主要矛盾,进口商就更需要考虑这个问题:“为什么消费者要花高价买漂洋过海的进口猪肉?”黑猪肉、伊比利亚猪肉及火腿等具有品种、产地、工艺和风味差异的高附加值产品,仍有很大机会。所以,全球猪肉贸易的确正在“去中国中心化”,但这指的并不是中国从全球猪肉市场后撤。
新闻图片6852
乌拉圭周屠宰量暴涨22%!头部牛肉厂集体停工在即
在多家主力屠宰工厂集中开启临时停工、检修假期之前,乌拉圭屠宰端迎来阶段性抢量行情。最新行业数据显示,乌拉圭本周活牛屠宰量冲高至40225头,创下近五周最高水平,较前一周大幅上涨22%。本轮屠宰量反弹,核心是各大工厂赶在停工窗口期前集中收牛、加急屠宰的“抢宰”行为,也预示未来数周乌拉圭屠宰产能将快速回落,市场货源供给将阶段性收紧。值得注意的是,本次集中停工的主体均为乌拉圭屠宰榜单头部主力工厂,直接影响全国整体屠宰产能,停工清单如下:1. 379厂(Las Piedras):开展7–10天设备检修,短期暂停屠宰作业;2. 12厂(Tacuarembó / MBRF):本周起全面停工,该厂此前因药残问题已被暂停对华出口资质;3. 394厂(La Caballada / Cledinor / MBRF):本周二完成最后一班生产后正式停工放假;4. 7厂(PUL / Minerva)、310厂(BPU / Minerva):同步停工放假;5. 344厂(San Jacinto):预计下旬跟进停工,行业产能收缩范围或将进一步扩大。从屠宰结构来看,本周牛只品类结构出现明显反转,母牛屠宰量大幅反弹,反超阉牛成为主力屠宰品类。其中母牛周屠宰量环比大增30%,回调幅度(-23%)显著高于行业整体均值,淘汰母牛(belly品类)屠宰头数再度超越阉牛(steer)。阉牛板块:乳齿阉牛(milk tooth steer)已连续四个月保持周屠宰量超1.7万头的高位,但同比数据自2024年11月以来首次转负,增长势头放缓;不过从年度累计数据来看,2026年早熟阉牛品类屠宰量仍同比上涨32%,整体需求依旧坚挺。拉长周期来看,2026年乌拉圭屠宰行业整体走弱,月度、年度数据均大幅缩水。8月全月活牛屠宰量仅156954头,较2025年同期减少3万头,同比下滑17%,创下2020年以来历年8月屠宰量最低值。截至2026年9月5日,乌拉圭年内累计屠宰量达1418434头,较2025年同期的1656035头减少23.76万头,同比大幅下滑14.3%。滚动年度数据同样承压,2025年8月至2026年8月近12个月累计屠宰量为216万头,创下2023年中以来最低滚动年度数值,行业整体产能收缩趋势明确。
新闻图片6854
七国榴莲获准输华!泰国垄断终结,越南94万吨登顶
随着国内消费升级与跨境农产品贸易持续开放,曾经由泰国垄断的中国榴莲市场彻底迎来格局巨变。截至2026年9月,已有泰国、越南、马来西亚、菲律宾、柬埔寨、老挝、印度尼西亚七个国家榴莲获准对华出口,多国同台竞争、多口岸分流到货的全新市场格局正式成型,彻底终结单一产地垄断局面,推动榴莲从高端奢侈品走入大众平价消费赛道。十余年前,泰国榴莲凭借独家准入优势垄断国内市场,长期掌握定价主动权,价格居高不下。而随着自贸合作持续深化,榴莲进口准入持续扩容,各国加速布局中国万亿鲜果消费市场。2022年越南鲜食榴莲正式获准输华,仅用三年时间实现弯道超车,2025年对华出口量反超泰国,成为国内最大榴莲进口货源地。海关数据显示,2025年中国进口鲜榴莲186.8万吨,其中越南榴莲约94万吨、泰国榴莲约92万吨,两国占据市场绝对主力,而马来西亚、菲律宾等国则深耕细分高端赛道,形成差异化竞争。多国入局不仅丰富了国内榴莲品类,更彻底重塑流通与定价体系。目前国内已形成南北双核集散格局,广州江南市场辐射华南、西南及内陆腹地,浙江嘉兴市场主导华东、华北区域,双枢纽联动分流海量进口货源,大幅提升全国分销效率。物流通道也实现全方位升级,广州南沙港依托密集的东南亚直航航线,打造专属“榴莲快线”,海运4至6天即可直达,码头直提、冷链入库、全国分拨无缝衔接;磨憨口岸依托中老铁路冷链班列,补齐雨季陆路运输短板,保障榴莲稳定通关入境。空运、海运、铁路、公路多通道互补,有效降低鲜果损耗与流通成本。产地差异化竞争态势愈发清晰:越南榴莲主打高性价比、甜度突出,适配大众日常消费;泰国金枕榴莲口感均衡、品质稳定,受众基础广泛;马来西亚主打猫山王、黑刺等树熟高端品种,依托空运锁定高端礼盒、精品消费市场。多元货源对冲了单一产区减产、天气灾害、通关受阻等市场风险,供应链韧性大幅提升,也直接推动市场价格持续下探,今年多地终端市场出现9.9元/斤平价榴莲,国民“榴莲自由”全面落地。七国竞争格局彻底打破了海外产地的定价垄断,消费端选择权大幅提升。但随着市场扩容,产业痛点也逐步凸显,部分产区存在早采催熟、农残超标、违规染色等问题,食品安全风险加剧。未来国内榴莲市场竞争将从单纯的价格内卷,转向标准化种植、品质管控、溯源体系与品牌化的综合比拼,跨境榴莲产业将迈入高质量规范化发展新阶段。