美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
阿联酋迪拉姆兑人民币(AEDCNY) 1.8182
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5665
巴西雷亚尔兑人民币(BRLCNY) 1.3212
加拿大元兑人民币(CADCNY) 4.7642
瑞士法郎兑人民币(CHFCNY) 8.0906
智利比索兑人民币(CLPCNY) 0.0067
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
捷克克朗兑人民币(CZKCNY) 0.3085
丹麦克朗兑人民币(DKKCNY) 1.0025
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0704
日元兑人民币(JPYCNY) 0.0425
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0149
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8264
墨西哥比索兑人民币(MXNCNY) 0.3582
马来西亚林吉特兑人民币(MYRCNY) 1.6423
挪威克朗兑人民币(NOKCNY) 0.7161
新西兰元兑人民币(NZDCNY) 3.7994
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
巴拿马巴波亚兑人民币(PABCNY) 6.6756
秘鲁新索尔兑人民币(PENCNY) 1.9402
菲律宾比索兑人民币(PHPCNY) 0.1053
瑞典克朗兑人民币(SEKCNY) 0.6732
新加坡元兑人民币(SGDCNY) 5.2219
泰铢兑人民币(THBCNY) 0.1982
美元兑人民币(USDCNY) 6.6756
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8513
澳大利亚元兑人民币(AUDCNY) 4.6882
英镑兑人民币(GBPCNY) 8.9206
土耳其里拉兑人民币(TRYCNY) 0.1347
新台币兑人民币(TWDCNY) 0.205
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4043
新闻图片2069
挪威冷冻鳕鱼对华出口骤降81% 转口贸易链断裂成主因
挪威海产局公布的4月份统计报告显示,该国冷冻鳕鱼出口量仅为3590吨,同比骤降49%;出口额2.83亿挪威克朗(约合2.1亿元人民币),同比下滑37%。这一变化折射出全球海产品贸易格局的深刻变革。市场分布呈现明显分化。英国、越南和葡萄牙成为当月挪威冷冻鳕鱼前三大出口目的地,其中葡萄牙市场表现尤为亮眼。数据显示,挪威对葡出口额同比激增320%,达4000万挪威克朗;出口量613吨,同比增长260%。"葡萄牙市场的爆发式增长主要源于其传统盐渍鱼和鳕鱼干加工业的需求激增,"挪威海产局分析师埃温德·赫斯特维克·布雷肯表示,"这反映出欧洲市场对高品质鳕鱼制品的稳定需求。" 与此形成鲜明对比的是中国市场的大幅萎缩。4月份挪威对华冷冻整鳕出口量仅372吨,同比暴跌81%。分析师指出,这一断崖式下跌与中美贸易政策变化密切相关。自2023年12月美国禁止进口俄罗斯鳕鱼后,挪威出口中国的鳕鱼主要经加工后转口美国市场。而近期美国对中国海产品加征关税的政策,直接导致这一转口贸易链条断裂。布雷肯分析称:"中国市场的剧烈波动凸显了全球海产品贸易的脆弱性,虽然月度波动实属正常,但81%的降幅确实非同寻常。"业内人士认为,这种变化可能持续影响挪威鳕鱼的全球供应链布局。
新闻图片2074
俄美狭鳕供应商提价遇阻 全球供应链博弈加剧
在近期举行的全球海鲜博览会上,俄罗斯和美国狭鳕供应商提出的涨价计划遭遇欧洲买家的强烈抵触。行业数据显示,B季早期合约中PBO(去刺)狭鳕鱼片价格仅实现50-100美元/吨的微幅上涨,远低于供应商预期目标,反映出全球海鲜贸易正面临新的供需格局调整。据多方消息证实,目前俄罗斯PBO鱼片小批量交易价维持在3100-3200美元/吨(欧洲冷库交货价,未含关税),而美国供应商与欧洲大型采购商达成的早期合约价格涨幅同样有限。俄罗斯渔业公司(RFC)首席执行官萨维里·卡尔普欣表示,考虑到13.7%的欧盟关税,俄罗斯产品需要实现3500美元/吨的基准价位才能保证合理利润,这相当于含税价4000美元/吨。一位欧洲加工企业高管评论道:"这完全是卖方的一厢情愿,当前市场环境根本支撑不起如此幅度的价格上涨。"值得注意的是,美国部分供应商提出的3800-4000美元/吨的B季末期价格预期,也在业内引发广泛争议。市场分析指出,三大核心因素正压制价格上涨:首先,美国供应商已接受小幅涨价达成早期合约,削弱了整体议价能力;其次,预期中的B季产量增加将带来更大供应压力;最重要的是,欧洲买家普遍持观望态度,等待与德国Aldi等大型零售商敲定加工合同后再做决定。中国加工企业的困境进一步加剧了市场复杂性。由于美国单冻鱼片价格低迷和俄罗斯H&G原料价格高企形成的"剪刀差",中国双冻鱼片生产已陷入亏损境地。据业内人士透露,部分中国厂商不得不暂停接单,等待市场回暖。欧盟的贸易政策正在重塑全球狭鳕供应链。随着俄罗斯被排除在欧盟自主关税配额(ATQ)体系之外,其产品面临13.7%的额外关税。更关键的是,欧盟对新造船的许可证限制可能导致供应缩减。RFC透露,若其新建的超级拖网船无法获得欧盟配额,对欧出口将受到严重影响。俄罗斯国内市场的蓬勃发展成为影响全球定价的新变量。数据显示,在刚结束的A季中,俄罗斯生产的5.1万吨船冻鱼块有2.6万吨内销,占比创历史新高。RFC计划在B季将20,000吨产量对半分配于出口和内销。对于中国加工商而言,前景同样不容乐观。业内预测H&G狭鳕价格可能在今年下半年突破1600美元/吨,这将使双冻鱼片的生产成本突破3000美元/吨的盈亏平衡点。一位驻欧洲的贸易商表示"中国厂商的承受力正在经受严峻考验,但市场调整需要时间,短期内难见转机。" 俄
新闻图片2072
秘鲁鱿鱼捕捞配额上调至29万吨 捕捞季延长至8月底
秘鲁生产部(PRODUCE)于2025年5月23日通过《部长决议第00180-2025-PRODUCE号》,将2025年第一阶段秘鲁鱿鱼(Dosidicus gigas)总允许捕捞量(LMCTP)由原定的190,000吨上调至290,000吨,捕捞时间延长至2025年8月31日。该决定依据秘鲁海洋研究所(IMARPE)提交的《官方技术报告第20-2025号》和《DNI备忘录第42-2025号》作出。IMARPE报告指出,目前巨型鱿鱼资源处于可持续利用水平,并建议适当增加捕捞限额。秘鲁副渔业与水产养殖部长赫苏斯·巴里恩托斯表示,此次调整将有助于保障渔业活动的连续性,为沿海地区提供经济支持,同时促进加工企业的原料保障和生产计划安排。根据IMARPE的科学监测,目前秘鲁沿海巨型鱿鱼资源数量恢复良好,但仍处于动态评估状态。报告指出,本次配额上调应配合实时资源监测机制执行,以确保捕捞活动在生态可承受范围内进行。PRODUCE强调,配额上调和捕捞季延长均以“科学依据、资源可持续”为前提,旨在稳定渔业经济,同时维护生态系统平衡。巨型鱿鱼是秘鲁最重要的海洋资源之一,长期位居该国海产品出口量前列,对就业、创汇等方面具有重要作用。根据部长令,新配额和延长期适用于全国范围内已注册的巨型鱿鱼渔船,具体执行细则将由相关主管机构进一步发布。
新闻图片2057
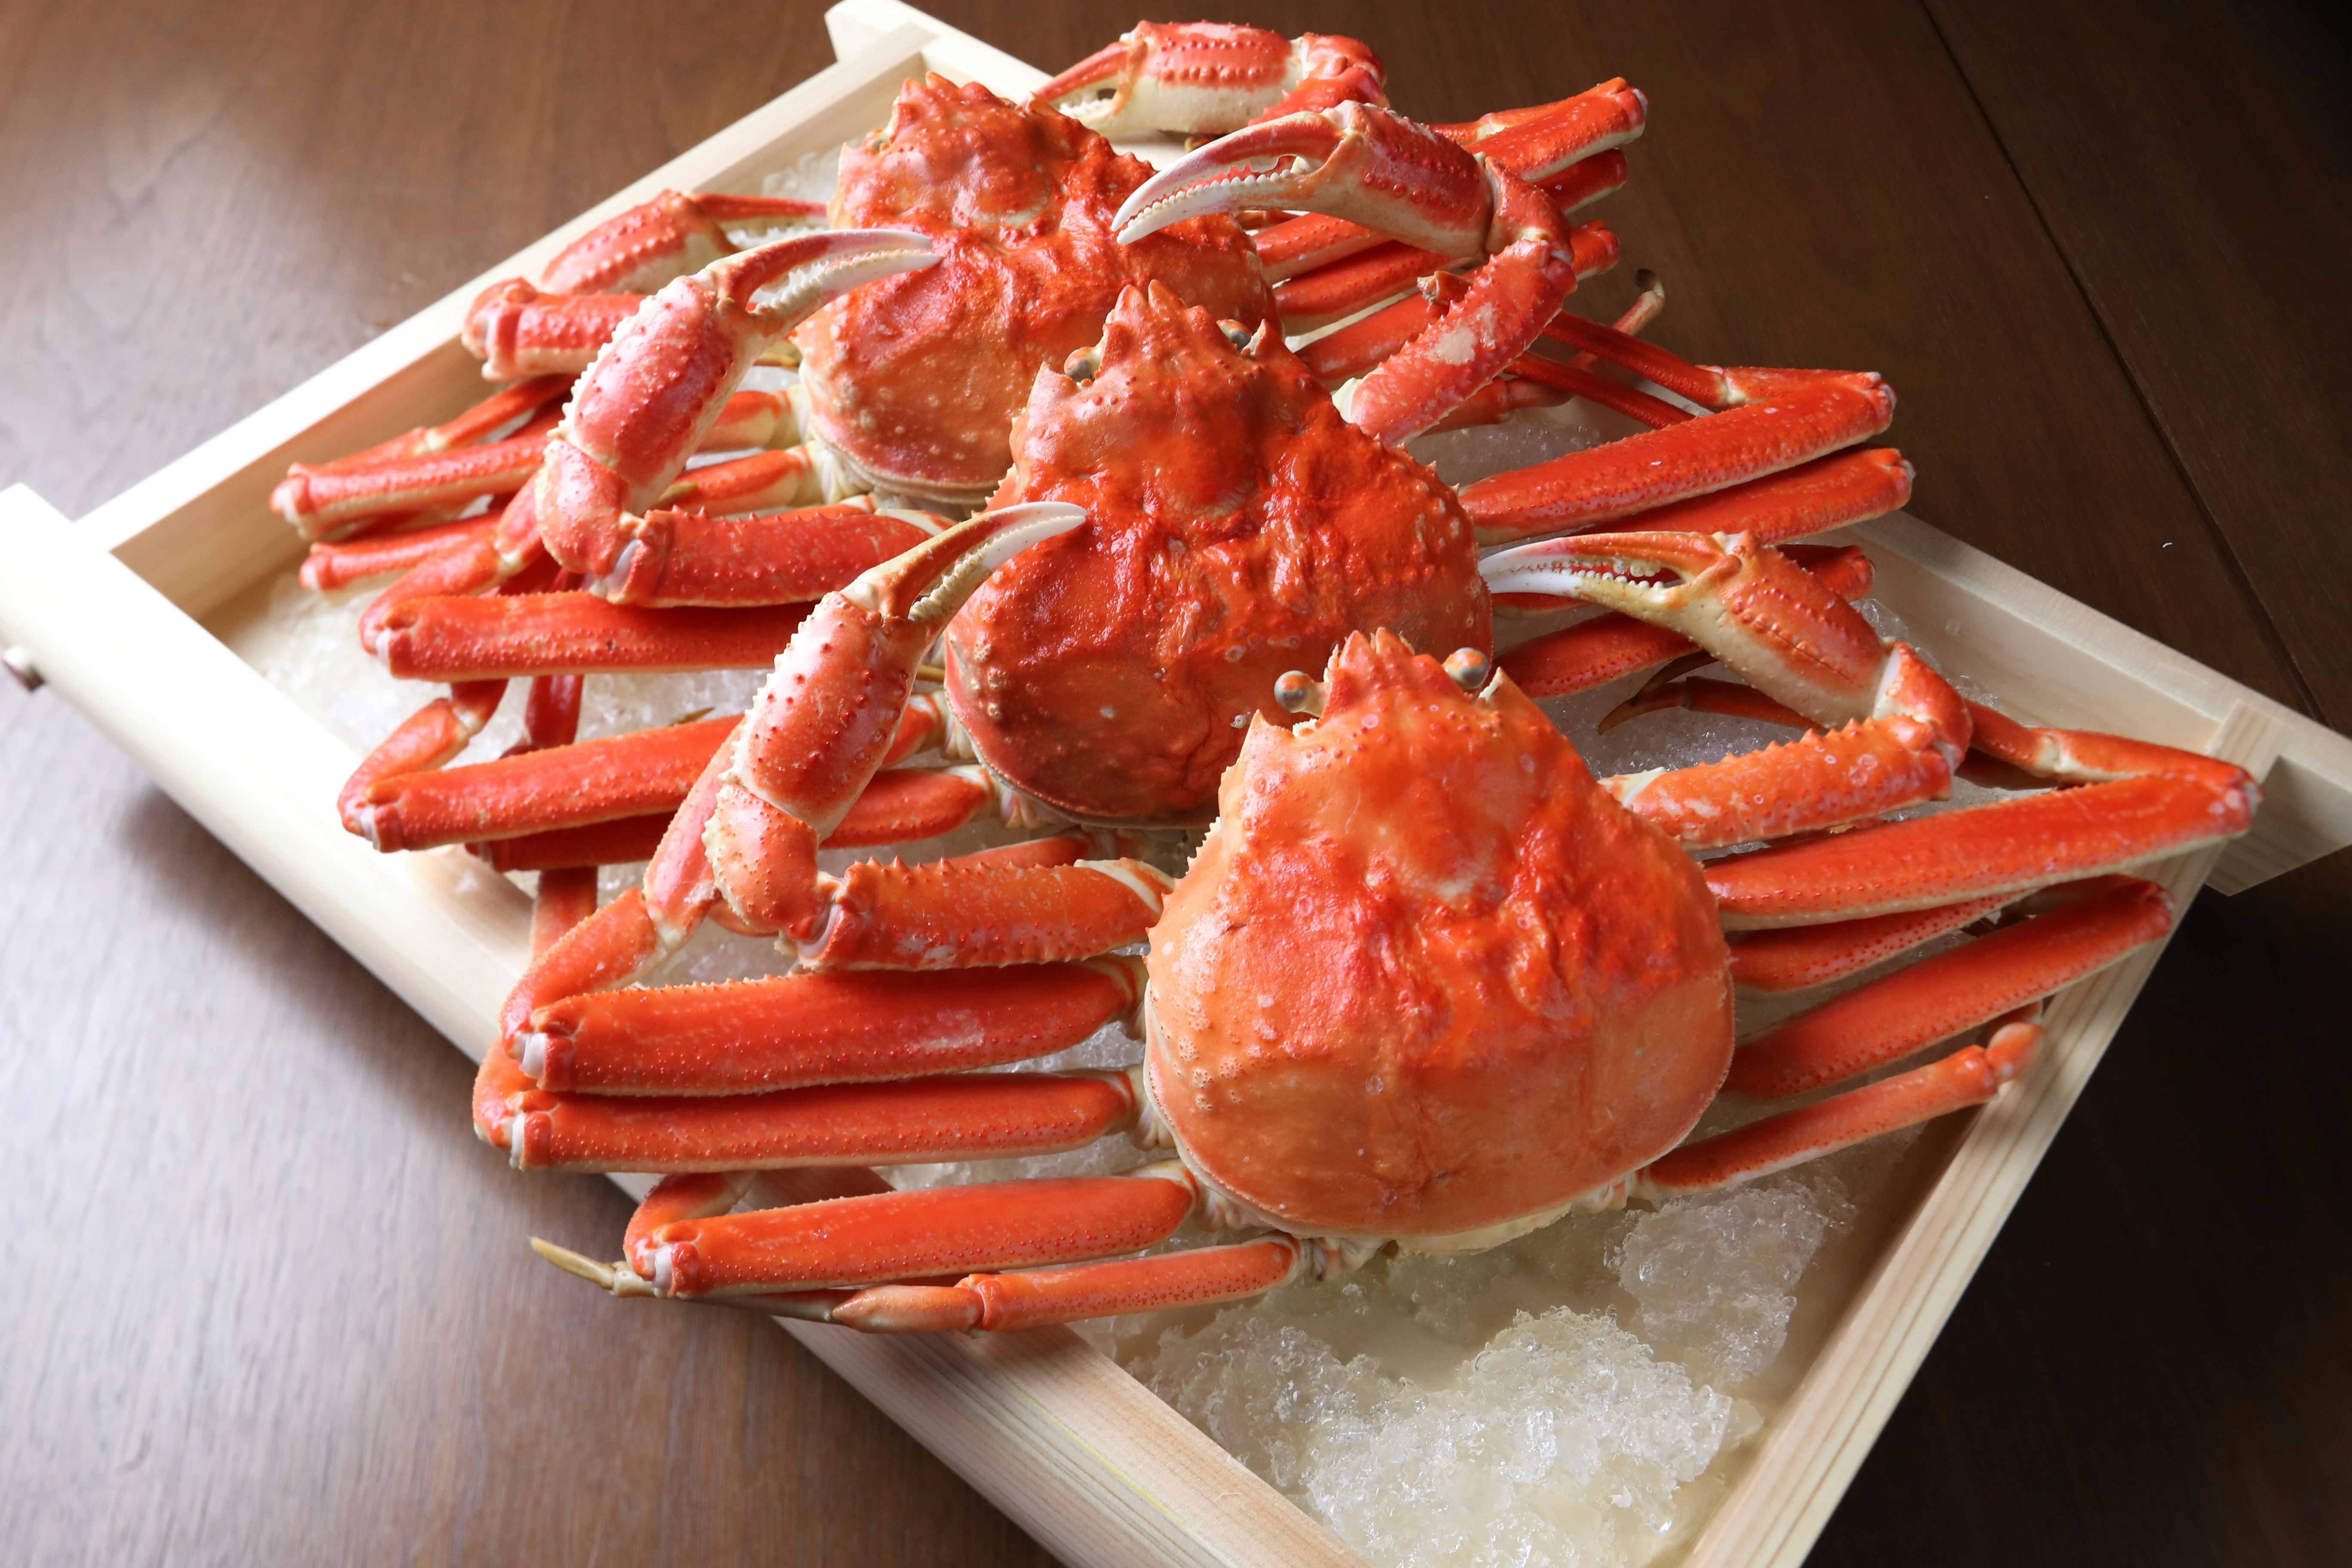
北海道扇贝产业面临高价与减产双重压力
日本北海道即将迎来2025年度扇贝捕捞季,但产业前景却笼罩在多重不确定性中。作为全球重要的扇贝供应基地,鄂霍次克海域的捕捞活动将于6月启动,但持续攀升的价格和可能出现的产量下滑,正让从业者倍感压力。价格高企已开始抑制市场需求。据行业数据显示,日本出口扇贝价格在今年3月达到创纪录的6242日元/公斤(约合43美元),较去年底上涨近40%。"美国买家已明确表示难以承受当前价格水平",一位北海道经销商坦言。库存数据显示,截至3月底,日本扇贝库存已降至十年来最低点,市场供应紧张局面可见一斑。更令业界担忧的是美国关税政策的不确定性。目前10%的优惠税率将在7月9日到期,可能恢复至24%的水平。某贸易公司高管表示:"若关税上调,经东南亚转口的贸易模式将受到严重冲击。"与此同时,科学预测显示,新产季鄂霍次克南部海域扇贝的出肉率可能低于12%的平均水平,这将导致小规格产品增加,与美国市场偏好大规格的需求相矛盾。产量方面同样不容乐观。2025产季(2025年4月-2026年3月),北海道扇贝总产量预计将下滑至35万吨左右,其中主产区鄂霍次克的产量可能七年来首次跌破30万吨。第二大产区喷火湾由于去年种苗采集不佳,预计2026年初的收成也将受到影响。不过,也有部分业内人士持谨慎乐观态度。他们认为,计划中的产量缩减(预计减少近4万吨)将在一定程度上缓解供需矛盾。一位批发商表示:"即使美国需求因关税下降,整体供应也在减少,加上美国本土产量持续低迷,市场不至于出现严重失衡。" 值得注意的是,在2024产季,北海道扇贝产业仍交出了一份不错的成绩单。总上岸量达40.4万吨,连续第五年保持在40万吨以上;总产值更是达到创纪录的1047亿日元(约7.2亿美元),显示出产业较强的韧性。
新闻图片2058
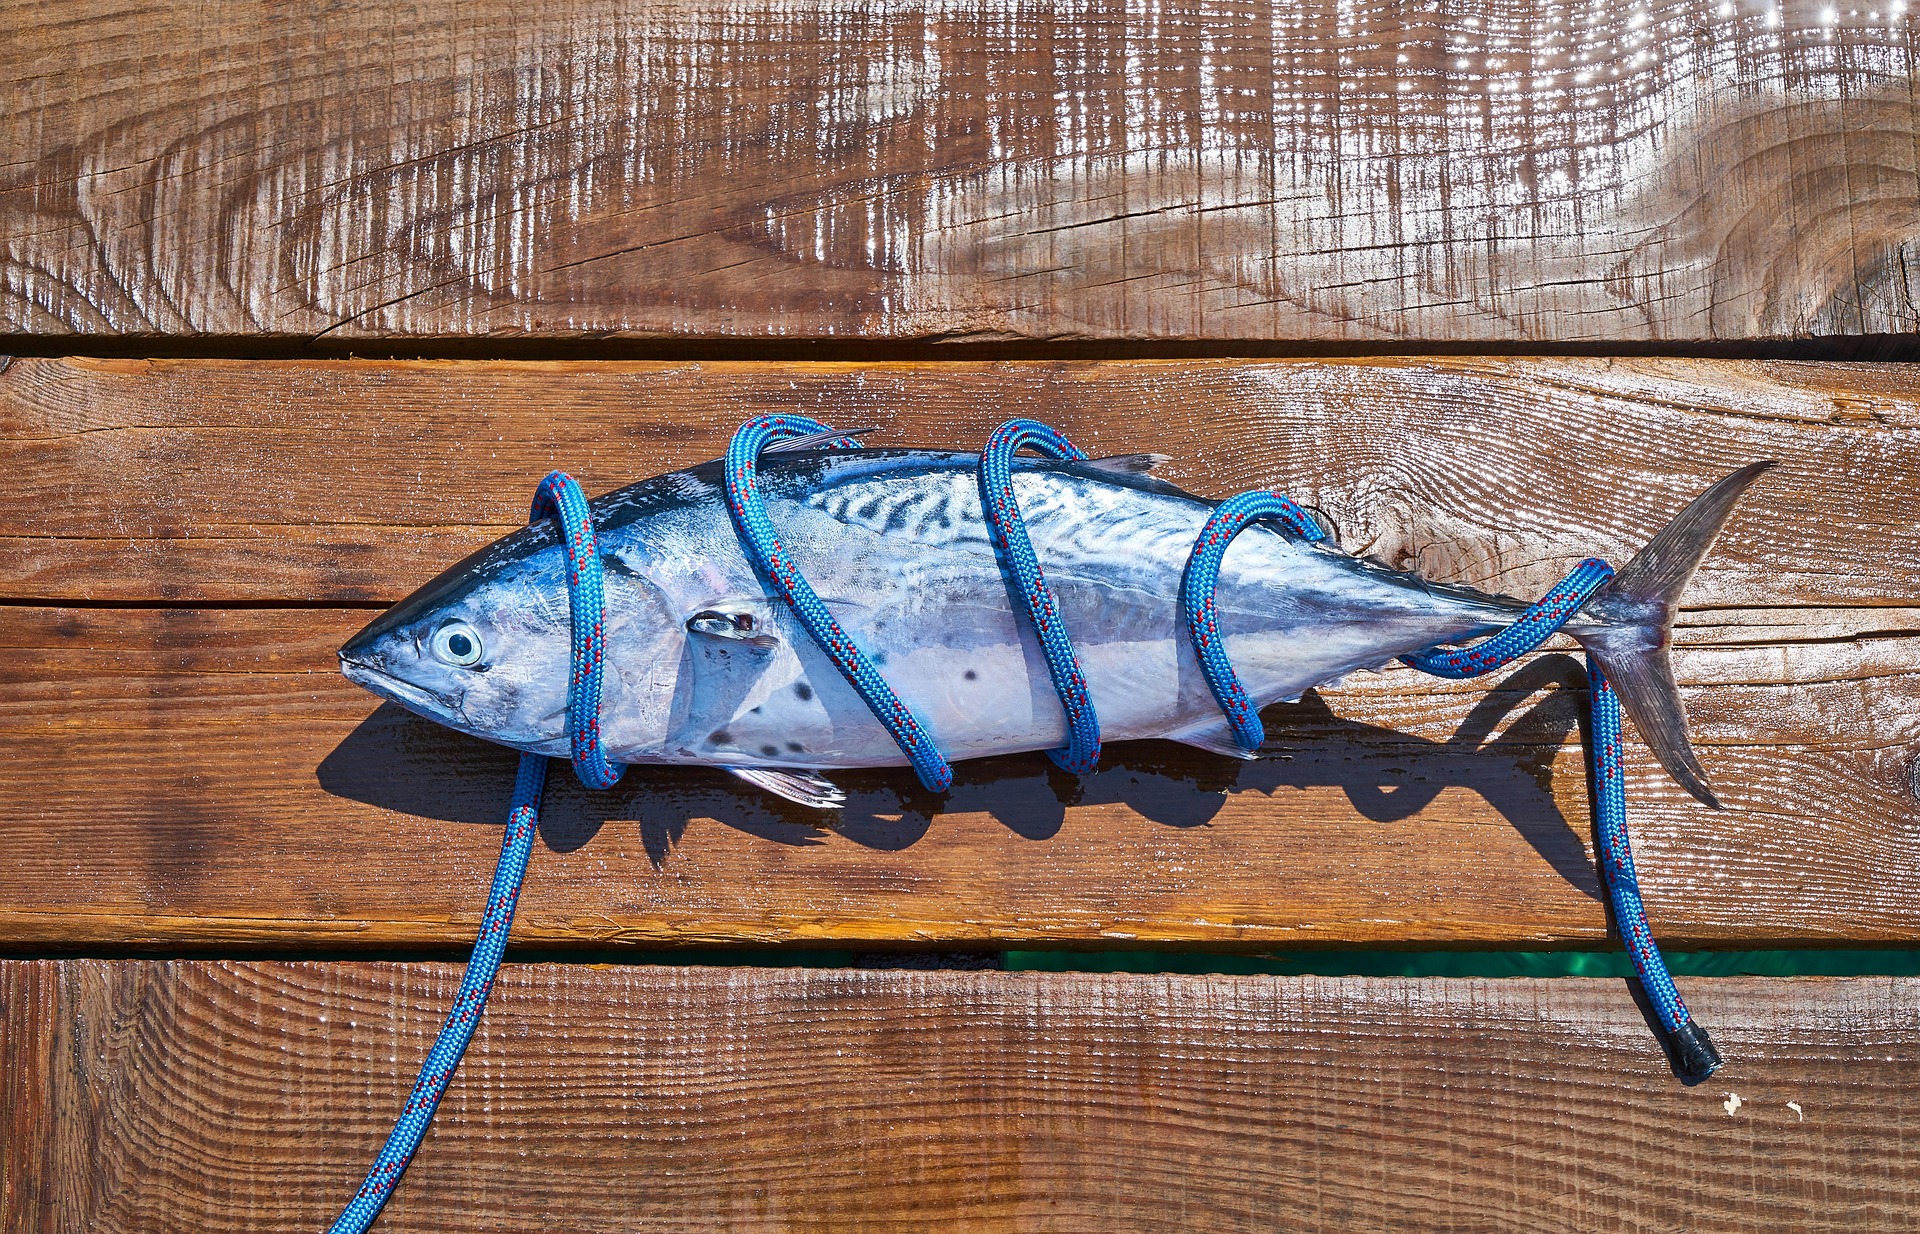
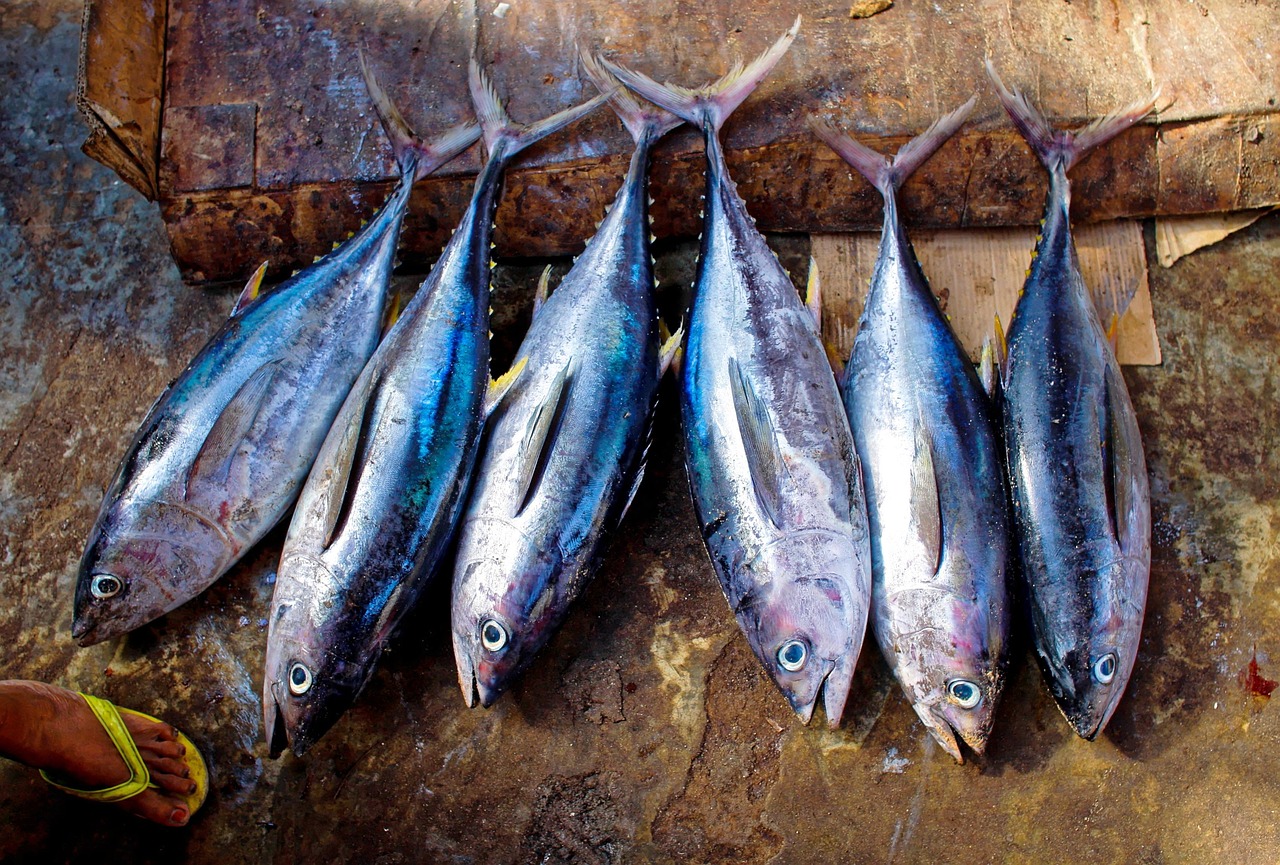
国际金枪鱼市场价格持续走低 渔获量激增致供需失衡
受全球渔获量激增和买家谨慎采购影响,国际金枪鱼市场价格自5月以来持续走低。行业数据显示,主要品种鲣鱼和黄鳍金枪鱼价格已跌至年内新低,市场供需失衡态势短期内难以缓解。据业内消息,泰国曼谷市场的鲣鱼到岸价已从4月底的1550-1580美元/吨降至1520-1530美元/吨,跌幅约2%。菲律宾桑托斯将军城的报价更从月初的1700美元/吨骤降至1500-1550美元/吨,降幅高达12%。一位贸易商表示:"现在不是买不买的问题,而是价格还会跌多少的问题。" 市场分析指出,此次价格下跌主要源于东太平洋和印度洋渔获量的大幅增加。西班牙、法国和韩国等远洋捕捞船队的集中到货,使得全球金枪鱼市场出现明显供过于求。虽然西太平洋地区捕捞量有所减少,但难以抵消其他地区的供应压力。值得注意的是,美国新关税政策的不确定性进一步加剧了市场波动。在厄瓜多尔曼塔港,虽然官方离岸价仍报1650美元/吨,但实际成交价普遍下调50美元至1600美元/吨。黄鳍金枪鱼价格同样承压,东太平洋地区的报价已跌至2000美元/吨以下。欧洲市场方面,尽管正值加工旺季,但需求仍无法消化过剩供应。西班牙黄鳍金枪鱼成交价从月初的2300欧元/吨以上降至2200欧元/吨,意大利买家也试图将价格压低至相同水平。不过,10公斤以上的大规格鱼体仍能维持2450美元/吨的相对高价。欧洲某大型采购商透露:"五月本是传统旺季,但现在的市场状况让买家变得异常谨慎。"超市渠道对价格下调反应迅速,但涨价谈判往往需要数月时间。" 从区域市场来看,塞舌尔鲣鱼离岸价已降至1300欧元/吨,科特迪瓦阿比让市场的两类产品价格也分别跌至1350-1380欧元/吨和2250欧元/吨。大西洋海域虽然前期捕捞不佳,但近期鲣鱼发现量增加,价格小幅调整至1380欧元/吨左右。业内人士普遍认为,在库存压力和采购谨慎的双重作用下,短期内价格反弹可能性较低。部分分析师预测,若气候异常影响渔业资源,或将在下半年对价格形成支撑。中国供应链企业创新突破,小型蓝鳍金枪鱼撬动全球高端餐饮市场!
新闻图片2052
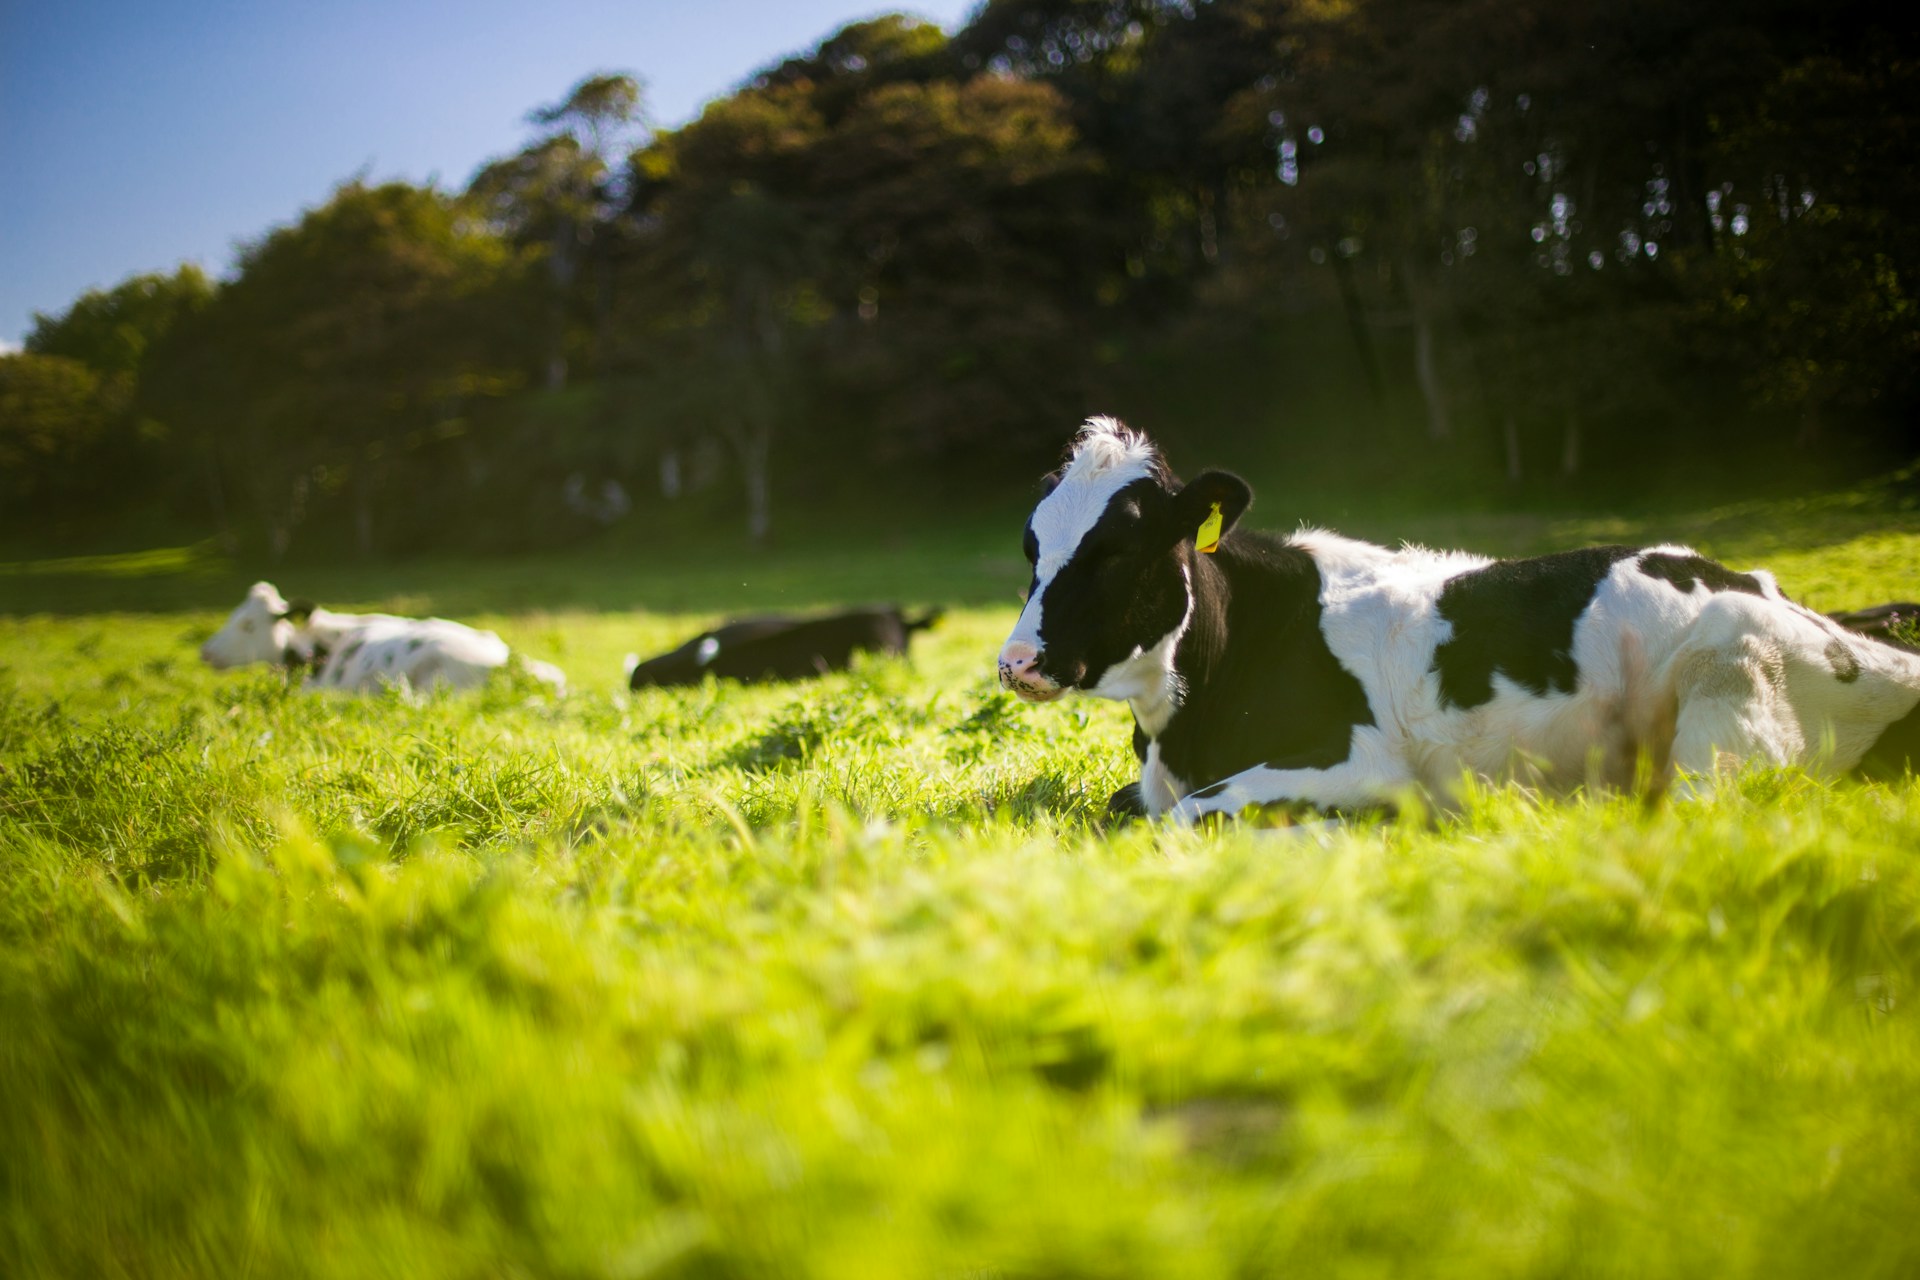
美国奶牛淘汰率下降至57周 后备牛价格飙升至27800元/头
根据美国农业部和实地数据,去年夏天, 后备牛的价格是每头 1600 至 1700 美元 (约 11700-12400 元)。仅仅一年后,在加利福尼亚州和明尼苏达州举行的拍卖会上,荷斯坦牛的价格已超过每头 3000 美元 (约 21900 元),顶级 后备牛的 价格为 3800 美元(约 27800 元)。这些高价格是有充分理由的,因为很多奶牛场使用肉牛冻精对奶牛进行配种,后备牛数量已降至 20 年来的最低水平,这抑制了牛奶产量的增长。这些高昂的替代成本已导致奶农减少淘汰。469400头奶牛的淘汰量与2023 年同期相比, 2024 年 前九个月的奶牛淘汰量每周都在下降。如果将这 39 周加起来,美国奶农送去屠宰的奶牛是 329000 头,而目前全国奶牛总数为 930 万头。送去屠宰的329000 头奶牛占全国奶牛 总数 的 3.5%。这种低迷可以追溯到 2023 年,将连续 39 周的低迷延长至 57 周。奶农在 2023 年 8 月的最后一周送去屠宰的奶牛数量减少。如果将这 57 周的时间跨度考虑在内,奶牛淘汰量是 469400 头,这个数字占全国奶牛总数的 5%。在这项为期 57 周的分析中,值得注意的是 2022 年的感恩节比往年提前了一周。因此,这项分析经过重新调整,以考虑到每年感恩节期间屠宰量的定期下降。总体而言,奶牛屠宰量将在 2026 年或 者 2027 年继续呈现一些独特的模式,因为需要两到三年的时间才能用更多的后备奶牛填补空缺。