美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8524
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9366
阿联酋迪拉姆兑人民币(AEDCNY) 1.8202
阿根廷比索兑人民币(ARSCNY) 0.0044
玻利维亚诺兑人民币(BOBCNY) 0.5693
巴西雷亚尔兑人民币(BRLCNY) 1.3212
加拿大元兑人民币(CADCNY) 4.7733
瑞士法郎兑人民币(CHFCNY) 8.1037
智利比索兑人民币(CLPCNY) 0.0068
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8524
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9366
捷克克朗兑人民币(CZKCNY) 0.3085
丹麦克朗兑人民币(DKKCNY) 1.003
印尼盾兑人民币(IDRCNY) 0.0004
印度卢比兑人民币(INRCNY) 0.0704
日元兑人民币(JPYCNY) 0.0426
韩元兑人民币(KRWCNY) 0.005
哈萨克斯坦坚戈兑人民币(KZTCNY) 0.0149
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8524
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9366
缅元兑人民币(MMKCNY) 0.0032
澳门帕塔卡兑人民币(MOPCNY) 0.8276
墨西哥比索兑人民币(MXNCNY) 0.3582
马来西亚林吉特兑人民币(MYRCNY) 1.6423
挪威克朗兑人民币(NOKCNY) 0.7161
新西兰元兑人民币(NZDCNY) 3.7965
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8524
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9366
巴拿马巴波亚兑人民币(PABCNY) 6.6845
秘鲁新索尔兑人民币(PENCNY) 1.9406
菲律宾比索兑人民币(PHPCNY) 0.1053
瑞典克朗兑人民币(SEKCNY) 0.6737
新加坡元兑人民币(SGDCNY) 5.2301
泰铢兑人民币(THBCNY) 0.1982
美元兑人民币(USDCNY) 6.6845
欧元兑人民币(EURCNY) 7.4794
港元兑人民币(HKDCNY) 0.8524
澳大利亚元兑人民币(AUDCNY) 4.6904
英镑兑人民币(GBPCNY) 8.9366
土耳其里拉兑人民币(TRYCNY) 0.1347
新台币兑人民币(TWDCNY) 0.205
乌拉圭比索兑人民币(UYUCNY) 0.1665
越南盾兑人民币(VNDCNY) 0.0003
南非兰特兑人民币(ZARCNY) 0.4047
新闻图片1389
欧洲口蹄疫疫情加剧 多国加强进口限制与生物安全措施
据生猪健康信息中心(SHIC)报道, 由于持续的口蹄疫(FMD)爆发 ,包括英国、乌克兰、澳大利亚、捷克共和国和波兰在内的几个国家已经对斯洛伐克和匈牙利的进口实施了限制。3月初,匈牙利报告了50多年来的第一例口蹄疫病例,发现于 Kisbajcs 一个拥有1400头牛的农场。此后,匈牙利农业部长伊斯特万·纳吉(Istvan Nagy)报告说,在gyer - moson - sopron县的两个牧场也发现了口蹄疫。纳吉本周宣布,匈牙利已经引入了新的生物安全措施,包括部署士兵, 以帮助遏制口蹄疫(FMD)爆发的蔓延。纳吉在脸书上发布的声明中说:“我要求大家坚持严格的防疫措施,因为只有共同努力才能预防这种病毒。” 这些预防措施的一部分包括在与斯洛伐克和奥地利接壤的东北部地区进行管控。受感染农场的动物正在被扑杀,同时沿边境和高速公路出口设立了消毒点。纳吉说:“我们正在加强已经建立的消毒点,我们还免费向小农场提供消毒所需的化学品。” 自3月21日以来,匈牙利的邻国斯洛伐克已确认发现5例口蹄疫。最近一次疫情发生在3月30日,影响了该国西部边境附近的3,487头牲畜。斯洛伐克是继匈牙利和德国之后,2025年报告口蹄疫的第三个欧洲国家。斯洛伐克疫情的源头仍在调查中,但当局怀疑病毒可能是从邻国匈牙利传入的。斯洛伐克在全国范围内禁止偶蹄动物的流动,此外还采取了一系列其他生物安全措施,如接种疫苗、关闭动物园和动物展示场所。
新闻图片1387
美国牛肉输华实际关税增至56% 名义税率高达91% 中国市场份额暴跌99%
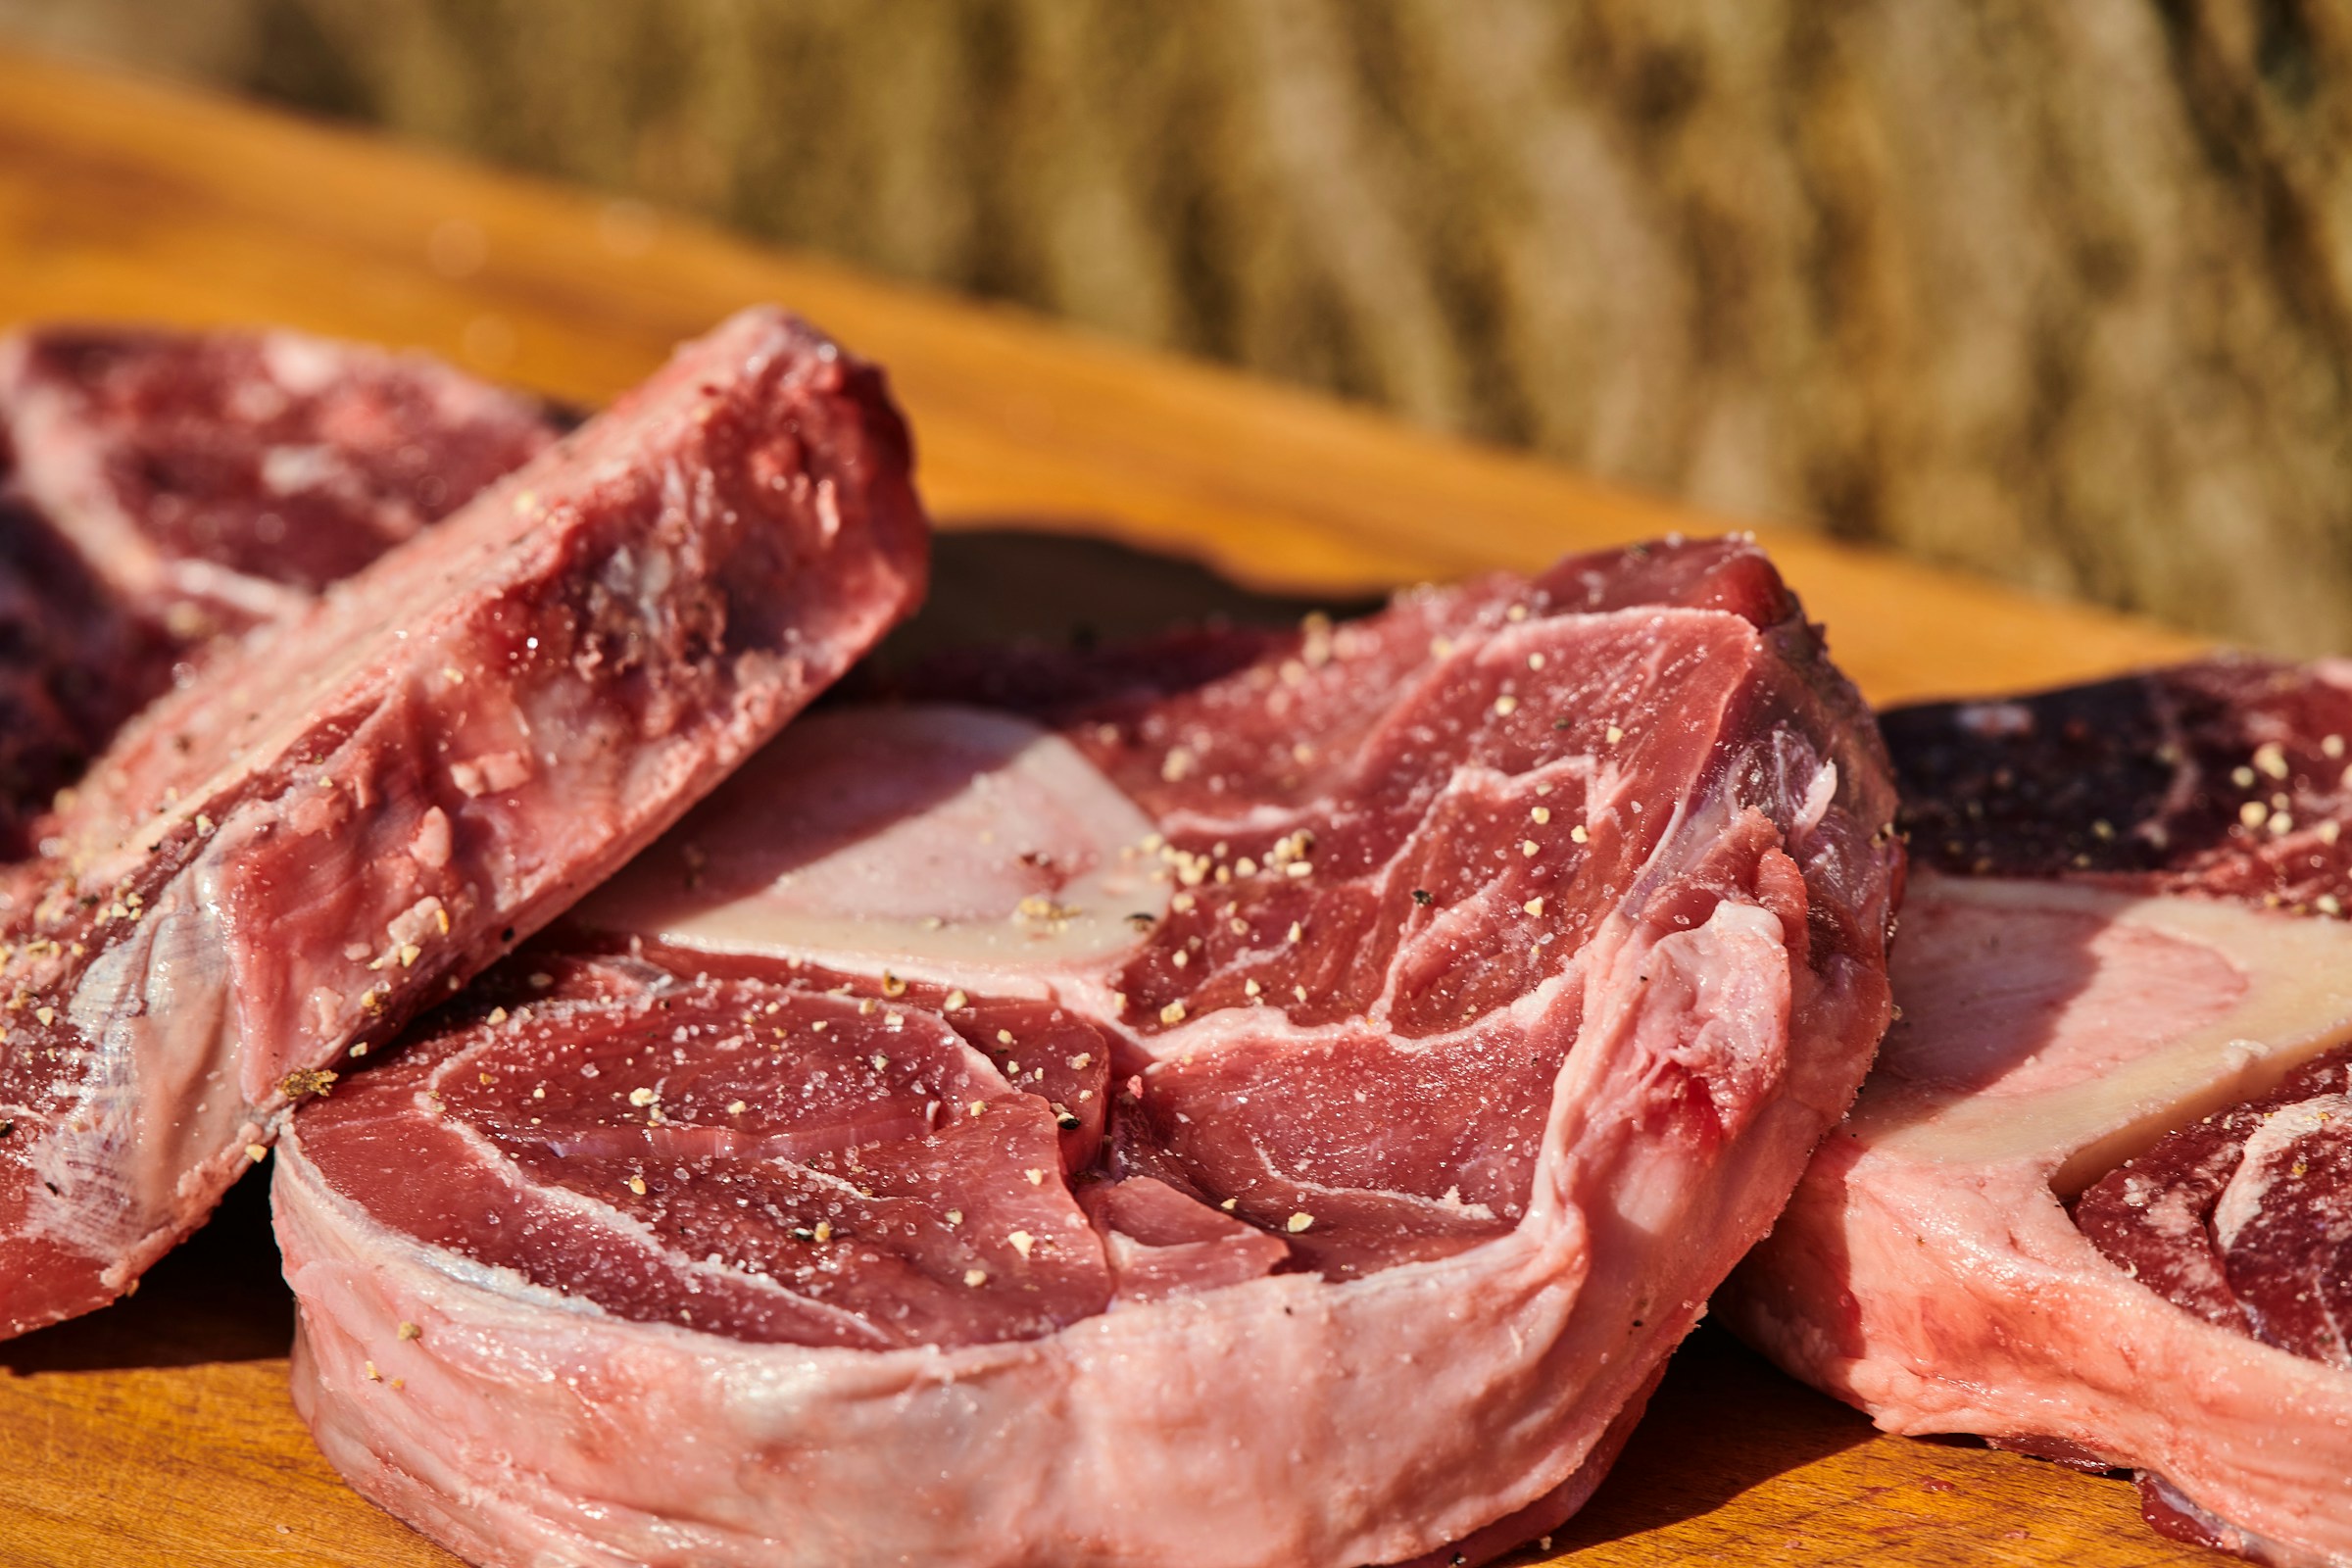
2025 年 4 月 4 日,中国国务院关税税则委员会发布公告,将于 4 月10 日起对原产于美国的所有进口商品加征 34% 关税。这一政策叠加此前多轮贸易战累积的税率(12%+35%+10%), 使美国牛肉实际操作关税飙升至 56%,名义税率更达到惊人的 91% 。这一 “断崖式” 关税调整并非孤立事件,而是中国对美国长期贸易霸凌的系统性反制。从历史脉络看,中美牛肉贸易摩擦由来已久。自 2018 年贸易战爆发以来,中国已对美国牛肉实施三轮关税加征:2018 年第一轮加征 25%,2020 年第二轮加征 10%,2024 年第三轮加征 10%,此次再加征 34%,形成 “阶梯式” 关税壁垒。值得注意的是, 此次加征的 34% 关税明确规定 “不予减免”,彻底堵死了美国牛肉通过保税区、自贸区等渠道规避关税的可能性 。政策设计的精密性体现在过渡期安排上:2025 年 4 月 10 日至 5 月 13 日期间,已启运但未报关的美国牛肉仍可享受免税待遇。这一 “缓冲期” 既给予市场调整空间,又避免短期内供应链断裂, 但也意味着美国牛肉企业需在 40 天内清空库存 ,否则将面临高达 56% 的关税成本。美国牛肉输华量暴跌99% 关税政策的威力立竿见影。数据显示,自 2024 年 12 月中国宣布对进口牛肉启动保障措施调查后,美国对华牛肉出口量已呈现 “自由落体” 态势。2025 年 3 月后两周,美国牛肉对华出口量骤降至 54 吨,较此前月均 2000 吨的水平衰减近九层。这一数据印证了行业预判:当关税税率超过 50% 时,美国牛肉在中国市场将完全丧失价格竞争力。对美国畜牧业而言,这是一场 “灭顶之灾”。2024 年美国对华牛肉出口额达 25 亿美元,占其总出口量的 19%。失去中国市场后,美国牛肉产业面临三重危机:产能过剩:美国农业部数据显示,2025 年美国牛肉产量预计下降 2.8%,但国内消费增长乏力,过剩产能将冲击全球市场。价格崩塌:3 月下旬,美国牛肉期货价格单周暴跌 12%,牧场主抛售肉牛导致活牛价格跌破成本线。企业破产潮:JBS、泰森食品等头部企业关闭多条对华生产线,预计将有 30% 的中小型加工厂倒闭。牛肉市场“冰火两重天” 关税调整对中国市场的影响呈现 “冰火两重天”。一方面,进口牛肉价格大幅上涨:上海江杨批发市场数据显示,美国安格斯牛肉到岸价从 4 月前的 85 元 / 公斤飙升至 132 元 / 公斤,涨幅达 55%。这直接推高国内牛肉零售价,北京、上海等地商超牛腩价格突破 120 元 / 公斤,创历史新高。另一方面,本土畜牧业迎来历史性机遇。2023 年中国牛肉进口量达 274 万吨,相当于国内产量的 36.4%,导致国内养牛业连续 8 个月亏损。此次关税调整后,农业农村部数据显示,3 月国内肉牛存栏量环比增长 3.2%,犊牛价格回升至 2.8 万元 / 头,扭转了持续两年的下跌趋势。政策层面,2025 年中央财政安排 50 亿元专项资金,用于支持规模化牧场建设和饲料粮替代工程。全球供应链正在经历剧烈重构。中国进口来源加速多元化:巴西牛肉对华出口量同比增长 45%,澳大利亚牛肉填补高端市场空白,乌拉圭、阿根廷等南美国家成为新兴供应地。这种 “去美国化” 趋势将重塑全球牛肉贸易格局 —— 美国在华市场份额从 9% 骤降至 1% 以下,而巴西、澳大利亚合计占比突破 70%。全球市场的“蝴蝶效应” 美国牛肉退出中国市场引发全球连锁反应。国际牛肉价格指数在 4 月上涨 8.7%,创 2015 年以来最大单月涨幅。这一现象背后是供需关系的剧烈失衡:中国每年减少 17 万吨美国牛肉进口,相当于全球贸易量的 1.4%,而巴西、澳大利亚等国短期内无法填补这一缺口。贸易规则博弈加剧。美国试图通过 “对等关税” 施压,但遭到多国反制:欧盟宣布对美国农产品加征 25% 关税,澳大利亚启动 WTO 争端解决机制,印度、越南等新兴市场则借机扩大对美出口。这种 “以牙还牙” 的贸易战可能引发全球供应链碎片化,世界银行警告, 若关税战持续,2025 年全球牛肉贸易量将萎缩 5% 。国内肉牛产业将重构 这场贸易冲突的长期影响将深刻改变全球畜牧业生态。对中国而言,需在保护本土产业与稳定民生之间寻求平衡:一方面通过关税壁垒遏制过度进口,另一方面加快实施 “节粮型畜牧业” 战略,推广苜蓿种植、秸秆饲料化等技术,降低对进口饲料的依赖。对美国而言,重建中国市场信任将是一项长期工程。JBS 等企业已启动 “中国定制化” 战略,开发适合涮火锅的雪花牛肉产品,并计划在华投资冷链物流中心。但在关税壁垒下,这些努力可能杯水车薪。从全球视角看,牛肉贸易正从 “效率优先” 转向 “安全优先”。中国的关税政策本质上是对产业链安全的战略投资,而美国的贸易霸凌则暴露了全球化体系的脆弱性。未来,如何在开放与保护、竞争与合作之间找到新平衡点,将是所有国家面临的共同课题。这场 “牛肉战争” 远未结束。当关税税率突破 91% 的临界点,它所冲击的不仅是一个产业,更是全球经济治理的底层逻辑。在这场博弈中,没有真正的赢家,但有一个清晰的启示:任何试图以单边主义重塑全球秩序的行为,终将付出惨痛代价。
新闻图片1385
广东荔枝成花率超九成 出口订单同比增长132%
广东茂名被称为“中国荔枝之乡”,荔枝年产量50万吨以上,占中国荔枝年产量的1/4。全球每五颗荔枝,就有一颗来自茂名。最近正值春季荔枝花期,在广东,虽然荔枝果未熟,出口订单已纷至沓来。2025年特色水果出口企业交流与产销对接暨技贸措施培训会议日前在茂名市举行。据了解, 目前茂名荔枝出口订单量约7100吨,同比增长率为132%。主要出口俄罗斯、新加坡、澳 大利亚、泰国、美国、马来西亚、日本、韩国等国家 。荔枝的产量,从春天开花时就可以大概预估出来。3月以来,广东各地荔枝已陆续进入盛花期。今年,茂名全市早、中、晚熟荔枝品种全面实现高成花率,往年成花波动较大的晚熟品种,今年成花率也稳定在九成以上,较去年同期大幅上升。今年荔枝成花率创下新高,背后是人勤春早与天公作美的协同作用。较好的光热条件加上合适的低温天气,有利于荔枝花芽分化。为了确保种植户稳产增收,当地农业农村部门组织130个农技服务队下沉田间,指导果农做好保花保果、水肥管理和病虫害防治等工作。此外,茂名荔枝产业大数据平台还接入了DeepSeek人工智能大模型,推动实现荔枝生产管理“AI精准指导”和“数据驱动决策”, 病虫害诊断从人工经验判断转向AI秒级分析,准确率提升至95%, 进一步提升生产效率。
新闻图片1383
陕西水果出口强劲:苹果、猕猴桃增幅显著
据西安海关统计,2024年陕西农产品出口65.9亿元,连续多年保持30%以上的增长。近日, 陕西省果业中心结合海关和行业出口数据,发布2024年陕西水果出口情况,水果出口势头强劲,苹果和猕猴桃等鲜果均呈现显著增长。2024年陕西鲜苹果出口数量5.66万吨,金额5823.02万美元,同比分别增长33.49%和15.54%; 均价1029美元/吨,同比下降13.40%;出口市场25个,较上年增加8个。出口金额排名前五的市场依次为泰国(3435.65万美元,↑3.70%)、越南(1474.86万美元,↑48.01%)、印度尼西亚(216.45万美元,↑159.26%)、马来西亚(156.57万美元,↑35.21%)、俄罗斯(122.43 万美元,↑178.22%),合计占比92.83%。2024年全国鲜苹果出口数量98.08万吨,金额10.46亿美元。出口数量排名前五的省份依次为山东(50.93万吨)、云南(7.69万吨)、甘肃(7.59万吨)、辽宁(5.68万吨)和陕西(5.66万吨)。2024年陕西鲜猕猴桃出口数量为5657.72吨,金额806.42万美元,同比分别增长110.21%、81.86% ; 均价1425美元/吨,下降12.88%;出口市场20个,较上年增加8个。出口金额排名前五的市场依次为,泰国(178.62万美元,↓3.24%)、乌兹别克斯坦(149.66万美元,↑196.29%)、印度尼西亚(76.51万美元,↑37.54%)、吉尔吉斯坦(72.96万美元,首次出口,实现突破)、马来西亚(64.91 万美元,↑52.76%)。2024年全国鲜猕猴桃出口3.06万吨,金额4364.48万美元,同比分别增长97.41%、88.25% 。出口数量排名前五的省份依次为新疆(7099吨)、陕西(5657.7吨)、山东(5021吨)、广东(3094吨)和内蒙古(1964吨)。2024年陕西鲜梨出口3.74万吨,增长1.91%;金额3791.18万美元,减少6.51%; 均价1014美元/吨,下降17.81%;出口市场17个,较上年增加2个。越南、泰国仍为主要市场,对越出口金额达1796.02万美元,减少10.14%;对泰出口金额1548.97万美元,增长13.19%,泰国和越南合计占比88.21%,较上年增加5.18个百分点,市场更趋集中。2024年全国鲜梨出口61.24万吨,金额5.82亿美元。出口数量排名前五的省份依次为河北(26.16万吨)、山东(12.33万吨)、陕西(3.74万吨)、新疆(3.67万吨)和山西(2.97万吨)。
新闻图片1382
中国果蔬出口俄罗斯激增33% 苹果草莓创六年新高
2025年2月中国对俄水果出口激增33%,草莓暴增3.3倍,苹果创6年新高。中国海关总署的数据,2025年1-2 月中俄贸易额同比下降7.1%,为346.88 亿美元。中国对俄罗斯的出口额为149.56 亿美元,同比下降10.9%。与此同时有统计显示,今年1-2月, 满洲里关区对俄罗斯进出口总值184.2亿元人民币,同比增长20.4%。对俄罗斯的进出口值占总值的86.6%。其中,对俄罗斯出口110.7亿元人民币,同比增长13.8%,占总出口额的84.89%。所以,满洲里的果蔬,大概率都是流向了俄罗斯家庭的餐桌上。这与这几年来俄罗斯对中国的“果蔬依赖”趋势基本吻合。俄罗斯《生意人报》1月21日报道,2024年,俄罗斯自中国进口超3.4亿美元蔬菜产品,创下自2019年以来历史最高水平。2025年,这种趋势愈演愈烈。据俄罗斯卫星通讯社报道,最新统计数据显示, 2025年2月中国对俄罗斯农产品出口呈现爆发式增长,创下多项历史纪录。2月份俄罗斯从中国进口的苹果达到自2019年1月以来的最高值,达820万美元,月进口量增长60%,年增长70%。2月份的草莓进口额达到了2022年5月以来的最高值,为175万美元,是上个月的3.3倍。运往俄罗斯的番石榴、山竹和芒果等外来水果和水果的发货量也上升到最高270万美元。1月份以来的增幅为70%,年增幅为35%。进口额572万美元的西红柿从中国运抵俄罗斯,这是自2024年6月以来的最大量。洋葱(566万美元)、干菜(330万美元)、卷心菜(310万美元)、土豆(300万美元)和黄瓜(250万美元)的购买量也很可观。当月俄罗斯从中国进口水果总额达4290万美元,蔬菜进口额3370万美元,同比分别增长33%。俄罗斯为什么对中国有这么严重的“果蔬依赖”呢?主要是因为俄罗斯的气候条件,限制了蔬菜和水果的全年生产能力。特别是在冬季,由于气候极度寒冷,本地的蔬菜和水果生产无法满足需求,因此 俄罗斯有30%的蔬菜水果依赖进口。其次,冲突的持续,让俄罗斯进口欧洲国家果蔬的渠道基本被锁死。第三,中国目前是世界上最大的果蔬生产国和消费国。蔬菜产量占全球50%以上,品种已超7000个。水果产量也占到全球产量的三分之一,拥有全球近70%的西瓜产量,全世界32%的柑橘产量,全世界50%的苹果产量,全世界98%的杨梅产量,这些果蔬产品的“性价比”远超欧洲同类产品。因此,满足北方伙伴味蕾需求的重担,自然而然就落在了中国果农和菜农的身上。2024年,中国已经成为俄罗斯农产品最大进口国,且连续两年稳居这一地位。
新闻图片1345
特朗普宣布实施对等关税措施 税率10%至49%
美国总统特朗普宣布对贸易伙伴征收所谓的“对等关税”措施。此前,多个贸易伙伴已表示将采取反制措施予以回应。特朗普星期三(4月2日)下午4时(北京时间3日凌晨4时)在白宫签署两项关于所谓“对等关税”的行政令,宣布美国对40多个贸易逆差贸易伙伴设立10%的“最低基准关税”,并对某些贸易伙伴征收更高关税,税率高达49%。据他展示的图表,美国将对中国征收34%的关税,欧洲联盟20%,其中对越南征收高达46%的关税。受冲击最严重的国家在亚洲,柬埔寨、越南和缅甸的税率分别达49%,47%和44%。美国财长贝特森随后向记者确认,对中国进口货品关税,将会在原有的20%税率下,加征34%,共54%。对华加征34%的新关税,将在特朗普政府此前实施的关税基础上累加。此前特朗普因中国在芬太尼贸易问题上扮演的角色已经加征20%的关税。这意味着在4月9日之后,对中国进口商品的基础关税税率将达到54%。如果将特朗普第二任期前的关税计算在内,事实上将把美国对中国商品的平均关税提高到70%以上。此外,还要关注特朗普最终会否因中国购买委内瑞拉石油而对其额外加征25%的关税。令人遗憾的是,特朗普竟然在关税名单中将台湾列为一个“国家”——在下面的列表中,美国将中国台湾列为“国家”(Country)一栏,这一做法将引发诸多争议与担忧。 有此次加征关税的数字,和美国的贸易逆差高度吻合。如按数字落实,对很多国家的逆差将被抹平。以下是所有适用的关税:欧洲大陆欧盟:20%瑞士:31%英国:10%挪威:15%塞尔维亚:37%亚洲中国:34%越南:46%中国台湾:32%日本:24%印度:26%韩国:25%泰国:36%印度尼西亚:32%马来西亚:24%柬埔寨:49%孟加拉国:37%新加坡:10%菲律宾:17%斯里兰卡:44%缅甸:44%哈萨克斯坦:27%老挝:48%南美洲巴西:10%智利:10%哥伦比亚:10%秘鲁:10%尼加拉瓜:18%哥斯达黎加:10%多米尼加共和国:10%萨尔瓦多:10%特立尼达和多巴哥:10%阿根廷:10%厄瓜多尔:10%危地马拉:10%洪都拉斯:10%非洲南非:30%突尼斯:28%马达加斯加:47%科特迪瓦:21%博茨瓦纳:37%摩洛哥:10%土耳其:10%埃及:10%中东以色列:17%巴基斯坦:29%约旦:20%阿拉伯联合酋长国:10%沙特阿拉伯:10%南半球澳大利亚:10%